管理 Management > 財務管理
feature picture
pixabay

「讓大家失望了」開發金董座為 11 年來首度股利掛零致歉!金融股股利怎麼來?
2023-06-17 採訪.整理 吳美欣
分享
收藏
已完成
已取消

開發金控上個月召開董事會時宣布,去(2022)年度雖有獲利,但受資本市場大幅波動影響,產生未實現損失,依法提列特別盈餘公積後,無盈餘可供分派股利,董事會決議不發放股利,為近 11 年來首度股利掛零。開發金董事長黃思國今(17)日在股東會上致詞時提到無法配發股利一事,代表董事會及經營團隊向 87 萬股東致歉,「抱歉,讓大家失望了。」

2022 年底,不少媒體傳言 2022 年部分金融業者股利發放有困難,如今攤開金控業者的自結財報,與股利息息相關的 EPS 多為正值,仍有業者決定不發股利。例如國票金控 3 月時就宣布,董事會決議不發放 2022 年度股利,終結連續 13 年發放股利。

EPS 高不等於保證發放股利嗎?金融股股利從哪來?還需要關注哪些指標?

資誠聯合會計師事務所金融產業服務會計師施敏智表示,金控集團股利來自旗下子公司的獲利,例如壽險、產險、銀行、證券,假設金控母公司持有子公司 100% 的股份,子公司的損益也會百分之百反映在母公司(金控)的財務報表中;如果子公司無法分配股利給母公司,金控也不會有錢分給股民。

金控業可分 3 種類型,獲利結構各有不同

目前國內 14 間金控集團,獲利結構各有不同,可概略分為以銀行獲利為主(如華南金、兆豐金、玉山金、台新金等)、以保險獲利為主(如國泰金、富邦金等)以及以證券獲利為主的金控(如元大金)。

以銀行為主體的金控,收入來源包括貸款利息、各項銀行服務手續費等;以壽險為主要獲利來源的金控,收入來源多為保單、債券投資收入;以證券為獲利主體的金控,主要是賺取證券交易的手續費,受股市熱絡程度影響較大。

延伸閱讀:毛利率、淨利率、營業利益率,怎麼計算?看懂公司有沒有賺錢

金控會發股利嗎?發多少?要看財報上「這些關鍵字」

一般來說,對金融業者收入影響最大的,還是投資相關的收益或損失,收入(保費收入、手續費收入、投資收入等)扣掉成本(如利息支出、理賠支出、營業費用等)後就是淨利,淨利就是股利分配的來源,在財務報表上的「資產負債表」會呈現為「未分配盈餘」,因此民眾可以觀察金控的未分配盈餘,推估是否會有股利以及分配狀況。

但是,未分配盈餘多,也不保障能發股利,由於去年股債匯市波動較大,部分金融業者可能會有未實現的投資損益,在財務報表中的「資產負債表」會顯示為「其他權益」。依據金管會規定,如果其他權益是負數(如有未實現投資損失),在分配股利時,就需要先扣掉負數的金額,假設未實現投資虧損 600 萬,未分配盈餘就需要先扣掉 600 萬,剩下的才能進行分配。
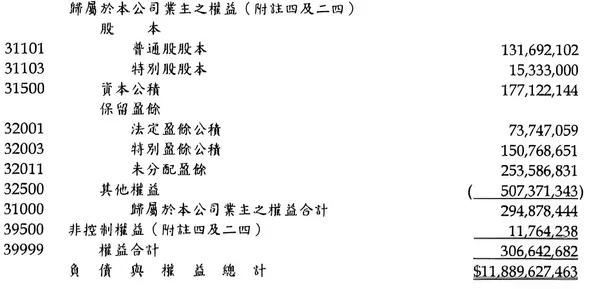
金融股利哪裡來?某金控資產負債表
截自國內某金控資產負債表

金控業者股利分配可概略成以下公式:

未分配盈餘+本期淨利-法定盈餘公積(註 1)-其他權益(若為負數)=股利

註 1:「法定盈餘公積」可用來填補公司虧損,依《公司法》規定,只要公司有賺錢,就要提列10%金額為法定盈餘公積,可以想像為存款的概念。假設公司賺 100 元,得先存 10 元,剩下才能發放股利,以免未來公司出況狀時無資金可用。

股利受升息環境影響,除了 EPS,還要觀察兩個指標

除了可以觀察財報上的特定指標外,還有其他影響股利發放的外部因素。

指標一:資本適足率

施敏智表示,金融業還有一個特殊規定,即資本適足率(註 2)要符合法令規定,才可以發配現金股利。不管是金控、銀行業或保險業,都有資本適足率的規定,假設銀行或保險子公司資本適足率不足,金控也要負責,要能夠發放股利,「未分配盈餘(扣掉其他權益後仍為正值)與資本適足(>100%),都是充分且必要的條件。」

註 2:資本適足率對於金融業的意義,等於承受風險的能力,指的是一間金控的清償能力,代表金控出事情時,有沒有足夠資本救自己,其計算方式是自有資本除以風險資本。

在 2022 年時,因為升息、股債市大跌,衝擊銀行資本適足率,不少銀行或壽險業者,就用現金增資的方式,以提高資本適足率;也可以透過調整風險性資本(註 3)比重、斟酌股利發放等方式因應。

註 3:風險性資本是由金管會根據企業持有的資產,定義不同的風險係數,例如某些放款或投資風險較高,銀行或壽險也需要準備比較多的資本。

指標二:其他綜合損益

而今年以保險為主的金控業者,例如富邦金控、國泰金控的 EPS 都衰退 5 成以上,由於根據 IFRS9 的規定,企業在資產面,債券會因升息導致價格下降,但是在負債面,卻沒有隨利率變化調整應付的理賠負債金額。

因此在 2022 年 10 月,金管會允許業者在特殊條件下,可以進行資產重分類,把債券投資,從「透過其他綜合損益按公允價值衡量」改為「按攤銷後成本衡量」,即使利率變動,未實現的債券價格漲跌也不會反映在帳面上,亦即帳面上不會有淨值損失。

但是,一旦變成「攤銷後成本」,依據會計準則,就不可以任意處分放在攤銷後成本的資產,業者必須持有到債券到期,處分債券獲利空間可能會變少。至於帳面上的損失,也必須提列為「特別盈餘公積」(註:除法定盈餘公積外,得以章程訂定或股東會決議,另提之盈餘公積,稱作特別盈餘公積),假設業者帳面虧損 1000 萬元,就必須先提列 1000 萬元為特別盈餘公積,這些錢也不能作為股利分配。

新制 IFRS17 上路後,才真正考驗業者的獲利能力

未來會計新制 IFRS17 上路後,不論是資產或負債,都會依照市場利率變動,能解決現行會計制度中,資產與負債不對等的情形。施敏智說,這將會非常考驗業者的「資產負債管理能力」,以壽險業者為例,就需要留意投資與匯兌管理。

延伸閱讀:從南山風暴學財報:未接軌 IFRS 17,為何讓壽險業帳面淨值蒸發?

由於保險負債多為長天期的保單,業者應該多購買長天期的債券,例如 20 年、30 年的債券,以搭配保險負債;在匯率上,目前業者台幣負債多(即理賠以台幣為主),但資產多持有外幣,容易產生匯兌損失,因此須留意產品與持有資產的幣別,假設產品多為外幣保單,那資產也需要以該幣別為主,盡量讓資產與負債的幣別一致,才能把匯差的影響降到最低。

回到股利議題,要何時才能推估自己是否有股利可領?投資人需要等到隔年 3 月中、經會計師核定完成後,才會知道上市櫃公司前一年第四季的財報狀況,在 10~3 月這段財報空窗期,是由公司自行結算,只會提供淨利、EPS 等數字。但詳細的資產負債情形,還需要待 3 月後財報公布後才會出爐,屆時就可以透過觀察淨利、未分配盈餘、其他權益等數值,推估股利以及公司經營體質。
本篇不提供合作夥伴轉載使用

繼續閱讀 財務管理
相關文章
feature picture
經理人

迪卡儂不靠球星代言,如何透過門市夥伴與運動體驗,打造品牌差異化?

2026-10-26 經理人 x 迪卡儂
分享
收藏
已完成
已取消

走進迪卡儂動輒千坪的遼闊賣場,空氣中瀰漫著不同於其他運動用品店的氛圍。不到百元的後背包、3秒開帳的輕巧帳篷、方便試騎的自行車區……,這家來自法國的運動零售巨頭,靠著超過80種運動、上萬件商品的極致CP值與和產品硬實力,在台灣扎根生長了35年。

讓人意外的是,這家幾乎包辦了台灣人第一套運動裝備的「國民運動賣場」,過去在台灣其實沒有編制完整的行銷部,大多是將法國總部的素材,以在地口吻翻譯落地。長久以來,習慣用產品說話的迪卡儂,卻在2023年迎來了巨大轉變。

面對全球消費浪潮轉變,總部意識到,迪卡儂不能只侷限在「零售通路」(Retailer),而是必須進化為搶下消費者心占率的「品牌」(Brand),於是開始在全球各地打造職能更加完整的行銷部。曾任Adidas 資深品牌經理、Crocs數位品牌行銷總監,並在30歲時成為輕奢女鞋品牌Stella Luna史上最年輕全球品牌經理的 Abby Lien,在此時接下台灣迪卡儂首任行銷長的重任。

從產品驅動到建立全功能行銷團隊,Abby Lien 面對的,是一場文化與組織的破冰挑戰:如何在一個以產品為導向、講求務實的大型組織中,從根本注入行銷靈魂;並在不破壞親民的品牌DNA前提下,協助這隻零售大象優雅轉型?

迪卡儂
台灣迪卡儂行銷長 Abby Lien 在2023年時接下重任,一步步為公司搭建全功能的行銷團隊。
經理人

心法一︰第一步不是推活動,而是聆聽

傳統企業對行銷部的疑慮,往往來自一個刻板印象——好像是來「花錢做宣傳」。Abby Lien 比誰都清楚,要讓務實夥伴打從心底擁抱行銷,第一步絕不是大動作推活動,而是「聆聽」,「我把行銷部定調為『商業夥伴』(Business Partner),更多的是輔助銷售,第一件事就是聆聽各單位的需求。」

上任第一週,Abby Lien 沒有待在冷氣房裡看報表,而是直接到門市實習,讓自己沉浸在零售最前線,直面各種實際問題,不論是否與行銷相關,她都試著找出解決之道。直到今天,公司任何一位夥伴,依然能透過通訊軟體隨時敲她,「我是完全open的!」

在團隊建構上,Abby Lien 也沒有盲目擴張。她將原先內容部門重組,賦予品牌零售行銷、CRM等任務,同時靠著靈活的外包協作,即使業務範圍擴大,但核心團隊依然維持在同樣規模,逐步搭建出一支精煉部隊。

迪卡儂
上任第一周,迪卡儂臺灣行銷長 Abby Lien 直接到門市實習,站在第一線聆聽夥伴需求。
經理人

心法二︰快速累積看得見的小成功,打破組織的理性心防

Abby Lien 認為,要讓務實夥伴心服口服,最快的方式就是先累積「快速的小成功」(Quick Small Win),讓夥伴直接感受行銷的助力。上任初期預算有限,Abby Lien 做了一個大膽決定:砍掉高達4、50%的線上廣告預算,「當時壓力不小,萬一流量瞬間下跌怎麼辦?」但她憑藉過往累積的行銷專業,敏銳判斷線上投放還能優化,重新調校後,廣告投資報酬率(ROI)立刻翻倍成長。

Abby Lien 也從聆聽需求中,不斷透過指標性的小型專案測試,再藉由迪卡儂強大的CRM會員系統,在14天內精準追蹤會員轉換,用實績證明行銷真的可以帶來業績。這些小成功都像是一劑強心針,漸漸消除內部疑慮,「他們扎扎實實看得到數據,開始理解行銷部的價值。」

這也在迪卡儂內部產生質變,「公司各部門開始覺得,以後每個專案,都要先找行銷部聊一聊,這個思維轉變就是成功的第一步了。」她笑著說,「被內部接受跟認可的感覺,真的很有成就感!」

心法三︰挖掘公司隱形資產,化身流量密碼

在傳統運動品牌的世界裡,行銷的標準公式是:砸重金請超級巨星代言,用競技崇拜與英雄主義撐起高昂的品牌溢價,「但迪卡儂的初衷是,致力讓更多人感受運動的美好,不是只賣產品。」

迪卡儂不走高昂的代言路線,而是專注降低運動門檻與推廣健康生活,在這樣的品牌基因下,行銷團隊的任務,便是擦亮公司長年累積的「隱形資產」——門市裡的每一位夥伴,與消費者每一次的真實體驗,都是最好的宣傳素材,「行銷不是憑空創造話題,而是扮演『故事轉譯者』,迪卡儂有很多好的故事,這才是我們最強大的行銷武器。」

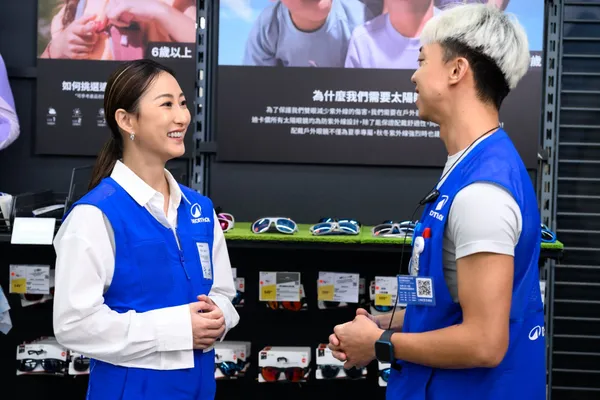
迪卡儂的門市員工,全是運動專家,顧客不僅能獲得最好服務,Abby Lien 也在門市內舉辦豐富的體驗活動,像是如何3秒打開帳篷、10公升的背包要怎麼才能塞入最多物品,消費者在專家指導下,以有趣方式認識產品。這群門市夥伴更化身社群影片的主角,親自現身說法,讓Instagram粉絲翻倍成長,Abby Lien 笑說,「夥伴才是我們的流量密碼!」

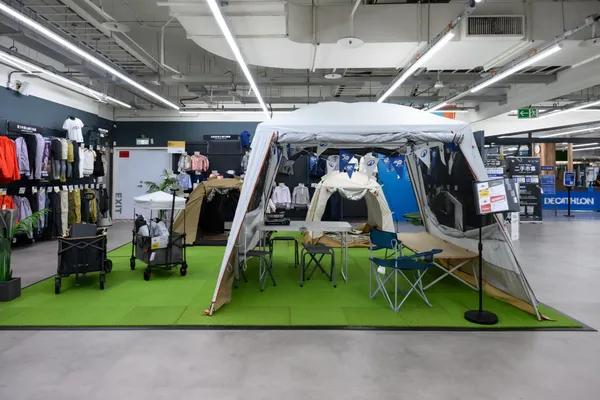
每年迪卡儂更在全台門市開出高達1.5萬堂的運動社課程,打造台灣最大的運動體驗平台;門市外的空地更被翻轉為全台最大的「城市運動場」,直接把大型泳池、SUP與匹克球等全搬到現場,讓迪卡儂從賣裝備的通路,進化為體驗運動生活的樂園,透過行銷穿針引線,讓消費者認識一個更立體、兼具專業與溫度的迪卡儂。

迪卡儂
迪卡儂將各種產品情境和體驗搬進門市,打造全民運動生活圈。
經理人

心法四︰根據台灣特色靈活變通,國際品牌深耕在地

面對法國總部的行銷準則,擁有時尚與國際品牌背景的 Abby Lien,也展現極大的靈活度。她維持總部親民的品牌DNA,再根據台灣在地特色調整,比如看到台灣Threads社群爆發的風潮時,迪卡儂在第一時間開設帳號,讓小編以接地氣的口吻「海巡」;當網友突發奇想拿重訓的小槓片當防水杯墊、或是搶買防水袋當「娃包」時,行銷部第一時間聯動門市備貨,成功抓住爆紅商機。

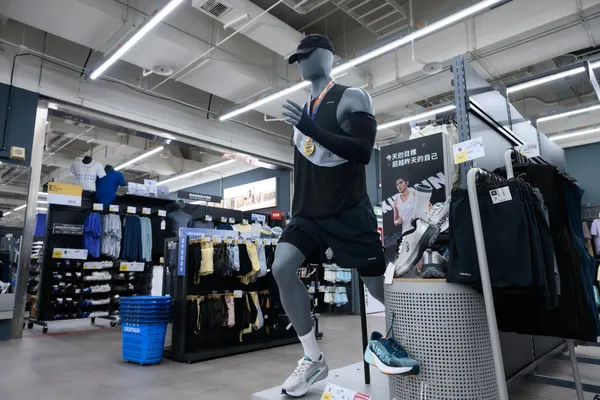
嗅到台灣的跑步熱潮,2026年,迪卡儂啟動台灣史上第一次大型賽事贊助,成為「臺北國道馬拉松」的頂級贊助夥伴,並由旗下專業跑步品牌KIPRUN全力支持賽事。這不只是把迪卡儂Logo貼上去這麼簡單,迪卡儂行銷團隊精心設計了導流機制,讓全台近萬名跑者親自走進迪卡儂門市領取選手物資袋,同時在門市打造KIPRUN體驗式EXPO,透過產品、門市、社群與線上的緊密配合,不僅一舉收穫可觀的新會員數,更在活動後三個月展現長尾效應,創下迪卡儂鞋類銷售首次超越服飾類的紀錄。

迪卡儂
迪卡儂將「路跑」定為台灣市場的戰略品類,今年首次成為「臺北國道馬拉松」的頂級贊助夥伴,並由旗下專業跑步品牌KIPRUN全力支持賽事。
經理人

迪卡儂也和台灣高知名度的YouTuber合作,像是請來「The DoDo Men」的Eric,遠赴法國總部開箱研發核心、邀請成衣專家「胖哥」剖析產品機能。今年迪卡儂也首度和源自法國、台北重量級夜間藝術祭「白晝之夜」合作,舉辦破百人的夜跑活動,這些行銷方式,成功將遙遠的法國故事,轉譯成貼近台灣的品牌語言。

走過35年,迪卡儂也迎來下一階段的品牌變革,「我希望迪卡儂能成為所有台灣人心中的運動第一站,只要想到運動,就會想到『Go-to迪卡儂』。」從習慣用產品說話,到讓行銷成為驅動企業轉型的核心引擎,Abby Lien 用一次又一次的實績證明:最動人的行銷從來不是華麗噱頭,而是扎根於產品、洞察於夥伴,以務實腳步,走出一條屬於品牌的長遠轉型之路。

[本文由經理人整合行銷部與迪卡儂共同製作]

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載
訂閱方案