撰文 陳書榕
寧可砍串流訂閱,也要買 CD、進電影院!文策院解密:台灣人的娛樂預算都跑去哪了?

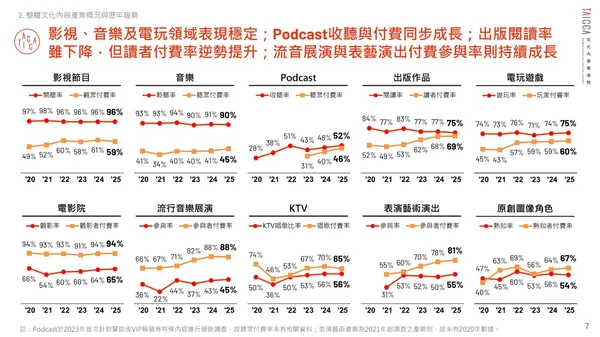
過去幾年,串流平台、Podcast、短影音接連興起,台灣人接觸文化內容的管道快速增加。文化內容策進院(文策院)10 月發布的《2025 年臺灣文化內容消費趨勢調查報告》顯示,民眾平均一年接觸 7.75 種文化內容形式,高於 2023 年的 7.42 種;近 2 成民眾在影視、音樂、出版、電玩、展演等 10 大類中全數都有接觸。
為喜歡的內容付費,已經是多數消費者的習慣。出版讀者付費率從 2020 年的 52% 升至 69%,流行音樂展演觀眾付費率從 66% 升至 88%,表演藝術觀眾付費率從 2021 年的 55% 升至 81%,Podcast 聽眾付費率也從 2023 年的 31% 升至 46%。
然而,當每個平台都收月費、每種內容都在爭取注意力,取捨就開始出現,2025 年最明顯的訊號,是影視串流(OTT)使用率從 58% 降至 55%,為 2020 年開始調查以來首次下滑。報告指出,30~49 歲族群受平台漲價影響,減少同時使用多個收視管道。
取捨之後,錢流向消費者最在意的地方,出版讀者雖然人數減少,但留下來的付費讀者有 3 成以上每月花超過 400 元;Podcast 聽眾較少訂閱,對主持人推薦的商品卻願意買單;電影院觀眾雖嫌票價貴,進場後有 73% 在票價外另有消費。台灣的文化消費市場,正從人人都接觸一點的廣度擴張,走向消費者重押少數項目的深度競爭。
對內容業者來說,成長的邏輯也需要調整。觸及更多人仍然重要,但能否留住願意持續付費的核心客群,將決定營收的穩定度。以下從影視、出版、Podcast 與實體消費 4 個面向,整理報告揭露的關鍵變化:
趨勢 1:OTT 使用率首度下滑,30~49 歲減少多平台訂閱
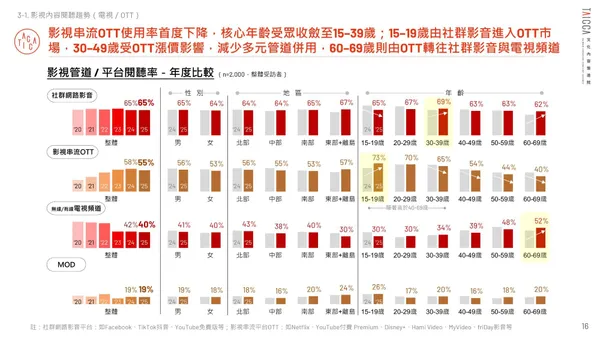
OTT 使用率自 2020 年起持續成長,2024 年達 58%,2025 年回落至 55%。同期社群影音平台使用率維持 65%,無線及有線電視頻道為 40%。
報告分析,30~49 歲受到 OTT 平台漲價影響,減少同時使用多個收視管道。30~39 歲的 OTT 使用率降至 65%,40 歲以上各年齡層也都下滑;60~69 歲僅 40%,這個族群收看電視頻道的比例則升至 52%。
15~19 歲則逆勢成長,OTT 使用率達 73%,為各年齡層最高;報告指出,這群人多半先從社群影音平台接觸影視內容,再進入串流平台,在平台方面,Netflix 使用率 66% 居冠。
收看習慣也在改變。20~39 歲「只看 OTT」的比例增加 5~8 個百分點,透過智慧電視收看串流的比例增加 8 個百分點。另外,串流用戶中有 53% 看過免費網路電視(FAST TV),這類服務有固定頻道與節目表,靠廣告營運,觀眾不需付費。
對平台業者而言,消費者仍願意為串流付費,但會集中在少數平台。漲價能提高單一用戶營收,也可能讓中壯年用戶刪減訂閱數量。
趨勢 2:閱讀率降至 75%,讀者付費率卻創新高
台灣民眾的出版品閱讀率從 2020 年的 84% 降至 2025 年的 75%,讀者付費率則從 52% 升至 69%,為調查以來最高。
閱讀人口減少,主要來自非文學類台灣作品與外國漫畫。閱讀台灣作者非文學作品的比例從 33% 降至 29%,非台灣漫畫從 20% 降至 17%;台灣文學作品閱讀率則維持 32%。
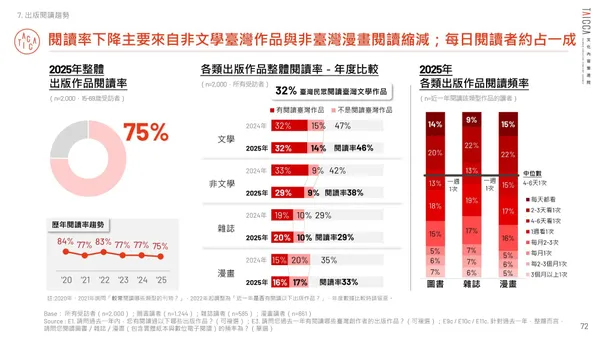
付費讀者的消費金額也在提高。圖書付費讀者中,39% 每月花費超過 400 元,約等於每月買 1 本新書;雜誌與漫畫付費讀者也各有 36% 達到這個金額。
年齡分布上,15~29 歲購買紙本書的比例上升,電子書付費率也持續成長;30~49 歲的紙本書客群則微幅流失。
報告建議出版業朝「小眾精緻化」與「重度讀者經營」發展。讀者總數減少時,每月固定購書的核心讀者,是支撐營收的主要來源。
趨勢 3:Podcast 付費率達 46%,帶貨收入高於訂閱
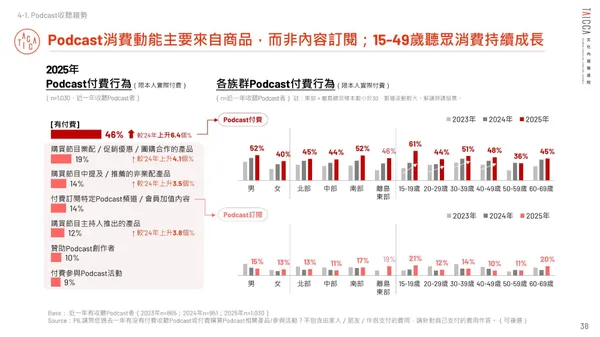
Podcast 收聽率從 48% 升至 52%,聽眾付費率從 40% 升至 46%。
付費項目以商品為主。19% 聽眾購買過節目業配、促銷或團購商品,14% 購買過主持人推薦的非業配商品,12% 購買過主持人自有產品,三項都比前一年增加 3.5 個百分點以上。
15~19 歲聽眾付費比例最高,達 61%;節目形式也在改變,結合錄影畫面的 Video Podcast 收聽率達 25%,比前一年增加 5 個百分點,15~19 歲更達 40%。內容方面,生活雜談類收聽率逐年下降,旅遊資訊、職場工作類成長最多;30~49 歲聽眾最常收聽自我成長、財經與職場內容。
對 Podcast 創作者而言,聽眾對主持人的信任能轉換成商品銷售,訂閱制的成長空間則相對有限。
趨勢 4:體驗與實體商品帶動消費,電影院、CD、主機遊戲成長
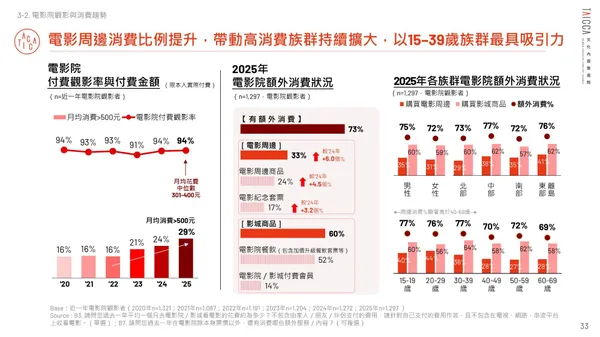
電影院:73% 觀眾在票價外另有消費
近一年沒去電影院的民眾中,32% 表示不想花錢,25% 認為票價太貴;男性也較傾向等串流上架再看。
但有進場觀眾的消費則在增加。73% 觀眾在票價以外另有消費;而吸引觀眾進場的主因是內容(52%)與聲光效果(39%);電影院特典、演唱會電影等特殊上映,對 15~29 歲尤其有效。報告也發現,42% 觀眾會被舒適座椅吸引,但願意為此額外付費的只有 17%。
音樂:實體 CD 購買率回升
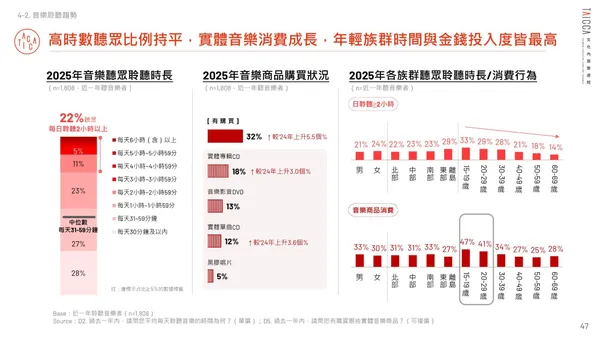
音樂聽眾購買實體音樂商品的比例為 32%,15~19 歲聽眾有 47% 購買過音樂商品,為各年齡層最高,報告分析,串流平台負責觸及聽眾,實體專輯則成為支持歌手的收藏品。
電玩:15~19 歲轉向主機與電腦遊戲
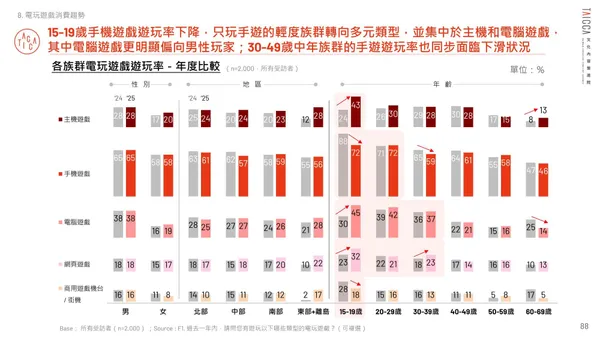
15~19 歲的手機遊戲遊玩率從 88% 降至 72%,主機遊戲從 24% 升至 43%,電腦遊戲從 30% 升至 45%。報告推測,原本只玩手遊的輕度玩家,開始轉向畫面與沉浸感較好的遊戲平台;消費力最高的則是 30~39 歲,這個年齡層的付費玩家中,高課金玩家比例最高。
15~19 歲付費意願最高,20~39 歲撐起消費規模
報告中最積極付費的是 15~19 歲族群,他們有 61% 曾為 Podcast 付費,47% 購買過實體音樂商品,63% 付費買書、53% 付費看漫畫,比例都是各年齡層最高。在 13 個文化領域付費率都偏高的「全方位重度消費者」中,15~19 歲也占 28%,高於其他年齡層。
但付費比例高,不等於花費金額最多。報告指出,電玩高課金玩家比例最高的是 30~39 歲,流行音樂展演中單人消費較高的觀眾集中在 20~39 歲,電影周邊消費也以 15~39 歲最具吸引力。加上 15~19 歲僅占受訪人口約 6%,且多為學生,市場規模的主力仍在 20~39 歲。
對內容業者來說,這兩個族群扮演不同角色。15~19 歲願意為喜歡的內容掏錢,買周邊、買 CD、支持 Podcast 主持人,是培養長期忠誠度的起點;20~39 歲則是現階段營收的主要來源。在訂閱開始精簡、消費者重押少數項目的市場裡,業者需要及早接觸年輕族群,同時留住已經願意持續付費的核心客群。
核稿編輯:王宥筑
Manager AI 幫你提問:
從 25000+管理文章與 800+深度專題為你找答案
內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。