
台股在 2026 年 11 月 6 日盤中重挫 3737 點,創史上最大盤中跌點,金融監督管理委員會(下稱金管會)隨即宣布自 11 月 9 日起實施限空令。限空令到底限制誰、怎麼影響股市,以及歷次的成績單如何,這篇一次講清楚。
目錄
- 限空令是什麼?3 句話看懂
- 限空令會限制什麼?4 種手段由輕到重
- 這次限空令限制了什麼?金管會 5 項措施
- 限空令怎麼影響股市?從 4 個層面看
- 限空令真的有用嗎?研究與官方數據怎麼說
- 台股限空令歷史
- 為什麼有人說 5 次、有人說 7 次?
- 限空令對你的影響:現股、融資、融券、當沖
- 常見問題 FAQ
限空令是什麼?3 句話看懂
限空令是主管機關在股市急跌時,暫時提高「放空」難度與成本的措施。
放空的運作方式是先借股票賣出,之後再買回還券,賺取中間的價差。放空本身可以服務避險、套利等多種策略,但在市場恐慌、價格連續下挫時,放空會在下跌途中增添賣壓,這是主管機關介入時關注的情境。
金管會的作法不是禁止投資人賣股票,而是讓「借股票來賣」這件事變得更難、更貴。台股放空主要有 2 條路:
- 借券賣出,向臺灣證券交易所(下稱證交所)借券系統、券商或證券金融事業借股票來賣,依證交所說明,外資是借券市場的主要參與者
- 融券放空,投資人拿保證金向券商借股票賣出,是一般投資人較常接觸的方式。
限空令的各種手段,就是分別從這 2 條路下手。
這些調整有法源依據。《證券交易法》第 61 條規定,有價證券買賣融資融券的額度、期限及融資比率、融券保證金成數,由主管機關商經中央銀行同意後定之。換句話說,融券保證金成數要動,金管會還需要中央銀行點頭。
限空令會限制什麼?4 種手段由輕到重
歷年措施大致可歸納成 4 種做法。以下依限制強度整理,不是官方訂定的分級制度,金管會會依市況搭配使用,不一定照順序啟動。
| 強度 | 手段 | 做法 |
|---|---|---|
| 1 | 調降借券賣出上限 | 每日盤中借券賣出委託數量,現行常態為該檔股票前 30 個營業日日均成交量的 30%,危機時往下調 |
| 2 | 提高融券保證金成數 | 最低融券保證金成數現行常態為 90%,往上調以墊高放空所需的資金 |
| 3 | 平盤以下不得放空 | 股價低於前一營業日收盤價時,不得融券或借券賣出。可設條件,例如只限前一日跌幅達一定幅度的個股 |
| 4 | 全面禁止放空 | 連平盤以上也不能放空,是最重的一級 |
前 2 級提高門檻,但放空這條路還在;第 3、4 級直接關掉部分或全部的放空通道,市場上一般稱為禁空令。
這次限空令限制了什麼?金管會 5 項措施
金管會於 2026 年 11 月 6 日宣布,自 11 月 9 日起採行 5 項措施。
一、調降借券賣出上限。
每日盤中借券賣出委託數量,由原本不超過該種有價證券前 30 個營業日日平均成交數量的 30%,調降為 3%。
例外是券商因發行認售權證、指數投資證券、於營業處所經營結構型商品與股權衍生性商品交易業務、擔任受益憑證流動量提供者,或期貨自營商擔任股票選擇權或股票期貨造市者等避險需求,以及券商擔任股票造市者提供買賣報價或避險需求的借券賣出,不受此限。
二、提高融券保證金成數。
上市及上櫃有價證券的最低融券保證金成數,由 90% 調整為 130%。
三、擴大可抵繳擔保品範圍。
投資人經證券金融事業或券商同意,除 2026 年 3 月 30 日已納入的上市櫃股票零股及興櫃股票外,得以其他具市場流動性且能被客觀合理評估價值的多元擔保品,補繳融資自備款或融券保證金差額,例如複委託的外國有價證券。
四、鼓勵評估實施庫藏股。
現行上市櫃公司買回庫藏股已採電子化申報,金管會鼓勵公司視自身資金調度、財務狀況及買回目的,適時評估實施庫藏股。
五、鼓勵加強對外溝通。
鼓勵上市櫃公司適時召開法人說明會或參與主題式業績發表會,主動說明營運現況、財務表現、產業展望及未來發展策略。
這次公告沒有新增「平盤下不得放空」。 真正收緊放空的是前 2 項。第 3 項放寬的是補繳擔保品的範圍,公告明列可用於補繳「融資自備款或融券保證金差額」,多方與空方的信用部位都適用;第 4、5 項則是對上市櫃公司的鼓勵。
部分媒體以「禁空令」為標題,但這次公告並未納入這一項,讀到相關報導時值得留意實際內容。要注意的是,這不代表市場上沒有任何平盤下限制:依證交所借券問答集,前一營業日收盤跌停的個股,當日本來就不得於平盤以下融券及借券賣出。
限空令怎麼影響股市?從 4 個層面看
限空令對股市的作用不是「讓股票變貴」,而是改變賣壓的組成與速度。可以分成 4 個層面來看。
第一,壓低單日可掛出的放空委託。
這項上限管的是「每日盤中借券賣出委託數量」,不是股票出借的總供給,也不是能借入的股票數量。從 30% 砍到 3%,等於同一檔股票當天能掛出的借券賣出委託只剩 1/10。
假設某檔個股前 30 日均量 3 萬張,受此額度限制的借券賣出委託,過去單日最多 9000 張,調整後只剩 900 張;前述造市、避險等例外不計入。
第二,墊高放空的資金門檻。
融券保證金成數從 90% 提高到 130%,意思是同樣一筆資金能放空的部位縮水。
原本 90 萬元保證金可放空約 100 萬元的股票,調整後同樣 100 萬元的部位需要 130 萬元保證金。對資金有限的投資人,直接削減放空的規模。
第三,改變賣壓出現的時點與方式。
金管會公告載明的目的是「維持證券市場之秩序及穩定性」。依《NOWnews》引述市場專家的解讀,限空令的核心功能在於拖慢下跌節奏、爭取情緒沉澱的時間,無法直接扭轉總體經濟趨勢。
被擋下的放空需求未必原封不動延到後面幾天,也可能轉往其他工具或就此消失。
第四,可能影響市場的流動性。
放空者回補時會成為買方,限制放空等於減少了這部分的後續買盤,但回補未必發生在下跌時,停損或被迫買回也可能出現在上漲途中。
流動性受影響的證據較明確,成交量是否一定下降則沒那麼直接。
第四點,正是限空令爭議的核心。
限空令真的有用嗎?研究與官方數據怎麼說
有 2 組證據可以參考,這 2 組衡量的指標不同,證明力度也不同:前者是跨國的政策效果估計,後者只是前後期的數字對照。
國際實證研究
Alessandro Beber 與 Marco Pagano 發表於《Journal of Finance》的研究,分析 2008 年至 2009 年間 30 個國家、1 萬 6491 檔股票的放空禁令,結論有三點。
- 禁空令傷害市場流動性,對小型股與波動度高的個股尤其明顯
- 禁空令拖慢價格發現的速度,在空頭市場中最嚴重
- 禁空令未能支撐股價,唯一可能的例外是美國的金融股。
該研究衡量的是買賣價差、價格衝擊與價格發現速度,並特別指出成交量是有問題的流動性替代指標。
金管會的前後對照。
2023 年 2 月解除 2022 年那次限空令時,證期局官員公布,措施實施前 3 個月台股日平均成交金額為 2104 億元,實施後 4 個月降至 2048 億元,減少 2.66%。
同一場說明中,金管會列出 3 項成效:
- 借券賣出占大盤成交值比率下降
- 信用交易整戶擔保維持率回升
- 2023 年截至 2 月 22 日台股漲幅 9.06%,居主要亞股之冠
這組前後對照是金管會自己揭露的,而非放空管制效果的因果檢定;同期間台股本來就從空頭轉為多頭,成交量變化有其他成因。值得注意的是,主管機關在說明成效時一併公布了成交金額下滑的數字。
依《工商時報》報導,金管會前主委曾銘宗在 2015 年解除禁空令時曾解釋:他把禁止平盤以下放空定位為非常規制度,認為繼續實施會扭曲市場,也會傷害量能,因此主張盡快讓股市回歸市場機制。
至於台股的實際表現,2026 年 11 月 9 日限空令上路首日,加權指數大漲 1960.06 點、漲幅 4.94%,收在 4 萬 1661.70 點,創史上第二大單日收盤漲點,盤中最高衝上 4 萬 2349.36 點,收盤比高點回落約 687 點。
依證交所統計,當天 3 大法人合計賣超約 899.63 億元,但內部分化明顯:外資及陸資賣超約 900.56 億元,投信則買超約 313.12 億元。
11 月 9 日的反彈有多重背景,包含國安基金已於 11 月 6 日下午決議授權進場、美股止穩、前一交易日融資大減等。
台股限空令歷史
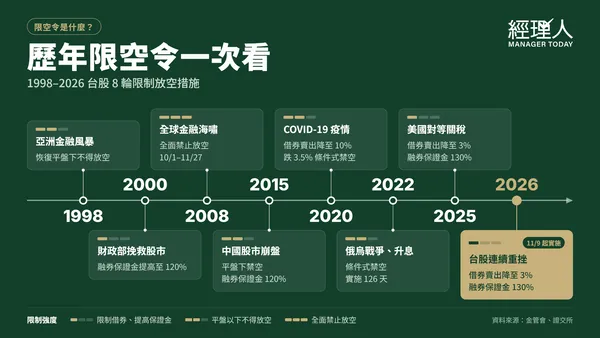
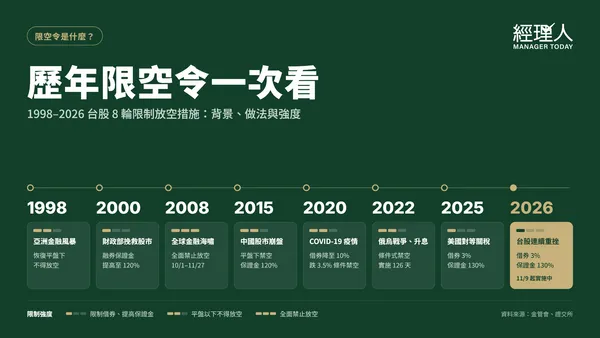
下表整理歷次危機期間的成套措施。同一輪措施中各項目的退場日期往往不同,末欄記的是該輪代表性放空限制的結束時間。
| 時間 | 背景事件 | 主要措施 | 主要限制解除 |
|---|---|---|---|
| 1998 年 9 月 | 亞洲金融風暴 | 禁止平盤以下融券賣出 | 分階段鬆綁,2005 年 5 月起 |
| 2000 年 10 月 | 網路泡沫與政局動盪 | 融券保證金由 9 成提高至 120%,股價低於面額暫停融券賣出 | 2001 年 7 月 |
| 2008 年 9 月 | 全球金融海嘯 | 平盤以下不得放空,10 月 1 日升級為全面禁止放空 | 全面禁空至 11 月 27 日,平盤下限制至 2009 年 1 月 5 日 |
| 2015 年 8 月 | 中國股市崩盤 | 融券保證金提高至 120%(8/13),平盤以下不得放空(8/24) | 平盤下禁空 9 月 21 日,保證金 10 月 16 日 |
| 2020 年 3 月 | COVID-19 疫情 | 借券賣出降至 10%,加計 3.5% 條件式平盤下禁空 | 價格限制 6 月 9 日,借券額度 6 月 10 日 |
| 2022 年 10 月 | 俄烏戰爭、通膨與升息 | 分 3 階段加碼,10 月 21 日祭出條件式禁空 | 價格限制 2023 年 2 月 23 日,其餘 2 月 24 日 |
| 2025 年 4 月 | 美國對等關稅 | 借券賣出降至 3%,融券保證金提高至 130% | 2025 年 5 月 26 日 |
| 2026 年 11 月 | 台股連續重挫 | 借券賣出降至 3%,融券保證金提高至 130% | 尚未公布 |
1998 年:恢復平盤下不得放空
這一次嚴格說是「恢復」而非首創。依金管會刊載的證交所專文,信用交易原本就設有平盤下不得融券賣出的限制,1994 年開放資券相抵交易時取消,1998 年下半年受亞洲金融風暴衝擊才恢復。
這一輪由財政部主導,分兩步:依證交所大事紀,8 月 25 日先將融券保證金成數由 7 成提高為 9 成,9 月 3 日再宣布禁止平盤以下融券賣出,9 月 4 日起生效。
限制上路後台股並未止跌,一路到 1999 年 2 月才落底,依工商時報統計,期間跌幅 20.6%。解除過程極為緩慢:2005 年 5 月先開放臺灣 50 指數成分股可平盤下放空,2007 年 11 月擴大到 150 檔。
2000 年:被多數整理文章漏掉的一次
證交所大事紀記載,2000 年 10 月 19 日財政部宣布挽救股市措施,其中將上市有價證券及上櫃股票的最低融券保證金成數由 9 成提高為 120%,並規定每股收盤價低於 10 元面額的股票暫停融券賣出。
這 2 項都收緊了放空條件,但它沒有動到平盤下放空,在多數「歷年限空令」整理中也看不到。保證金成數在 2001 年 6 月一度再提高至 150%,同年 7 月才調回 9 成。
2008 年:唯一一次全面禁空
這一輪的措施數量在歷次中相當突出。依金管會《證券暨期貨月刊》刊載的證期局資料,當年共採行 7 項措施,時序如下:
- 9 月 21 日宣布,9 月 22 日起 150 檔股票恢復平盤以下不得放空。金管會 9 月 24 日另發新聞稿澄清,由於其餘股票原本就有此限制,實際狀態是「現行證券市場所有股票平盤以下皆不得放空」。
- 9 月 29 日宣布,9 月 30 日起調降借券及融券賣出總量控管。
- 9 月 30 日宣布,10 月 1 日至 10 月 14 日暫時全面禁止放空;10 月 12 日將期限展延至 12 月 31 日。
- 10 月 24 日宣布兩項信用交易配套,自 10 月 27 日起實施:投資人經授信機構同意,可用其他擔保品補繳融資自備款或融券保證金差額;融資融券期限屆滿前可申請展延 6 個月。
- 11 月 27 日宣布,11 月 28 日起恢復投資人可於平盤以上融券及借券賣出,平盤以下仍不得放空。
- 12 月 31 日宣布,2009 年 1 月 5 日起取消 150 檔股票平盤以下不得放空的限制,並恢復總量控管。
全面禁止放空的實際期間是 2008 年 10 月 1 日至 11 月 27 日,不到 2 個月,期間仍有既有認售權證的避險交易例外。
即便祭出史上最重的手段,台股仍持續下探。依證交所歷史資料,當年 11 月的收盤低點落在 11 月 20 日的 4089.93 點,盤中低點則是 11 月 21 日的 3955.43 點。
至於常見說法中的「禁空令長達 5 年」,則混合了 2 件不同的事。2008 年新增限制的那 150 檔股票,2009 年 1 月 5 日就恢復可平盤下放空;其餘股票的平盤下限制則是 1998 年以來的既有制度,並非 2008 年新設。
這套制度逐步鬆綁,到 2013 年 9 月 23 日才擴大到所有得為融資融券的上市櫃標的。所以「5 年」描述的是制度開放的進度,而不是一道連續 5 年的全面禁空命令。
而且 2013 年也不是全部解禁,前述跌停次日的限制與不符豁免條件者的限制都保留了下來。
2015 年:實施後隔日就止跌的一次
這一輪也是分 2 步。依金管會命令,融券保證金成數由 90% 提高至 120% 是 2015 年 8 月 12 日發布、8 月 13 日生效;平盤以下不得放空則是 8 月 23 日週日發布新聞稿,8 月 24 日起實施。
依證交所歷史資料,當天加權指數收 7410.34 點,較前一交易日的 7786.92 點下跌 4.84%,盤中一度下探 7203.07 點;但隔日起連 4 個交易日收高,8 月 31 日已回到 8174.92 點。
9 月 21 日起取消平盤下禁空,這一項實施期間近 1 個月;融券保證金成數則保留到 10 月 16 日才廢止。
依《工商時報》報導,曾銘宗當時列出 3 項解除理由:股價已回穩、美國升息的不確定因素消除、市場宜盡快回歸正軌。
2020 年:首次使用 3.5% 跌幅門檻
金管會於 2020 年 3 月 18 日宣布,3 月 19 日起將借券賣出上限由 30% 降至 10%;3 月 19 日另行發布條件式限空措施:個股當日收盤價跌幅達 3.5% 以上,次一交易日不得以低於前一交易日收盤價放空,若次一交易日跌幅仍達 3.5% 以上,則持續限制。
《工商時報》指出,措施上路後首個實際適用日(3 月 20 日),有 1233 檔股票不得平盤下放空。
跌幅條件本身並非首創,2013 年擴大開放平盤下放空時,就已搭配個股跌停次一交易日暫停平盤下融券及借券賣出的規則;2020 年的新意在於改用 3.5% 這個門檻,適用範圍比跌停寬得多。
原訂實施 3 個月,因國內外股市回穩、多數國家已取消放空限制,6 月 9 日宣布價格限制即日起取消,借券額度則自 6 月 10 日起恢復。
2022 年:條件式禁空實施期間最長的一次
這次分 3 階段加碼:10 月 1 日起借券賣出由 30% 降至 20%、融券保證金由 90% 提高至 100%;10 月 12 日起借券賣出再降至 10%、融券保證金提高至 120%;10 月 21 日宣布跌幅達 3.5% 的個股次一交易日平盤下不得放空,依金管會統計,首批適用 152 檔,其中上市 105 檔、上櫃 47 檔。這也是首度在萬點以上祭出平盤下不得放空。
依證期局主秘黃厚銘說明,這道條件式禁空令自 2022 年 10 月 21 日實施至 2023 年 2 月 23 日,共 126 天,是相同措施中實施期間最長的一次。借券額度與融券保證金成數則是自 2 月 24 日起恢復原規定。
2025 年:與這次幅度相同
因應美國對等關稅政策,金管會於 2025 年 4 月 6 日宣布 3 項暫行措施,4 月 7 日至 11 日實施。
借券賣出降至 3%、融券保證金提高至 130% 這兩項,幅度與 2026 年這次完全相同,第三項同樣是放寬可抵繳的擔保品範圍。
其後於 4 月 12 日、4 月 19 日兩度延長,最終於 5 月 23 日宣布,借券賣出上限與融券保證金成數自 5 月 26 日起回復原規定,擔保品措施則維持並朝常態化研議,前後約一個半月。
為什麼有人說 5 次、有人說 7 次?
目前許多媒體報導以及公開資料對於次數說法不一,有 3 次、4 次、5 次、7 次等版本。原因是「限空令」並沒有官方定義,次數完全取決於算的是什麼。
- 如果看「全面禁止放空」:只有 2008 年 1 次。
- 如果看「平盤以下不得放空」:1998、2008、2015、2020、2022 年,共 5 次。這是最穩定的口徑。
- 如果看「危機期間的成套穩定股市措施」:媒體這次稱第 7 次,數的是 1998、2008、2015、2020、2022、2025、2026 年。若把 2000 年 10 月那次一併計入,同一口徑會得出 8 次,也就是本文歷史表列出的輪數。
如果再放寬到「歷來收緊過放空條件的措施」,次數還會更多。證交所大事紀顯示,融券保證金成數自 1983 年以來調整過十餘次,其中多次是調高,另有 2011 年 11 月實施的放空總量控管。這些都收緊過放空,但性質上不是暫行的救市措施。
所以看到不同數字時,先確認對方數的是哪一種。差異有時來自計算方式,有時則是漏列,如 2000 年那次就常不在名單上。
限空令對你的影響:現股、融資、融券、當沖
以下指的是交易規則層面是否受限。市場價格與流動性的變化,則是所有參與者都會感受到的。
| 你的操作方式 | 交易規則是否受限 | 說明 |
|---|---|---|
| 現股買賣 | 否 | 用自己的資金買賣現股,交易流程不變 |
| 融資買進 | 否 | 大跌會壓低整戶擔保維持率,可留意是否逼近追繳門檻;這次放寬的擔保品範圍可用於補繳 |
| 融券放空 | 是 | 保證金成數由 90% 提高至 130%,同樣資金能放空的部位縮水 |
| 借券賣出 | 是 | 每日盤中委託量上限由 30% 降至 3% |
| 當沖(先買後賣) | 否 | 限空令管的是借股票放空 |
| 當沖(先賣後買) | 須留意 | 未完成沖銷時會涉及券差處理,可能透過當沖券差借券、標借或議借等機制解決,不是一律轉為一般融券或借券賣出 |
限空令常見問題 FAQ
Q1:限空令和禁空令差在哪裡?
兩個都不是法規上的正式名稱,而是市場與媒體的習慣用語。限空令泛指所有抑制空方的措施,禁空令則指最重的兩級,也就是平盤以下不得放空或全面禁止放空。2026 年 11 月這次沒有納入平盤下不得放空。
Q2:限空令通常實施多久?
沒有固定期限,由金管會視市場狀況決定。回顧過往,2015 年的平盤下禁空約 1 個月,2025 年約 1 個半月,2020 年約 3 個月,2022 年那次條件式禁空令則長達 126 天。2026 年這次尚未公布結束日期。
Q3:限空令什麼時候會解除?
金管會歷次解除的理由大致圍繞幾個條件:國內外股市回穩、國際不確定因素緩和、放空賣壓與擔保維持率等指標改善。主管機關也會把「盡快讓市場回歸常軌」本身當成理由,而不是等指數漲回某個價位才收手。要留意的是,同一輪措施不一定同時退場。
Q4:限空令期間還能放空嗎?
就 2026 年 11 月這次而言可以,但更難也更貴:借券賣出的單日委託量上限大幅縮減,融券則需要更多保證金。這個答案不能套用到每一次。2008 年全面禁止放空期間,一般投資人並不是多付錢就能新做融券或借券賣出,當時保留的是既有認售權證的避險交易例外。平時個股也可能因券源、融券餘額或處置措施而無法放空,那與限空令是不同的機制。
Q5:限空令一出,股市就會漲嗎?
不一定。本文整理的幾次限空令,多半伴隨國安基金護盤或國際股市止穩等因素,難以把漲跌單獨歸因於它。歷次紀錄中,有幾次實施後市場在數週內落底,也有像 2008 年那樣祭出最重手段仍續跌的情況。
Q6:限空令會不會影響我的融資部位被追繳?
限空令本身不改變追繳規則。可用於補繳的擔保品範圍近期有兩次放寬:上市櫃股票零股與興櫃股票是 2026 年 3 月 30 日納入,11 月這次則是在此之外,再容許其他符合流動性與客觀估值條件的多元擔保品,例如複委託的外國有價證券。
Q7:限空令對外資的影響特別大嗎?
依證交所說明,外資是借券市場的主要參與者,調降借券賣出上限這一項,外資受影響的機會相對較高。不過主管機關並未公布受限部位的分布,且借券用途包含避險與套利,參與比重不等於衝擊比重。融券保證金成數的調整,則對一般投資人影響較直接。
限空令是一支效果有邊界的工具。它確實收緊了短線的放空管道,至於能不能換到市場需要的緩衝時間,歷次結果並不一致。另一邊的代價則比較明確:國際研究指出禁空令會傷害流動性並拖慢價格發現,台灣的主管機關也不諱言長期實施會傷害量能。股市最終能不能止跌,仍要看基本面與國際資金的動向。
資料來源:金融監督管理委員會、金管會主管法規共用系統、證券暨期貨月刊、全國法規資料庫、臺灣證券交易所、工商時報、中央社、ETtoday、公視新聞網、自由財經、經濟日報、鉅亨網、NOWnews、CEPR、SSRN;本文初稿由 AI 協助整理,編輯:支琬清