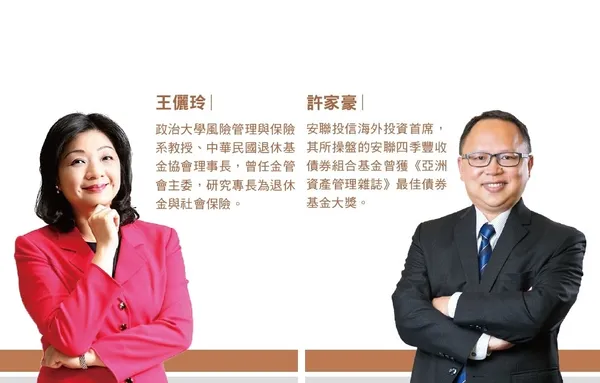
擔心退休後錢不夠用是許多人的共同焦慮,要平衡儲蓄與生活體驗,核心在於「及早規劃」與「動態調整」。根據政大風險管理與保險學系教授王儷玲的觀察,退休規劃最好提前 30 年展開,利用時間複利來減輕負擔,若拖延到臨近退休才開始,將面臨無法積極投資、報酬率不足及時間不夠等風險。[5]
建立務實的退休金流清單
要平衡儲蓄與生活,首先要釐清「必要開銷」與「生活品質」。建議利用 Excel 製作「退休費用清單」,詳細列出房租、食物、保險、醫療及旅遊等預估花費。中國信託專家團隊建議,規劃時應考量物價上漲因素,並以「活、留、存」三個構面檢視,例如將退休金流拆分為六成用於必要開銷(可透過保險生存金等固定收益支應),四成用於投資配息,這樣既能確保基本生活,也能保有一定程度的彈性。[1][2]
運用「對等提撥」與「財務排毒」策略
為了在儲蓄與生活間取得平衡,可以參考以下具體作法:
- 對等提撥法:工作者在花費一筆錢的同時,對等存下另一筆錢,這能確保退休前後的生活品質一致,而不必為了存錢而過度犧牲當下的生活。[4]
- 財務排毒:若擔心衝動消費影響儲蓄,可以參考《金錢性格》作者梅麗莎.布朗恩(Melissa Browne)的做法,每年進行兩次、每次 30 天的「財務排毒」,期間取消追蹤引誘消費的資訊,並停止購買非必要物品,重新掌握金錢主導權。[3]
- 加薪後的分配:若收入增加,建議將加薪額的一半以上存起來,剩下的部分則可用來提升生活品質,這樣既能維持儲蓄率,也能適度享受生活。[3]
保持彈性並納入風險考量
退休計畫並非一成不變,最重要的是保持彈性。如果未來情況改變(例如決定繼續工作或物價波動),應適時調整計畫。此外,規劃時務必將「醫療與長期看護」費用納入考量,避免因突發疾病而耗盡積蓄。中國信託專家團隊提醒,應透過理財健診檢視醫療缺口,並優先投保長期照護險或提高實支實付醫療險額度,以降低未來的不確定風險。[1][2][5]