規劃人生體驗並妥善花錢,核心在於將「生涯規劃」置於「財務規劃」之上。理財達人 A 大建議,應先釐清生涯方向,再根據目標進行財務分配,因為每個人對生活的渴望不同,理財沒有標準答案。[6] 若對未來沒有具體方向,可先從釐清財務狀況開始,例如設定「緊急備用金」作為第一步,這能確保在面臨工作銜接或突發狀況時,生活不至於陷入混亂。[1][6]
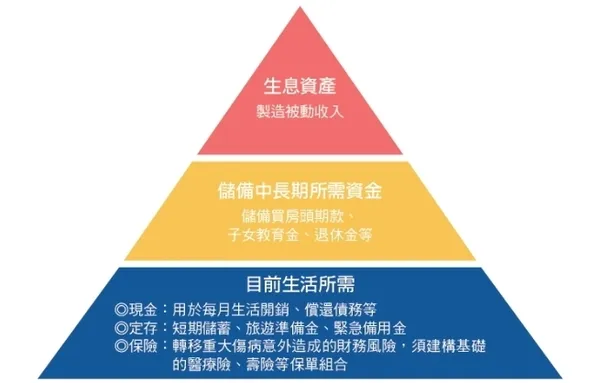
透過量化與目標管理分配資金
為了避免在人生終點才後悔沒有好好體驗生活,建議採取以下策略:
- 建立目標導向的分配機制:將生涯目標(如購屋、進修、旅遊)表格化,並依據渴望程度進行「評分法」排序。若有多個目標,可選擇一個短期與一個中遠期相互搭配,並根據每月可支配金額調整投入比例。[6]
- 預留「亂花基金」:為了讓長期目標能持續執行而不中途放棄,應適度滿足短期慾望。建議從每月結餘中撥出一筆「亂花基金」,花完即止,且嚴禁挪用固定儲蓄,這樣既能享受當下,又不影響長遠規劃。[6]
- 運用逆向思考規劃人生:除了考量現有能力,更應從「終點」回推,思考哪些事情不做會遺憾。人生是由體驗的總和所構成,應有意識地將時間與金錢投入在能創造珍貴回憶的體驗上,而非只是隨波逐流。[4][8]
隨人生階段調整財務策略
隨著年齡增長,風險承受度與資金需求會改變,理財方式也應動態調整:
- 青年期(22-35歲):重點在於累積專業能力與儲備應急資金,此時應透過定期定額投資,善用複利效果,而非追求短期殺進殺出的高報酬。[3][5]
- 成年期與成熟期(36-55歲):隨著收入增加,可將主力放在穩健型投資,並根據「110 減去你的年齡」法則,動態調整股票與債券的配置比例,以平衡風險與報酬。[2][7]
- 穩定期與退休期(55歲以上):應逐步轉向保守型配置,將資產保護與穩定現金流視為首要目標,確保退休後的生活品質。[2][7]
理財是一場馬拉松,重點不在於一時的節衣縮食,而在於建立紀律與正確的資產配置。透過專業工具或諮詢理財夥伴,將資金投入能帶來長期回報的組合,才能讓你帶著豐富的回憶退休,並在不同人生階段都能從容地花錢。[2][4][9]