買房是重大的人生財務決策,若擔心被房貸壓垮,建議可以透過以下三個步驟來評估自己是否準備好了:
1. 建立財務健檢表,確認償債能力
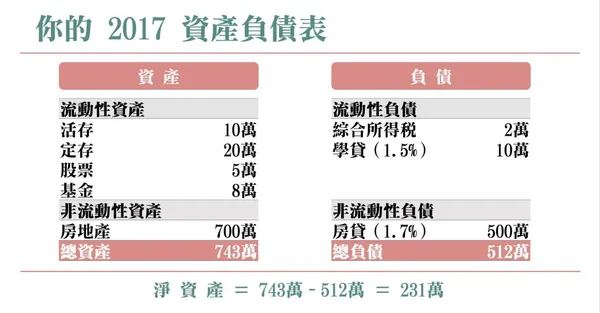
在買房前,應先盤點自己的資產與負債。王麗文建議,可以透過模擬製作「資產負債表」來評估償債能力,確保流動性資產至少是流動性負債的兩倍,以維持健康的財務體質。[3] 此外,若不確定自己的貸款額度與利率條件,玉山銀行提供線上「房貸額度利率評估」服務,透過輸入地址、坪數等資訊,能協助購屋者在申貸前快速掌握專屬的貸款條件,避免因資訊不對稱而做出錯誤判斷。[1]
2. 以「最高月付金額」進行壓力測試
許多人容易忽略寬限期結束後的還款壓力。台灣房屋集團趨勢中心經理李家妮提醒,購屋族應以「未來最高月付金額」作為財務規劃基準,而非僅看寬限期內的低月付額。例如,新青安貸款在寬限期結束後,每月還款金額可能翻倍,若家庭收入未同步成長,將嚴重壓縮生活品質。因此,務必預留升息及家庭現金流的緩衝空間,建議從嚴評估財務能力,避免因墊腳買房導致財務失衡。[5]
3. 考量機會成本與長期穩定性
買房不只是金錢成本,還包含維護費用、稅金及時間成本。根據《金錢法則》等書的建議,若生活現狀存在不確定因素(如創業、頻繁更換工作地點),或無法保證長期居住 5 至 10 年,租屋或許是更靈活的選擇。[4] 同時,購屋時需注意隱形成本,如房屋稅、管理費、修繕費以及房屋折舊問題,這些都是在計算買房是否比租屋划算時,必須納入考量的財務陷阱。[7]
最後,若已決定買房,務必善用政府提供的優惠政策,如「青年安心成家購屋優惠貸款」方案,這是一般民眾能取得長期資金的最低成本管道,能有效降低財務負擔。[2][6]