商業 Business > 經營策略
feature picture
Gemini

二次金改、公公併都失敗收場!民營夾殺下,公股投信「四合一」這次行得通?

2026-07-16
撰文 麻愷晅
已完成
已取消
分享
收藏
已完成
已取消

台灣金融業掀起整併潮,民營有台新金併新光金、玉山金併三商壽、永豐金併京城銀,公股體系的機構近期也有動作。財政部今年證實正推動泛公股投信整併計畫,整合對象包括第一金投信、兆豐投信、合庫投信以及華南永昌投信,並由其中基金規模、市占率最高的第一金主導整併。

然而,政府過去透過整併縮減公股金融機構家數的嘗試,多以爭議收場。2004 年的二次金改,因推動步調過急、涉嫌圖利特定財團並爆發弊案,最終宣告失敗。2014 年,政府拋出「公公併」政策,引起公股行庫員工反彈、揚言罷工,同樣無疾而終。如今再次提出合併,讓公股投信「四合一」,這一次會寫出不一樣的結局嗎?

延伸閱讀:兼職風波燒出 9.5 億損失!國泰投信總經理張雍川引咎辭職,事件始末一次看

銀行經營績效不敵民營,「公公併」為什麼從投信開始?

要理解這次整併的動機,得先從公股金融機構近年的競爭力變化談起。

相比民營,公股金融機構的人事與薪酬制度較僵化,整體而言,年資依然是升遷的重要權重。事情做多、做少,獎金差不了太多,因此容易導致內部文化傾向保守與被動。此外,公股銀行常被要求承擔政策貸款、紓困、支持特定產業等,而這些任務未必以利潤最大化為優先。

因此隨著時間推移,公股的競爭力趨弱,前台灣金融研訓院院長、台灣理財顧問認證協會祕書長黃崇哲指出,對比 2005 年與 2025 年的數據,2005 年,公股銀行的資產報酬率(ROA)落在 0.85%~0.95%,權益報酬率(ROE)分別落在 8.5%~10%;民營銀行則分別是 0.75%~0.90%、8%~9.5%,公營、民營相差不大。

但是到了 2025 年,公股銀行的資產報酬率落在 0.35%~0.55%,權益報酬率是 4.5%~7%;而民營銀行的資產報酬率落在 4.5%~7%,權益報酬率落在 9%~12%。公股銀行的表現,大概只有民營的一半。

銀行類型 指標 2005 年 2025 年
公股銀行 資產報酬率(ROA) 0.85%~0.95% 0.35%~0.55%
權益報酬率(ROE) 8.5%~10% 4.5%~7%
民營銀行 資產報酬率(ROA) 0.75%~0.90% 4.5%~7%
權益報酬率(ROE) 8%~9.5% 9%~12%

「民營的進步,已經逐漸吃掉公股本來的利益、市場,讓公股處境變得相對危險」黃崇哲說,再加上近年民營金控也持續透過整併擴大規模,併購因此再次成為公股提升競爭力的選項。

然而,公股銀行整併的難度很高,「工會的力量太大了」。回顧 2014 年,財政部啟動公股銀行整併計畫,點名第一金控、兆豐金控。但銀行分行密集,如果合併,就有可能關掉部分據點,進而出現裁員疑慮。第一銀行等八大公股工會當時就擔心合併後會嚴重裁員縮編,影響客戶服務,因此強烈抗議,讓政府縮手。

延伸閱讀:金控基層薪資榜!第一金稱冠,業界歷來最高

公股投信「四合一」會成功?看懂規模變大背後的虛實

由於銀行整併困難,所以此次選擇投信,對於公股來說是一個成功率更高的方法。黃崇哲表示,一方面是因為 4 家投信的員工數量不大。另一方面是投信業務占金控整體比重低,以第一投信為例,其資產與獲利占比都低於 1.5%,拿來做為嘗試合併的起點較為合適,對於金控股價的影響也不會太大。

至於是否真的能成功合併,黃崇哲認為機率很高,因為這個構想是兆豐金控董事長董瑞斌在 2 年前拋出的。董瑞斌當時建議公股金控應避開規模龐大、獲利占比高的銀行業務,改從規模較小、獲利能力較弱的子公司優先整併。

從政治層面來看,兆豐金向來是政府推動重要政策時最倚重的公股行庫之一,被指派擔任兆豐金董座本身就是一個政治信號,董瑞斌在此位置上拋出整併構想,代表的也是國家金融策略的方向。

從數字來看,這個策略背後也有實質的規模效益。若「四合一」順利完成,除了是政績,合併後的基金規模可達 4011.32 億元,市場排名也會提升。同時,也將成為公股整併的示範案例,有機會為後續更多「公公併」開路。

然而,規模本身不能保證競爭力提升,黃崇哲認為重點還是在於整併後的綜效。而整併能否真正發揮綜效,還需要通過 2 個考驗。第一個考驗是 系統整合的成本 ,如果 4 家投信的系統架構差異大,初期的整合成本可能會侵蝕效益。

第二個考驗是 找到商機 ,事實上,財政部在 2025 年初的報告,便曾提到公股金控投信子公司發行基金類型相近,無明顯互補效益。黃崇哲也提到,目前市場上,有些投信已靠特定產品建立起鮮明的品牌聯想,例如談到 0050,就會想到元大投信。但是這 4 家公股投信缺少這樣的記憶點,所以合併後,如果沒有獨特的產品定位,可能較難帶來效益。

他認為,既然公股的業務方向往往需要配合政策需求,這反而可以成為發想商品的切入點——做民營做不到的事。舉例來說,日本會將廢棄的小學改造成長照機構,然後透過不動產投資信託(REITs,將不動產證券化,透過集資讓投資人購買股份)讓這些機構有資金運營,再藉由租賃資產與經營獲利,為投資人創造獲利。

黃崇哲認為,台灣的公股投信也許可以以此為參考,針對國內的基礎建設,例如長照、污水處理,甚至 AI 數據中心,發行特定產品,創造競爭優勢。

核稿編輯:王宥筑

繼續閱讀 金融業 併購

Manager AI 幫你提問:

從 25000+管理文章與 800+深度專題為你找答案

內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。
相關文章
feature picture
經理人

一年三登東京舞台:LE Group 把日本當「組織健身房」的出海學

2026-10-05 經理人 x 生機生技
分享
收藏
已完成
已取消

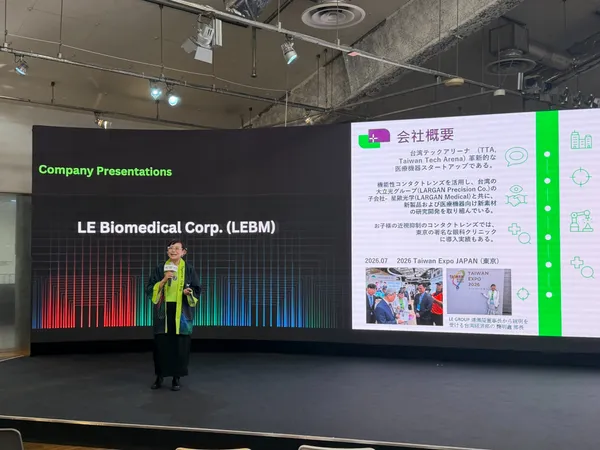
一家只有 20 名員工的台灣中小企業,卻能在一年之內三度站上東京舞台,從 4 月 SusHi Tech Tokyo、7 月 Taiwan Expo 東京,到 8 月國發會 S IT 日台創新高峰會2026,不僅一次比一次更靠近日本市場,更讓高度重視品質與信任的日本產業,逐漸改變關注焦點,從好奇「你們是誰?」,走向主動詢問「這套系統能不能用在我們的場景?」

這家企業是 LE Group,目前旗下擁有生機生技與昇級生醫兩家公司,已在醫藥通路深耕近 20 年。過去一年,LE Group 不僅積極叩關日本,更藉由這段出海歷程,重新鍛鍊從產品、人才到組織的競爭力,驅動集團走向 AI 原生(AI-Native)轉型,打造台灣中小企業「以小博大」的國際戰力。

生機生技
連佩瑩董事長帶領LE Group連續三年通過國發會遴選,代表台灣登上「2026日台創新高峰會」。
經理人

組織 AI-Native:不靠擴編,用 AI 放大 20 人的戰力

「我們把出海當成一個『組織升級專案』來管理」,LE Group 創辦人暨董事長連佩瑩說,面對進軍海外市場後所增加的工作量與管理複雜度,一般企業的做法通常是外派人才或擴編團隊,但 LE Group 選擇了另一條路:推動 AI 原生轉型、替組織換上 AI 引擎。

為了讓這顆 AI 引擎真正帶動整個組織運轉,LE Group 發展出「AI 原生大小三角」轉型框架。大三角從集團層級著手,涵蓋組織發展策略、資料底座與治理原則,讓不同部門的 AI 應用都能建立在共通的資料與規則上;小三角則深入第一線,整合 AI 工具、工作流程與員工技能,確保 AI 應用不是紙上談兵,而是真正走進每位同仁的日常工作中。

「大小三角同步運轉,才能讓 AI 不只提升個人工作效率,更能放大整體組織戰力。」連佩瑩以業務工作為例,LE Group 將業務工作拆解成可重複使用的 AI 技能模組,例如:AI業務作戰包,便依照客戶級別、活躍程度與通路型態分類客戶,並根據不同層級客戶擬定相應的溝通策略,讓業務不必再花費大量時間做規劃,可以把更多心力留給真正需要由人來經營的客戶關係。

AI 同樣改變了管理層的工作方式。過去,主管得花費大量時間彙整報表、了解目前業績進度;如今,LE Group 用 AI 打造一座業務戰情室,由系統自動整理業績數據並製作成圖表,方便管理者快速掌握重點與異常狀況,將時間從整理資訊轉向更重要的判斷與決策。

從第一線業務到管理階層,這些改變共同指向 LE Group 對 AI 原生轉型的理解,就是用 AI 放大每一個人的能力,讓員工從執行者轉變為指揮者(Orchestrator),負責指揮 AI 做事、並為 AI 執行結果把關。如此一來,即使團隊規模沒有跟著業務量同步擴張,同樣一群人,也能跑出不同的速度與高度,形成足以迎戰海外市場的組織戰力。

「產品力+經營力」雙引擎:放大醫藥通路 Know-how 的價值,挑戰日本高門檻市場

同樣的「放大」邏輯,也發生在產品端。如果說組織 AI-Native 是用 AI 放大 團隊戰力,那麼在產品端,LE Group 想放大的,則是深耕醫藥通路近 20 年所累積產業 Know-how 的價值,這也是 LE Group 敢於挑戰日本市場的底氣。

連佩瑩觀察,日本已是超高齡社會,對眼睛健康與藥局服務的需求持續成長,加上其醫藥通路結構與台灣非常相似,讓 LE Group 可以憑藉過去累積的通路經驗與產業知識去轉譯市場需求,不必一切從零開始。更重要的是,日本是全球對品質與信任要求最嚴格的市場之一,若能通過日本市場的檢驗,某種程度也代表企業的產品與服務能力,具備走向其他國際市場的潛力。

生機生技
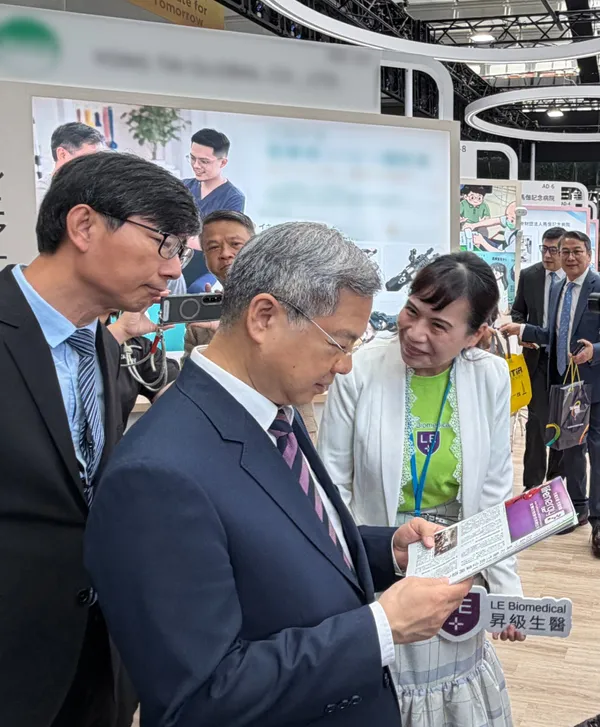
LE Group通過國貿署遴選,代表台灣參加「2026日本Taiwan Expo台灣形象展(東京)」。(左一:經濟部產業發展署 邱求慧署長、中:經濟部 龔明鑫部長、右:連佩瑩董事長。)
經理人

因此,LE Group 將日本視為鍛鍊企業能力的「健身房」,以「產品力+經營力」雙引擎迎戰日本市場。在產品力方面,與大立光旗下星歐光學合作,取得功能性隱形眼鏡在日本市場的獨家代理權;在經營力方面,則推出自行研發的 PharmaDemand AI,以集團累積近 20 年、多達 1800 家藥局與診所客戶的通路知識為基礎,再結合藥局庫存、商品與 POS 等數據,透過 AI 去預測單店、單一品項在未來 7、30、90 天的需求,協助業者改善缺貨、庫存過剩與商品過期等問題。

「PharmaDemand AI 不會只看歷史數據,而是把真實世界的變化也放進去,讓 AI 就像業界資深專家一樣,更懂得如何判斷市場需求。」連佩瑩表示,PharmaDemand AI 結合了大型語言模型與 LE Group自行研發的消費者數位分身(Consumer Digital Twin)方法論,在預測需求時,除了分析過往銷售數據,還會參考天氣、地域文化或節慶等外部脈絡,讓 AI 能更貼近真實的消費情境,提高需求預測的準確度。

生態系合作:透過能力互補,放大中小企業能調動的資源

然而,要以 20 人的規模挑戰海外市場,光靠放大內部的人與知識仍然不夠。LE Group 的第三個「放大」,就是把企業邊界向外延伸,透過生態系合作,放大一家中小企業能夠調動的資源。

「中小企業不可能什麼能力都自己補齊,那是大公司的打法。」連佩瑩認為,中小企業應該把資源集中在最難被取代的核心能力,其餘則透過生態系來補足。以 LE Group 的經驗來看,合作夥伴大致可分為三種角色:產品互補夥伴、在地信任夥伴,以及知識與人才平台。

首先是產品互補夥伴。星歐光學擁有頂尖的產品與製造能力,LE Group 則具備醫藥通路的經營 Know-how,雙方各自發揮所長,便能創造一加一大於二的價值。其次是在地信任夥伴,透過日本當地眼科醫師、通路與產業網絡的引薦與合作,協助 LE Group 更快理解市場、建立連結,跨越海外企業最難突破的信任門檻。第三則是知識與人才平台,LE Group 規劃於熊本打造「日台 AI Hub」,串聯台灣研究機構與日本產業資源,建立知識、人才與商業合作的橋梁。

回顧這段出海歷程,連佩瑩也歸納出三個值得台灣中小企業思考的方向。第一,用 AI 放大「人」的能力,將 AI 導入日常工作與管理流程,讓既有團隊能夠承接更大的市場挑戰;第二,用 AI 放大競爭優勢,盤點與數位化自身不可被取代的資產,例如:產業 Know-how、客戶關係、通路經驗等,成為 AI 運作的基礎;第三,用生態系放大外部資源,不必事事自己做,而是找到產品、信任、知識與人才等互補夥伴。

當人的能力、競爭優勢與外部資源都能被放大,中小企業即使規模有限,也有機會在國際市場「以小博大」。

連佩瑩董事長
個人小檔案
現任:昇級生醫及生機生技 股份有限公司董事長
經歷:
● 2008年創立生機生技(股)
● 2019年創立昇級生醫(股)
● 2016~至今 經濟部中小及新創企業署-女性創業大使
● 2014生機生技代表台灣榮獲APEC評選為APEC 50大女性領導企業
● 經濟部產業發展署 TIMGlobe醫藥生技委員會秘書長
● 美吾華醫藥生技企業集團 Health Trade 華登醫貿網創辦人/執行長
● IBM加拿大總部 全美洲整合行銷溝通 行銷經理
● 為台灣生技業唯一代表參加「2010全球婦女高峰會議 (Global Summit of Women ) 」)

[本文由經理人整合行銷部與生機生技共同製作]

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載
訂閱方案