
勞保年金是勞工符合老年、失能或死亡給付條件時,由勞工保險(下稱勞保)按月發給本人或遺屬的給付,其中的老年給付,與勞工退休金、個人儲蓄並列勞工退休生活的主要保障。
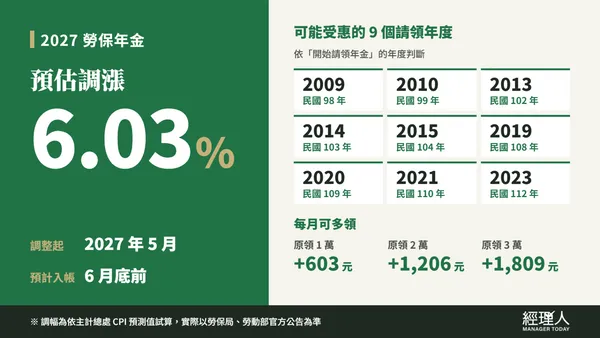
依最新物價預測試算,2027 年預計有 9 個請領年度的勞保年金可望調漲約 6.03%。《經理人》整理勞保年金的種類、請領資格與計算方式,以及這波預估調整的適用對象和入帳時間。
目錄
- 勞保年金是什麼?老年、失能、遺屬 3 種年金一次看
- 2027 年勞保年金有望調漲 6.03%:哪 9 個請領年度可能受惠?
- 勞保年金幾歲可以領?老年年金請領資格與出生年次對照
- 勞保年金還是一次領?3 種老年給付差在哪
- 勞保年金怎麼算?公式、試算與查詢方式
- 勞保年金、勞退、國民年金差在哪?
- 勞保年金常見問題 FAQ
勞保年金是什麼?老年、失能、遺屬 3 種年金一次看
勞保年金是勞保自 2009 年(民國 98 年)1 月 1 日起實施的按月給付制度。在這之前,勞保老年給付只能一次領取;年金上路後,退休勞工多了按月請領的選擇。老年年金也有人稱為「勞保退休金」。
勞保年金依請領原因分成 3 種:
| 年金種類 | 什麼情況可以領 | 給付金額 |
|---|---|---|
| 老年年金 | 達法定請領年齡、勞保年資滿 15 年,並辦理離職退保 | 2 種公式擇優發給(詳見計算方式) |
| 失能年金 | 經全民健康保險特約醫院診斷為永久失能,且經評估為終身無工作能力 | 平均月投保薪資 × 年資 × 1.55%,最低 4000 元;有符合條件的配偶或子女,每人加發 25%,最多加計 50% |
| 遺屬年金 | 被保險人在加保期間死亡、在領取失能或老年年金期間死亡,或年資滿 15 年並符合《勞工保險條例》(下稱勞保條例)第 58 條第 2 項所定老年給付資格,但於未領取老年給付前死亡 | 加保期間死亡:平均月投保薪資 × 年資 × 1.55%;領年金期間死亡等情形:依老年年金或失能年金給付標準計算後金額的一半。最低 3000 元,同一順序遺屬每多一人加發 25%,最多加計 50% |
失能年金只發給經評估為「終身無工作能力」的人;失能狀態符合失能給付標準、但未達終身無工作能力者,可請領失能一次金。2009 年 1 月 1 日前有勞保年資者,即使符合終身無工作能力,也可選擇一次請領失能給付。
另外,2022 年(民國 111 年)5 月 1 日(含)以後因職業傷病診斷失能或死亡者,適用《勞工職業災害保險及保護法》,不在本文說明的勞保年金範圍內。
遺屬年金的請領人也有條件限制,配偶須符合下列情形之一:年滿 55 歲且婚姻關係存續 1 年以上;年滿 45 歲、婚姻關係存續 1 年以上,且每月工作收入未超過投保薪資分級表第一級;無謀生能力;或扶養符合條件的子女。
子女須未成年、無謀生能力,或 25 歲以下在學且每月工作收入未超過投保薪資分級表第一級,養子女另須有收養關係 6 個月以上。
父母、祖父母等其他順序的遺屬,也各有年齡、收入或受扶養條件。
2027 年勞保年金有望調漲 6.03%:哪 9 個請領年度可能受惠?
勞保年金設有隨物價調整的機制。依勞保條例第 65 條之 4,年金給付金額在消費者物價指數(下稱 CPI)累計成長率達正負 5% 時,就依該成長率調整。
依勞保局 2026 年 4 月公布的資料,下表 9 個請領年度的起算基準同為 2023 年平均 CPI 105.51,累計到 2025 年(平均 CPI 109.60)的成長率為 3.88%,尚未達到門檻。
行政院主計總處(下稱主計總處)2026 年 8 月 14 日將 2026 年全年 CPI 年增率預測上修至 2.07%,若以此預測值試算,累計漲幅約 6.03%(109.60 × 1.0207 ÷ 105.51 − 1),預估將達到法定 5% 調整標準。
這是本文依預測值所做的試算,實際調幅要等 2026 年全年 CPI 公布後,由勞保局核算,再報請勞動部核定公告。
哪 9 個請領年度可能受惠?
判斷依據是勞保局核定的年金「請領年度」,也就是開始請領年金的年度,不是出生年份、退休年份,也不是投保起算年份;調整對象為目前仍在領取年金的人。調整範圍涵蓋老年年金、失能年金與遺屬年金。
| 開始請領年度(西元) | 開始請領年度(民國) |
|---|---|
| 2009 年 | 98 年 |
| 2010 年 | 99 年 |
| 2013 年 | 102 年 |
| 2014 年 | 103 年 |
| 2015 年 | 104 年 |
| 2019 年 | 108 年 |
| 2020 年 | 109 年 |
| 2021 年 | 110 年 |
| 2023 年 | 112 年 |
上表中 2023 年以外的 8 個年度,已在 2024 年 5 月依物價調整過,之後與 2023 年度同樣以 2023 年平均 CPI 為基準重新累計,因此可望一起達到門檻。2024 年以後才開始請領年金的人,依同一預測值試算仍未達 5%,不在上述預估範圍內。
每月可以多領多少?
這 9 個請領年度的起算基準相同,若一起調整,會採用同一比率,原本領得越多,增加的金額也越多。以預估調幅 6.03% 試算:
| 原本月領金額 | 每月增加 | 調整後月領金額 |
|---|---|---|
| 1 萬元 | 約 603 元 | 約 1 萬 603 元 |
| 2 萬元 | 約 1,206 元 | 約 2 萬 1,206 元 |
| 3 萬元 | 約 1,809 元 | 約 3 萬 1,809 元 |
怎麼調整?什麼時候入帳?
依勞保條例施行細則規定,CPI 累計成長率達 5% 時,由勞保局在當年 5 月底前報請勞動部核定公告,並自當年 5 月起調整年金給付金額。調整由勞動部以公告方式核定,勞保局不會另外發函通知,領取者可在入帳後刷存摺確認。
若經核定達到調整標準,將自 2027 年 5 月起調高,5 月份年金預計於同年 6 月底前入帳,實際日期以勞保局公告為準。
以 2026 年的作法為例,5 月份年金在 6 月入帳時分成 2 筆:一筆為原領金額(以老年年金為例,存摺摘要顯示「勞保老年」),另一筆為增加的金額(存摺摘要顯示「物價調整」);7 月起再恢復為一筆。
2026 年已調整的 6 個年度
勞動部 2026 年 4 月公告,2011 年、2012 年、2016 年至 2018 年及 2022 年(民國 100 年、101 年、105 年至 107 年及 111 年)共 6 個年度請領勞保年金者,CPI 累計成長率達 6.46%,自 2026 年 5 月起調高年金金額,預估 76 萬餘人受惠,平均每人每月多領 1200 餘元。
這 6 個年度調整後已重新累計,依目前 CPI 預測尚未達到門檻,因此不在 2027 年的預估名單內。
勞保年金幾歲可以領?老年年金請領資格與出生年次對照
一般情形下,請領勞保老年年金須符合 3 個條件(提前請領、特殊性質工作與併計國民年金保險(下稱國保)年資另有規定,見下文):
- 年滿法定請領年齡
- 勞保年資合計滿 15 年
- 辦理離職退保
法定請領年齡在 2009 年年金上路時為 60 歲,之後逐步提高,2026 年(民國 115 年)以後為 65 歲。年齡依戶籍記載,自出生之日起按實足年齡計算,不是虛歲。
| 出生年次(民國) | 法定請領年齡 | 滿法定請領年齡的年度(民國) |
|---|---|---|
| 46 年(含)以前 | 60 歲 | 106 年(含)以前 |
| 47 年 | 61 歲 | 108 年 |
| 48 年 | 62 歲 | 110 年 |
| 49 年 | 63 歲 | 112 年 |
| 50 年 | 64 歲 | 114 年 |
| 51 年 | 65 歲 | 116 年 |
| 52 年(含)以後 | 65 歲 | 依出生年次滿 65 歲的年度 |
※ 勞保年金自民國 98 年 1 月 1 日實施;上表年度不是限定申請期限。
另外,擔任具有危險、堅強體力等特殊性質的工作(指高壓室內作業與潛水作業)合計滿 15 年者,年滿 55 歲並離職退保即可請領;依此規定請領者,請領年齡不隨制度提高,也不適用下段的提前、延後規定。
可以提前或延後領嗎?
年資滿 15 年但還沒到法定年齡,最多可提前 5 年請領「減給老年年金」,每提前一年減給 4%,最多減 20%。
勞保年資本身滿 15 年,且符合一般老年年金法定請領年齡而延後請領者,每延後一年增給 4%,最多增給 20%。依特殊性質工作規定請領,或須併計國保年資才符合年金資格者,不適用上述展延增給規定。
勞保年資不到 15 年怎麼辦?
勞保年資未滿 15 年,但併計國保的年資後滿 15 年,可在年滿 65 歲時選擇請領勞保老年年金。併計只用來判斷是否符合年金資格,金額仍依勞保、國保各自年資及給付規定分別計算,並分別匯款。依此併計規定請領者,須年滿 65 歲,且不適用展延老年年金增給。
併計後仍未滿 15 年者,達法定請領年齡時可領老年一次金;2009 年前有勞保年資者,另可依條件選擇一次請領老年給付(見下一段)。
勞保年金還是一次領?3 種老年給付差在哪
勞保老年給付分成老年年金給付、老年一次金給付、一次請領老年給付 3 種,差別在於勞保年資與第一次加保的時間:
| 項目 | 老年年金給付 | 老年一次金給付 | 一次請領老年給付 |
|---|---|---|---|
| 適用對象 | 年資滿 15 年,達法定請領年齡並離職退保 | 年資未滿 15 年,達法定請領年齡並離職退保 | 2009 年 1 月 1 日前有勞保年資,符合下方條件之一並退職 |
| 平均月投保薪資 | 加保期間最高 60 個月平均(加保未滿 5 年者按實際期間平均) | 加保期間最高 60 個月平均(加保未滿 5 年者按實際期間平均) | 退保當月起前 3 年(36 個月)平均(加保未滿 3 年者按實際期間平均) |
| 給付方式 | 按月領取,2 種公式擇優 | 一次領取,年資每滿一年發一個月,60 歲以後的年資最多計 5 年 | 一次領取,年資 15 年內每滿一年發一個月,超過部分每滿一年發 2 個月,最高 45 個月;60 歲以後的年資最多計 5 年,合計最高 50 個月 |
一次請領老年給付的條件為以下 5 項之一,並辦理退職:
- 年資合計滿 1 年,且年滿 60 歲(女性為年滿 55 歲)
- 年資合計滿 15 年,年滿 55 歲
- 在同一投保單位年資合計滿 25 年
- 年資合計滿 25 年,年滿 50 歲
- 擔任前述特殊性質工作合計滿 5 年,年滿 55 歲
選擇前有 3 點要留意:
- 2009 年 1 月 1 日(含)以後才初次加保的人,不能選一次請領老年給付,只能依年資領老年年金或老年一次金。
- 一次請領的給付月數有上限,老年年金的年資則沒有計算上限,算到退保當日為止。
- 老年給付經勞保局核付後就不能變更,有選擇資格的人,申請前建議先試算 2 種方式的金額,再依自身健康、工作、家庭與經濟狀況決定。
勞保年金怎麼算?公式、試算與查詢方式
老年年金依 2 種公式計算,由勞保局擇優發給:
- 第 1 式: 平均月投保薪資 × 年資 × 0.775% + 3,000 元
- 第 2 式: 平均月投保薪資 × 年資 × 1.55%
「平均月投保薪資」取加保期間最高 60 個月的月投保薪資平均計算(加保未滿 5 年者按實際期間平均);年資未滿一年的部分,依實際加保月數按比例計算,未滿 30 日以一個月計。
以平均月投保薪資 4 萬元、年資 30 年為例:
- 第 1 式:40,000 × 30 × 0.775% + 3,000 = 12,300 元
- 第 2 式:40,000 × 30 × 1.55% = 18,600 元
兩者擇優,按第 2 式每月發給 1 萬 8600 元。若提前或延後請領,再依前述比例減給或增給。
試算與查詢管道
- 簡易試算: 在勞保局官網「簡易試算」頁面,自行輸入預估的平均月投保薪資與年資,粗估給付金額。
- e 化服務系統試算: 以行動電話認證、自然人憑證、虛擬勞保憑證、行動自然人憑證或金融電子憑證登入,依當時的實際投保資料試算。
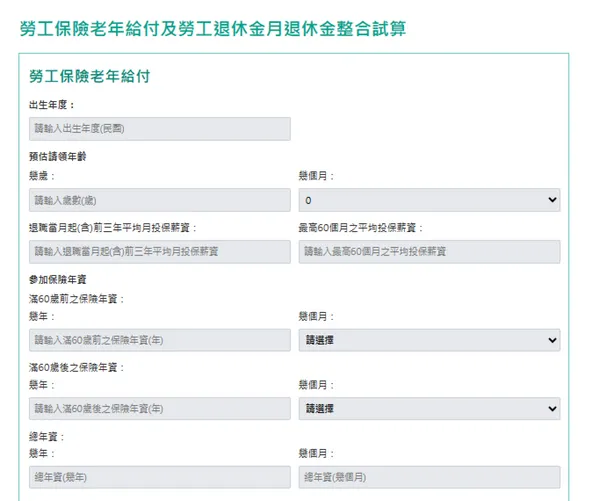
- 整合試算: 勞保局另提供「勞工保險老年給付及勞工退休金月退休金整合試算」頁面,可把勞保與勞退放在一起估算。
勞保年金、勞退、國民年金差在哪?
勞保年金、勞工退休金新制(下稱勞退新制)與國保都和退休收入有關,但屬於不同制度:
| 項目 | 勞保老年年金 | 勞退新制 | 國保 |
|---|---|---|---|
| 制度性質 | 社會保險 | 個人退休金專戶 | 社會保險 |
| 怎麼累積 | 參加勞保、累積勞保年資 | 雇主每月至少提繳工資 6% 到勞工個人專戶,勞工可另在工資 6% 範圍內自提 | 符合國民年金法規定者加保(見下方說明) |
| 請領條件 | 達法定請領年齡、年資滿 15 年並離職退保 | 年滿 60 歲且提繳年資滿 15 年,可選擇月領或一次領;未滿 15 年只能一次領 | 曾參加國保,並依規定繳納保險費、累計保險年資者,年滿 65 歲可請領老年年金,沒有最低投保年資門檻 |
勞工退休後,可能同時有勞保老年給付,以及勞退新制、舊制年資的退休金,各自依規定請領。
有勞保還要繳國民年金嗎?
不用。依國民年金法規定,年滿 25 歲、未滿 65 歲,在國內設有戶籍的國民,在未參加勞保、農保、公保或軍保的期間,才須參加國保;已參加勞保普通事故保險的人,在加保期間不得參加國保,因此加保期間不必另繳國保保費。
離職後若未再參加上述保險,原則上須參加國保,但有例外:已領取勞保老年年金給付者,請領後就不得參加國保;2023 年(民國 112 年)10 月 1 日以後領取勞保老年給付、公保養老給付或軍保退伍給付等相關社會保險老年給付者,也不得再參加。詳細條件請以勞保局國保「被保險人」說明為準。
勞保年金常見問題 FAQ
Q1:離職很多年都沒申請,勞保老年年金還能領嗎?
可以。2009 年勞保年金施行後,被保險人不論退保時是否符合請領條件,都可以等到符合條件時再申請,不受請求權時效限制。但若在 2009 年 1 月 1 日前就已離職退保,且已超過 2 年請求權時效,應在達到法定請領年齡時,請領老年年金或老年一次金,或依規定請領減給、展延老年年金。
要注意的是,老年年金自提出申請的當月起按月發給,晚申請的期間不會追溯補發;已達法定年齡而延後請領者,則可依規定領取展延老年年金。
Q2:離職退保後,老年年金從什麼時候開始發?
符合年齡、年資等條件並提出申請,經勞保局審查符合規定後,老年年金自申請當月起按月發給,並於次月底前入帳。不過,被保險人在離職退保的翌日才具備請領資格,如果退保日是申請當月的最後一天,就從申請的次月起發給。以勞保局說明為例,7 月 31 日離職退保並同時申請老年年金,8 月 1 日起才具備請領資格,老年年金從 8 月起按月發給,並於 9 月底前入帳。
Q3:領老年年金期間過世,家屬要通知勞保局嗎?
要,而且有期限。依勞保條例規定,領取年金者死亡時,法定繼承人應自死亡之日起 30 日內檢具相關文件通知勞保局。老年年金發到領取人死亡當月為止;家屬通知勞保局後,勞保局會寄公文說明如何辦理尚未入帳的老年年金,以及遺屬年金的請領資格;若有老年給付差額,公文也會附上申請書,由符合規定的受益人選擇請領。老年給付差額與遺屬年金只能擇一請領。
Q4:遺屬年金和遺屬津貼可以一起領嗎?
不行,兩者只能擇一。遺屬津貼為一次給付,僅限被保險人在 2009 年 1 月 1 日前有勞保年資、並在保險有效期間死亡時,其遺屬才能選擇請領。
本文依勞保局、勞動部、主計總處公告整理,2027 年調整幅度為本文依主計總處預測值試算的預估值。各項金額、資格與調整結果,請以勞保局最新公告為準。
資料來源:勞保局 1、勞保局 2、勞保局 3、勞保局 4、勞保局 5、勞保局 6、勞保局 7、勞保局 8、勞保局 9、勞保局 10、勞保局 11、勞保局 12、勞保局 13 、勞保局 14、勞保局 15、勞保局 16、勞保局 17、勞動部 1、勞動部 2、勞動部 3、勞動部 4、主計總處;本文初稿由 AI 協助整理,編輯:支琬清
Manager AI 幫你提問:
從 25000+管理文章與 800+深度專題為你找答案
內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。