
撰文 李岱君
錢愈多,煩惱就愈少嗎?看懂「財富階梯」,每一階的煩惱都不一樣

台股在 2026 年一度站上 4 萬 8218 點、台積電突破 2500 元,AI、ETF、定期定額從財經話題變成茶餘飯後的話題。有人說孩子出生就替他存台積電,還有人 30 多歲已經宣布財務自由。久了,很難不懷疑:是不是只有我賺不夠多?
「全民瘋投資」確實不是錯覺,但「全民都靠股票發財」是另一回事。截至今年 9 月,台積電集保戶約 305 萬戶,其中約 250 萬戶持有未滿 1 張,占總戶數約 8 成,這個數據意謂著,所謂「人人都有台積電」,比較接近「很多人都上車了」,但不是「很多人都變有錢了」。
當別人的致富故事每天不斷出現在眼前,再回頭看看自己,就會開始焦慮自己是否沒賺夠,但真相是:暴富畢竟是極少數,累積很慢才是正常;重點不是跟別人比,而是要知道自己究竟賺多少才夠。
別人總是比我更會賺?其實是倖存者偏差
我們生活在一個比任何時代都容易看到「別人有多有錢」的環境,卻很難看清「自己到底需要多少」。如果找不到自己的需求,任何人的成功,都可能看起來像自己的失敗。
暢銷理財作家尼克.馬朱利(Nick Maggiulli)在《財富階梯》中指出,理財最危險的事,就是「用同一套藥方給所有病人」。有人勸你拚命省錢、有人要你槓桿開滿、有人叫你買ETF,這些建議未必有錯,但它們只適用於處在不同資產階梯的人。
因此,在《財富階梯》中,他把家庭淨資產分成 6 階,每一階相差約 10 倍:不到 1 萬美元是第一階,1 萬~10 萬美元是第二階,10 萬~100 萬美元是第三階,100 萬~1000 萬美元是第四階,1000 萬~1 億美元是第五階,1 億美元以上則是第六階。
對應到台灣,根據主計處 2024 年公布的家庭財富分配統計,淨資產排名後 20% 的家庭平均淨資產約 77 萬元,落在第二階;家庭淨資產中位數 894 萬元,代表至少 6 成的家庭,都落在財富階梯的第三階。最富有的 20% 家庭平均約 5133 萬元,才跨進第四階。
而每一階層要回答的財務問題或累積財富的方式,也會隨之不同。有些人最需要的是提高收入、建立安全網;或者已經累積一筆本金,開始思考怎麼讓資產替自己工作。換句話說,財富階梯真正要回答的是,財富靠什麼才能跨到下一階?又該爬到哪裡才算夠?每個人應該要了解,是辛苦賺錢、存錢對自己有什麼意義?
因此,在邁向財富累積的路上,有很多關於金錢的觀念需要先釐清。
第一,資產累積需要一段時間。 根據行政院主計總處發布受僱員工薪資調查,2025 年本國籍全時受僱者每月經常性薪資中位數只有 3 萬 9890 元。從一個月幾萬元的勞動所得,走到數百萬、上千萬元家庭淨資產,本來就是一段需要多年工作、儲蓄、房產與投資共同累積的路,尤其是「不要比較,慢慢累積」,找到正確的方式和觀念累積財富才是正途。
第二,累積資產不能只靠薪資。《二十一世紀資本論》作者湯瑪斯.皮凱提(Thomas Piketty)在著作就提到「世襲資本主義」(Patrimonial Capitalism),說明當代社會個人擁有多少財富,愈來愈取決於過去累積、甚至繼承而來的資產,而不只是這一代工作得多努力。
以 2 位同樣月薪 5 萬元的年輕人,一個從零開始付房租、還學貸、存緊急預備金;另一個家裡已經提供住房,甚至有一筆股票或房產。2 人真正能投入下一輪累積的本金卻完全不同,也呼應《財富階梯》為什麼愈往上,致富方法會跟著改變。
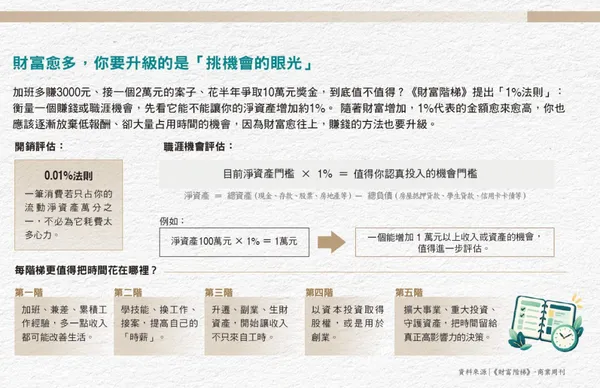
在前 2 階,本金還小,最重要的資產通常是自己的勞動力與技能;到了第三階,手上的資產逐漸具有規模,投資報酬才開始成為另一具引擎。再往上,事業股權、資本與系統的重要性愈來愈高。所以,跨越財富階梯真正發生的變化,不只是帳戶從 30 萬變成 300 萬、再變成 3000 萬,而是收入來源從「主要靠自己工作」,逐漸增加「讓資產幫你賺錢」的比重。
不同階層困擾不同,有些煩惱無法用錢解決
第三,你不一定要當億萬富翁,但別為了錢而睡不著覺。 但如果真的累積到客觀上的財富自由呢?一定要繼續往上嗎?台灣中產家庭的中間地帶,本來就落在財富階梯的第三階,這個位置其實已經包含:一間穩定的自住房、一些金融資產、吃飯不用計較的自由、偶爾能安排旅行、也有一定的緩衝能力應付意外。
此外財富階梯衡量的是「資產存量」,生活的自由度卻取決於你手上有多少錢真正能動用。中階階層可能大部分是一間自住房的淨值,帳面上已有資產,每個月仍得繳房貸、養孩子、準備父母醫療或自己的退休金。這也使第三階有些微妙,既不像前 2 階,所有問題都指向「錢不夠」;但距離真正的財務鬆動,又還有一段距離。這個階段的掙扎是,如果現在的資產已經能支撐一個不差的生活,你還願意拿多少時間、精力與風險,去交換下一階的財富?
再往第四階,已經不完全是「生存改善」,更像是一個人生選擇。有人想追求更多財富,或是單純享受事業本身帶來的成就感,便繼續往上爬。也有人現在的工作不討厭、生活已經足夠,不想拿更多時間和精力換取用不到的資產。
而且愈往上爬,會發現錢能直接解決的問題,反而愈來愈少。第一階的煩惱幾乎都跟錢有關,諸如房租、負債、失業、醫療;到了第四、第五、第六階,困擾人的變成相對剝奪感、時間不夠用、婚姻、親子關係、信任,財富增加了,但人生的問題也跟著增加了。
暢銷作家摩根.豪瑟(Morgan Housel)在《花錢的藝術》裡講過一個故事,他曾替一群剛簽下職業合約的NBA新秀處理財務,發現財富一旦被所有人看見,隨之而來的不只有購買力,還有朋友和家人的請託、嫉妒,以及「你現在有錢了,該怎麼過日子」的身分壓力,豪瑟稱這個叫「社會債務」。每多解鎖一種自由,也可能同時多背上一種負擔。
豪瑟真正想談的,是獨立自主,金錢最有價值的用途,不是買到更多東西,而是買回對自己時間與選擇的控制權。我們拚命提升財富,最後到底為了什麼?也許是知道自己什麼時候該累積,什麼時候有能力對自己說一句:夠了。
Manager AI 幫你提問:
從 25000+管理文章與 800+深度專題為你找答案
內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。
