返回原文章

如何規劃財富累積路徑?

Powered by 經理人知識庫
  1. 解析問題重點

    擷取核心關鍵詞:財富累積、理財規劃、資產配置、投資策略

  2. 檢索經理人知識庫

    比對25000+管理文章與 800+深度專題

  3. 篩選核心資料

    選出 7 篇高相關度報導

  4. 彙整觀點

    交叉比對編輯立場與資料

  5. 生成答案

    整合為一篇完整回應

規劃財富累積路徑,核心在於建立一套統籌收入、支出、理財目標與風險承受度的「理財規劃體系」。這不僅是為了獲利,更要同時兼顧財富保障與風險管理。[1]

第一階段:穩固現金流與基礎保障

在追求投資報酬前,必須先確保財務運行的健康與安全:

  • 調整支出順序:改變「收入減支出等於儲蓄」的習慣,改為「收入減儲蓄等於支出」。先決定要存下的金額,剩下的才是可花用的預算,這樣才能確保資產留給未來的自己。[7]
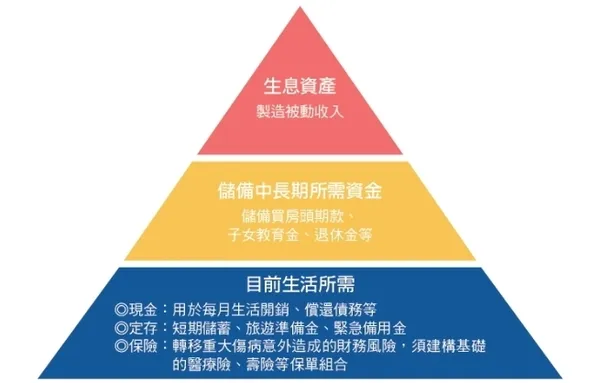
  • 建立緊急預備金與保險:計算每月固定開支(如水電、學費、生活費),並預留緊急備用金以應對突發狀況。同時,透過保險轉移重大疾病或意外帶來的財務風險,但需注意避免過度投保造成財務負擔。[1][5]
  • 提升主動收入:對於上班族而言,工作是收入的主要管道,持續學習技能並提升工作能力,是保證收入增長最有效的途徑。[1][7]

第二階段:執行資產配置與投資策略

當基本生活與保障到位後,應將剩餘資金進行合理配置:

  • 運用「大資產配置」概念:基金教母蕭碧燕建議,應將個人或家庭所有財產(含現金、房地產、保險、投資)納入檢視,避免將短期內必須支付的費用(如保費)挪作投資,導致市場波動時產生虧損壓力。[4]
  • 定期定額與逢低加碼:投資作家陳重銘建議,對於一般大眾,基金是穩健累積資產的好工具。透過定期定額申購基金可有效規避風險,若想提升報酬率,則需在市場低點時逢低加碼,加速財富滾動。[2]
  • 依年齡與風險調整比例:若不確定風險承受度,可參考「股票比例 = 110 - 年齡」的簡易公式。年輕時可適度提高股票比例以追求成長,隨著年齡增長接近退休,則應逐步提高債券比例以降低波動。[3]

第三階段:心態與工具的輔助

理財不僅是數字遊戲,更需要良好的情緒管理與工具輔助:
  • 善用帳戶管理工具:如將來銀行 App 等數位工具,可透過「口袋」功能將活儲與投資帳戶整合,即時掌握流動資金與績效,並利用平台提供的低手續費優勢降低投資成本。[2]
  • 設立「亂花基金」:理財達人 A 大建議,在規劃長期目標時,應適度預留一小筆「亂花基金」,滿足短期欲望,避免因過度壓抑而導致長期目標難以堅持。[6]
  • 克服情緒干擾:投資過程中若遇到市場低潮,應保持理性,避免讓恐懼影響決策。將眼光放長遠,才能讓財富細水長流。[4]
以上觀點由經理人知識庫整合自多篇管理報導,非通用 AI 生成。內容反映《經理人》長期採訪與編輯立場。
已複製連結

Manager AI 幫你提問:

從 25000+管理文章與 800+深度專題為你找答案

內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載