feature picture
wutzkohphoto via shutterstock

私人開銷公司報帳、甚至成立公益基金會?企業「合法」省稅招式一次揭露!

分享
收藏
已完成
已取消

媒體經常踢爆大企業避稅,消息來源就是從公開的財務數字中,算出實際繳稅的有效稅率(註:有效稅率=所得稅費用+稅前獲利),如果遠低於國家的法定稅率,就可能被貼上「避稅」的標籤,但企業總會義正嚴詞地用「節稅」來反駁。

避稅和節稅有什麼不同?簡單來說,它們的共同點都是「省稅」,差別在於避稅涉及不道德的省稅,而節稅相對道德些,但實務上,道不道德,只在一線之間。目前稅制的所得歸戶,算是嚴謹,若要省稅,則須努力在條條框框的各類稅法中,交叉比對尋出得以省稅的縫隙,透過相對複雜的架構調整或交易安排,塞進省稅的縫隙裡,在我看來,省稅可謂一門整合稅法和經營的創意。

以下設計簡單例子,向讀者介紹市場上顧問群或是企業財務長常用的 8 種省稅招式。

延伸閱讀:為什麼公司會有「內外帳」?管好貨物流、發票流、金流,三流一致才能「稅稅平安」

招式 1. 跨國企業「夾荷蘭或愛爾蘭三明治」:

如下圖,假設外國公司持有台灣公司 100% 股權,台灣公司稅後獲利 $100,股利匯出到外國公司,標準扣繳稅率 21%,即外國公司僅能收到 $79 的股利。

考量荷蘭和台灣有租稅協定,股利可享優惠扣繳稅率 10%,倘若組織架構調整成「夾荷蘭三明治」,那麼,荷蘭公司就能收到 $90 的股利,在符合荷蘭當地稅法特定的條件下,荷蘭公司收到的股利,無須繳納公司稅,且荷蘭公司再將股利匯出到外國公司,也無須繳納股息稅,外國母公司就能收到 $90 的股利,相較組織調整前,可省稅 $11。這算道德還是不道德?

如果設立荷蘭公司,有合理商業目的且有實質運作,就是節稅,反之就是避稅。但老實說,荷蘭公司要不要實質運作,運作規模大小,多可人為操縱。

213-024.jpg
經理人

招式 2. 外國企業設台灣分公司:

假設外國公司持有台灣公司 100% 股權,台灣公司稅後獲利 $100,股利匯出到外國公司,標準扣繳稅率 21%,即外國總公司僅能收到 $79 的股利。倘若組織架構調成台灣分公司,考量台灣分公司的盈餘本屬於外國公司的盈餘,故台灣分公司的盈餘匯回外國總公司,扣繳稅率 0%,那麼外國總公司就可收到 $100 的盈餘,相較組織調整前,可省稅 $21。

需要補充的是,子公司和分公司最大的不同點,在於子公司有法人地位,而分公司無,單以企業併購法中的租稅優惠來說,子公司進行企業併購,可享優惠,但分公司因為沒有法人資格而只能算是收購財產,就不能享優惠。倘若跨國集團在台灣的業務單純,那麼,是否有法人資格或許就沒那麼重要了。

招式 3. 子公司虧損用減資彌補:

假設母公司持有子公司 100% 股權,子公司第一年虧損 $100,子公司在第二年決議減資 $100 彌補虧損如圖2,依稅法,子公司的第 1 年虧損 $100,可以用虧損扣抵的名目抵減子公司第 2 年的課稅所得,同時母公司也可拿子公司這筆減資彌補虧損 $100,用投資損失的名目去抵減母公司第 2 年的課稅所得。

所以,當加總母子公司 2 個年度的課稅所得為 $1000 時,依目前營利事業所得稅率 20% 來算,母子公司理應合計繳 $200 的所得稅,實際上加總只繳了 $180 的所得稅,省稅 $20(=$100*20%),關鍵就是一筆虧損 $100,卻抵了 2 次稅,一魚兩吃。

213-025-1.jpg
經理人

招式 4. 在證券交易所得和財產交易所得徘徊:

台灣的證券交易所得免稅(註:暫不考慮最低稅負制),當然證券交易損失不能抵稅;相反的,財產交易所得是應稅,財產交易損失就能抵稅。

如圖 3,甲出售 A 公司予乙,到底屬於證券交易?還是財產交易?依稅法的概念,A 公司有印實體股票的,稱證券交易,A 公司沒印股票的,稱財產交易。所以,一般公司多不急著印股票,進可攻退可守。倘若交易賺錢,公司只要在股權轉讓前印妥股票,賣方可享證券交易所得免稅。反之,倘若交易虧損,公司反正沒印股票,賣方可享財產交易損失抵稅。千萬別小看所省下的稅,有時反映在買賣的價款中,確實有利於雙方成交的意願。

213-025-2.jpg
經理人

招式 5. 以併購溢價抵扣課稅所得:

《企業併購法》中有一大塊稅務利多,如圖 4。B 公司用 $100 收購淨值 $40 的 C 公司,產生 $60 的溢價,在會計原則要求的鑑價裡,$60 的溢價需區別可辨認的資產(如客戶關係,粗抓 $15)及不可辨認的商譽(粗抓 $45),假設 B 公司概括承受 C 公司後,消滅 C 公司,依《企業併購法》,這不可辨認的 $45 商譽可平均抵扣 B 公司未來 15 年的課稅所得。(註:依 111 年 5 月三讀通過的《企業併購法》,除了原本 $45 商譽可以抵扣 B 公司的課稅所得外,連符合《營業秘密法》的可辨認資產 $15,都可平均抵扣 B 公司未來 10 年的課稅所得)。

NO214_P022
經理人

通常,併購溢價不小,當 B 公司盤算著透過 C 公司商譽極大化及消滅 C 公司的手段來享受最大租稅優惠時,或許可以增加 B 公司併購 C 公司的意願,相信這也是《企業併購法》立法目的之一。

招式 6. 設公司報銷私人開銷:

由於現行所得歸戶算是綿密,特別是薪資,難逃最高稅率 40% 的個人綜合所得稅,如圖 5,假設丙薪資以外的所得夠大,足以負擔自設 D 公司的基本開銷(如工商登記、記帳、報稅等),丙可在 D 公司裡報銷原本的私人費用及私人資產。此時,丙的薪資所得,課綜合所得稅,但薪資以外的所得,應該就沒課足稅。至於 D 公司中的公務和私人開銷,有時很難釐清,以一般公司配手機、配車為例,電話費可列費用,購車可列固定資產,難道沒有一通電話是連繫親友嗎?沒有一絲油資是私人行程嗎?總的來說,公務開銷仍需掌握其名目及金額的合理性。

NO214_P023-1
經理人

招式 7. 股利所得變為交易所得:

逃稅大戶黃任中教會我們的事,就是把應課個人所得稅的股利所得,轉換成免徵個人所得稅的證券交易所得(註:暫不考慮最低稅負制),如圖 6,丁原本自行投資上市公司股票,當丁收到上市公司發放的現金股利時,依法納入丁的個人所得中課稅。

但是,假設丁透過自設的投資公司持有上市公司股票,上市公司發放的現金股利,就會留在投資公司中。當丁計畫出售投資公司給戊時,會賺取資本利得,只要投資公司趕緊印發股票,資本利得就能轉換成免徵個人所得稅的證券交易所得。因為黃任中做得太過火,法院判決補稅外加重罰,如果回到過去,如果把丁、戊間的交易做得合理些,像是把一些運營灌入投資公司中,淡化避稅色彩,可能會有不一樣的結局。

NO214_P023-2
經理人

招式 8. 財團成立基金會:

依稅法,基金會只要和創設宗旨有關的支出不低於收入的 60%,基金會的獲利免課所得稅,如個人捐款 $100 給基金會,依個人綜合所得稅最高 40% 稅率計算,個人可抵減 $40 的稅負;而公司捐款 $100 給基金會,依營利事業所得稅 20% 稅率計算,公司可抵減 $20 的稅負。當基金會收到捐贈收入後,將至少 60% 的錢用於需要幫助的人,然後基金會得以享受免稅。

當然,稅局也不是省油的燈,為了圍堵避稅,《所得稅法》第 14-3 條中有條最高指導原則:個人與公司間,如有藉資金、股權移轉或其他虛偽安排而不當避稅時,則稅局有權按實際交易事實依法予以補稅。也就是說,節稅還是需要混搭合理的商業或公益目的。以招式 8 來說,如果富豪財團真心做公益,那麼捐贈基金會便不是虛偽安排,而是功德一件了。

需要注意的是,當簡單事情複雜化後,就會一直複雜下去,相關額外的開銷也會伴隨而來,沒法說回頭就回頭。如果試算的省稅空間不大不久,別和稅局過招自找麻煩了。

延伸閱讀:加班費、伙食費要繳稅嗎?讀懂 4 個報稅提醒,別讓權益被侵蝕!

龔汝沁| 現任關鍵評論網媒體集團整合長及財務長,曾任城邦媒體控股集團總經理及財務長、資誠會計師事務所協理,具有台灣、美國、中國會計師資格。
繼續閱讀 財務管理
相關文章
feature picture
經理人

迪卡儂不靠球星代言,如何透過門市夥伴與運動體驗,打造品牌差異化?

2026-10-26 經理人 x 迪卡儂
分享
收藏
已完成
已取消

走進迪卡儂動輒千坪的遼闊賣場,空氣中瀰漫著不同於其他運動用品店的氛圍。不到百元的後背包、3秒開帳的輕巧帳篷、方便試騎的自行車區……,這家來自法國的運動零售巨頭,靠著超過80種運動、上萬件商品的極致CP值與和產品硬實力,在台灣扎根生長了35年。

讓人意外的是,這家幾乎包辦了台灣人第一套運動裝備的「國民運動賣場」,過去在台灣其實沒有編制完整的行銷部,大多是將法國總部的素材,以在地口吻翻譯落地。長久以來,習慣用產品說話的迪卡儂,卻在2023年迎來了巨大轉變。

面對全球消費浪潮轉變,總部意識到,迪卡儂不能只侷限在「零售通路」(Retailer),而是必須進化為搶下消費者心占率的「品牌」(Brand),於是開始在全球各地打造職能更加完整的行銷部。曾任Adidas 資深品牌經理、Crocs數位品牌行銷總監,並在30歲時成為輕奢女鞋品牌Stella Luna史上最年輕全球品牌經理的 Abby Lien,在此時接下台灣迪卡儂首任行銷長的重任。

從產品驅動到建立全功能行銷團隊,Abby Lien 面對的,是一場文化與組織的破冰挑戰:如何在一個以產品為導向、講求務實的大型組織中,從根本注入行銷靈魂;並在不破壞親民的品牌DNA前提下,協助這隻零售大象優雅轉型?

迪卡儂
台灣迪卡儂行銷長 Abby Lien 在2023年時接下重任,一步步為公司搭建全功能的行銷團隊。
經理人

心法一︰第一步不是推活動,而是聆聽

傳統企業對行銷部的疑慮,往往來自一個刻板印象——好像是來「花錢做宣傳」。Abby Lien 比誰都清楚,要讓務實夥伴打從心底擁抱行銷,第一步絕不是大動作推活動,而是「聆聽」,「我把行銷部定調為『商業夥伴』(Business Partner),更多的是輔助銷售,第一件事就是聆聽各單位的需求。」

上任第一週,Abby Lien 沒有待在冷氣房裡看報表,而是直接到門市實習,讓自己沉浸在零售最前線,直面各種實際問題,不論是否與行銷相關,她都試著找出解決之道。直到今天,公司任何一位夥伴,依然能透過通訊軟體隨時敲她,「我是完全open的!」

在團隊建構上,Abby Lien 也沒有盲目擴張。她將原先內容部門重組,賦予品牌零售行銷、CRM等任務,同時靠著靈活的外包協作,即使業務範圍擴大,但核心團隊依然維持在同樣規模,逐步搭建出一支精煉部隊。

迪卡儂
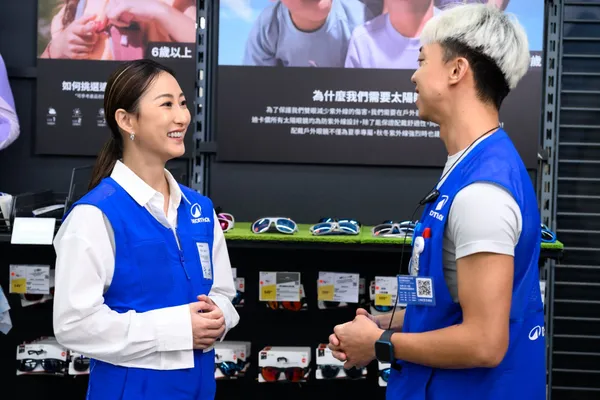
上任第一周,迪卡儂臺灣行銷長 Abby Lien 直接到門市實習,站在第一線聆聽夥伴需求。
經理人

心法二︰快速累積看得見的小成功,打破組織的理性心防

Abby Lien 認為,要讓務實夥伴心服口服,最快的方式就是先累積「快速的小成功」(Quick Small Win),讓夥伴直接感受行銷的助力。上任初期預算有限,Abby Lien 做了一個大膽決定:砍掉高達4、50%的線上廣告預算,「當時壓力不小,萬一流量瞬間下跌怎麼辦?」但她憑藉過往累積的行銷專業,敏銳判斷線上投放還能優化,重新調校後,廣告投資報酬率(ROI)立刻翻倍成長。

Abby Lien 也從聆聽需求中,不斷透過指標性的小型專案測試,再藉由迪卡儂強大的CRM會員系統,在14天內精準追蹤會員轉換,用實績證明行銷真的可以帶來業績。這些小成功都像是一劑強心針,漸漸消除內部疑慮,「他們扎扎實實看得到數據,開始理解行銷部的價值。」

這也在迪卡儂內部產生質變,「公司各部門開始覺得,以後每個專案,都要先找行銷部聊一聊,這個思維轉變就是成功的第一步了。」她笑著說,「被內部接受跟認可的感覺,真的很有成就感!」

心法三︰挖掘公司隱形資產,化身流量密碼

在傳統運動品牌的世界裡,行銷的標準公式是:砸重金請超級巨星代言,用競技崇拜與英雄主義撐起高昂的品牌溢價,「但迪卡儂的初衷是,致力讓更多人感受運動的美好,不是只賣產品。」

迪卡儂不走高昂的代言路線,而是專注降低運動門檻與推廣健康生活,在這樣的品牌基因下,行銷團隊的任務,便是擦亮公司長年累積的「隱形資產」——門市裡的每一位夥伴,與消費者每一次的真實體驗,都是最好的宣傳素材,「行銷不是憑空創造話題,而是扮演『故事轉譯者』,迪卡儂有很多好的故事,這才是我們最強大的行銷武器。」

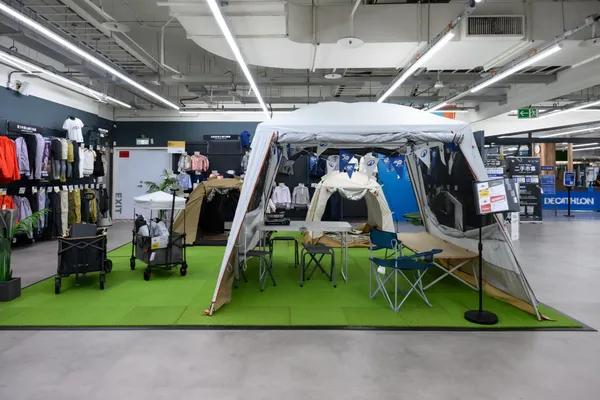
迪卡儂的門市員工,全是運動專家,顧客不僅能獲得最好服務,Abby Lien 也在門市內舉辦豐富的體驗活動,像是如何3秒打開帳篷、10公升的背包要怎麼才能塞入最多物品,消費者在專家指導下,以有趣方式認識產品。這群門市夥伴更化身社群影片的主角,親自現身說法,讓Instagram粉絲翻倍成長,Abby Lien 笑說,「夥伴才是我們的流量密碼!」

每年迪卡儂更在全台門市開出高達1.5萬堂的運動社課程,打造台灣最大的運動體驗平台;門市外的空地更被翻轉為全台最大的「城市運動場」,直接把大型泳池、SUP與匹克球等全搬到現場,讓迪卡儂從賣裝備的通路,進化為體驗運動生活的樂園,透過行銷穿針引線,讓消費者認識一個更立體、兼具專業與溫度的迪卡儂。

迪卡儂
迪卡儂將各種產品情境和體驗搬進門市,打造全民運動生活圈。
經理人

心法四︰根據台灣特色靈活變通,國際品牌深耕在地

面對法國總部的行銷準則,擁有時尚與國際品牌背景的 Abby Lien,也展現極大的靈活度。她維持總部親民的品牌DNA,再根據台灣在地特色調整,比如看到台灣Threads社群爆發的風潮時,迪卡儂在第一時間開設帳號,讓小編以接地氣的口吻「海巡」;當網友突發奇想拿重訓的小槓片當防水杯墊、或是搶買防水袋當「娃包」時,行銷部第一時間聯動門市備貨,成功抓住爆紅商機。

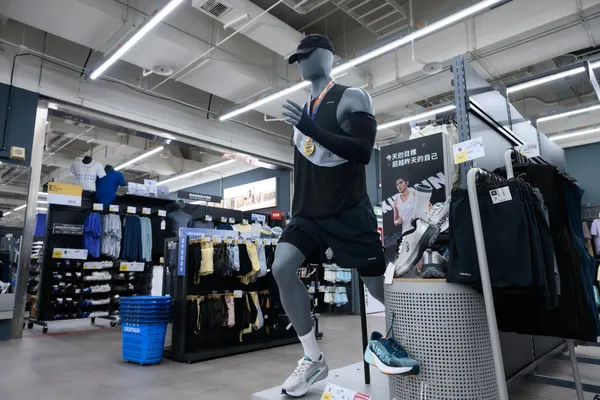
嗅到台灣的跑步熱潮,2026年,迪卡儂啟動台灣史上第一次大型賽事贊助,成為「臺北國道馬拉松」的頂級贊助夥伴,並由旗下專業跑步品牌KIPRUN全力支持賽事。這不只是把迪卡儂Logo貼上去這麼簡單,迪卡儂行銷團隊精心設計了導流機制,讓全台近萬名跑者親自走進迪卡儂門市領取選手物資袋,同時在門市打造KIPRUN體驗式EXPO,透過產品、門市、社群與線上的緊密配合,不僅一舉收穫可觀的新會員數,更在活動後三個月展現長尾效應,創下迪卡儂鞋類銷售首次超越服飾類的紀錄。

迪卡儂
迪卡儂將「路跑」定為台灣市場的戰略品類,今年首次成為「臺北國道馬拉松」的頂級贊助夥伴,並由旗下專業跑步品牌KIPRUN全力支持賽事。
經理人

迪卡儂也和台灣高知名度的YouTuber合作,像是請來「The DoDo Men」的Eric,遠赴法國總部開箱研發核心、邀請成衣專家「胖哥」剖析產品機能。今年迪卡儂也首度和源自法國、台北重量級夜間藝術祭「白晝之夜」合作,舉辦破百人的夜跑活動,這些行銷方式,成功將遙遠的法國故事,轉譯成貼近台灣的品牌語言。

走過35年,迪卡儂也迎來下一階段的品牌變革,「我希望迪卡儂能成為所有台灣人心中的運動第一站,只要想到運動,就會想到『Go-to迪卡儂』。」從習慣用產品說話,到讓行銷成為驅動企業轉型的核心引擎,Abby Lien 用一次又一次的實績證明:最動人的行銷從來不是華麗噱頭,而是扎根於產品、洞察於夥伴,以務實腳步,走出一條屬於品牌的長遠轉型之路。

[本文由經理人整合行銷部與迪卡儂共同製作]

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載
訂閱方案