


九月中,勞保局發了一則新聞稿,標題是〈自提率突破 20%,每 5 位勞工就有 1 人自提 ! 你也自提了嗎?〉。根據勞保局 2026 年 7 月的統計,勞退新制的提繳人數是 786.6 萬人,其中自願提繳的有 158.3 萬人,自提率 20.13%,比去年底又多了 22 萬多人,而五十歲以上的自提比例最高,達到 32.38%。
新聞稿裡有一句話,大概也是多數理財文章談到勞退自提時的標準結論:「越早開始自提,越能發揮時間複利效果,加速個人專戶累積金額,大幅提升未來退休生活保障。」稿子後段還提到,年輕世代愈來愈具有「提早開始、發揮時間複利」的理財觀念。
這個說法正確嗎?勞退自提 6%,到底該不該提?
勞保局沒有回答的是……
這句話單獨看沒有錯,錢越早放進專戶,專戶裡的錢當然會滾得越多。但它回答的只是專戶會不會變大,沒有回答的是:
這筆錢如果放在其他地方,會不會比放在專戶更好?
而後面這個問題,才是要不要自提真正要思考的事情。
勞保局並沒有把機會成本算進來。
但說實在的,這本來也不是勞保局該替我們回答的問題,因為每個人的機會成本不同。只是把它考慮進來之後,答案就變了:
對多數月薪十萬以下的上班族來說,只要你相信自己投資,每年能比勞退基金多賺一個百分點,四十五歲以前自提多半不划算。
會出現這麼大的落差,是因為自提有兩個好處和兩個成本,而好處與成本的時間結構完全不同。好處是提繳當年不計入薪資所得,以及收益保證不低於二年期定存;成本是錢鎖到六十歲,以及勞退基金的報酬率很可能落後你自己的投資。其中稅的好處是一次性的,在你提繳的那一年就確定了,但報酬的落差每年都在發生、每年都在複利,你離六十歲越遠,這個落差累積得越多。所以同樣是自提,四十五歲的人做和二十五歲的人做,算出來其實是兩件不同的事。
這篇文章要做的,就是把這兩邊放在同一個比較基礎上。
先把「免稅」改成「遞延」
自提並不是「完全免稅」,這是第一個要釐清的地方。
自提的錢在提繳那一年不計入薪資所得,但等你六十歲以後領出來,它會被當成退職所得課稅。勞保局新聞稿的用字其實很精確,寫的是「免納入薪資所得扣繳的節稅優惠」,但這句話在轉述的過程中常常變成「免稅」,連帶讓很多人以為自提的那筆稅是省掉了,而它其實只是延後了。(法條與課稅規定整理在文末附錄一。)
所以自提的稅務利益,最後可以濃縮成一個數字:你提繳那一年省下的稅率,減掉你領取時要繳的稅率。舉例來說,一個單身、月薪十萬元、落在百分之十二級距的人,自提百分之六一年是 72,000 元,當年大約少繳 8,640 元的稅。如果六十歲以後領出來時這筆錢不用課稅,這 8,640 元就是真的省下來了;但如果領出來時也要繳百分之十二,從名目金額來看,他等於什麼都沒省到,只是把同一筆稅晚三十年繳。
所以,自提的稅務好處是在你提繳的那一年先記帳,要等到你六十歲以後決定怎麼領的那一天才真正結算。而以目前的規則,年資三十年的人,退休後一次領 618 萬元以下完全不用繳稅,由於多數人的專戶可能都到不了這個金額,所以自提在實務上確實已經很接近「延後之後就免稅了」。
一次性的稅盾,與每年複利的落差
要不要自提,比較的是同一筆薪水的兩種用法:
自提,讓這筆錢整筆進入專戶,以勞退基金的報酬率成長到六十歲;或者不自提,先照你的稅率繳稅,剩下的錢自己拿去投資。
自提贏的地方在起跑點。以百分之十二級距的人來說,同樣一元薪水,進專戶的是完整的一元,自己投資的只剩 0.88 元,等於自提一開始就多了大約百分之十四的本金。自提輸的地方在跑道上,如果你自己投資每年比勞退基金多賺一個百分點,這個差距會一年一年複利,大約十三、四年後就會把那百分之十四追平,之後差距則是會越拉越大。
所以問題最後會變成:你離六十歲提領還有幾年?夠不夠讓報酬率的差距把稅的好處吃掉?
這裡面有三個數字你自己知道,也就是你的稅率、你幾歲,以及你大概會怎麼領。真正不確定的只有一個:你自己投資每年能比勞退基金多賺多少。
這個問題很難給一個標準答案。勞動基金運用局自己公布的比較裡,新制勞退基金過去五年的平均收益率是 10.28%,拿全球股市來比,落差不到一個百分點,拿台股來比,落差超過四個百分點(數字與口徑見附錄三)。同一段時間、同一份官方報告,只是換一個比較對象,落差就從不到一個百分點變成四個百分點以上,所以你會得到多大的落差,取決於你拿什麼來比。
勞退基金是股票、債券與其他資產混合的組合,長期報酬比全部放在股票的組合低,是很合理的事,但它的波動也比較小。如果你不自提的那筆錢本來就會放在股債平衡的組合裡,落差可能接近零;如果它會放在全市場股票指數,我的判斷是落差比較可能落在一到三個百分點之間。至於勞退基金最近一年 15.60% 的成績,背後是台股與人工智慧相關行情的大多頭,拿它來推估未來三十年就顯得不是那麼合理。
下面這張表,就是把落差分成一、二、三個百分點三種情況,算出「幾歲以後自提才開始划算」。這張表先用對自提最有利的假設,也就是領取時不用繳稅(算法與假設見附錄二)。
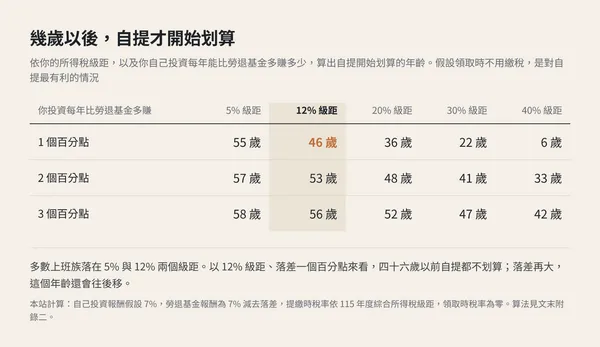
這張表最需要看的是左邊那兩欄,因為多數上班族的所得級距落在那裡。粗略來說,單身、一年領十二個月薪水的人,月薪九萬以下大多是百分之五級距,月薪九萬到十五萬左右是百分之十二,已婚或有扶養親屬的人扣除額比較多,同樣的薪水會落在更低的級距(換算方式見附錄四)。
對百分之五級距的人來說,不管報酬率落差是一、二還是三個百分點,都要五十五歲以後自提才划算,因為他從自提得到的稅盾本來就很小,百分之五的起跑優勢,只要幾年的報酬落差就會被追平。百分之十二級距的人,在落差一個百分點的情況下是四十六歲,落差兩個百分點就延到五十三歲。
換句話說,對大多數人來說,勞退自提其實是離退休只剩十年左右才值得用的工具。
右邊三欄的差別就大得多。百分之二十級距的人,只要落差不超過一個百分點,三十六歲以後自提就划算;到了百分之四十,落差一個百分點的時候,幾乎任何年紀自提都划算。但要進到這些級距,月薪大約要十五萬以上,這已經是薪資分布裡很上層的一群人。
這張表是最樂觀的版本,因為它假設錢在六十歲就回到你手上,而且領出來時不用繳稅。實際上不管以後怎麼領,門檻都會再往後移。選一次領,薪水越高、專戶越大,自提的部分越可能被課到稅,月提繳工資在上限十五萬元的人大約要繳百分之四到七,如果退職所得的門檻哪天不再跟著物價調整,還可能更高;選月領,稅是免了,但錢會繼續留在勞退基金裡二十多年,如果你退休後自己的錢每年能多賺一個百分點,效果大約等於被課百分之九的稅,這時百分之五級距的人任何年齡自提都不划算,百分之十二級距的人要到五十六歲以後(計算見附錄五、六)。所以這張表上適合參與自提的年齡,只會往後,不會往前。
勞保局那句「越早開始自提,越能發揮時間複利效果」,放在這張表上就看得出它漏了什麼。複利確實在發揮作用,只是它同時作用在兩邊:專戶裡的錢在複利,你沒有選擇的那條跑道也在複利,而對大多數情況來說,後者跑得比前者快。
但勞退專戶的對帳單只會顯示前者,後者那筆看不到的差額,就是我們的機會成本。
對的答案,錯的理由
如果把前面那張表拿去對照現實中誰在自提,會發現一件有趣的事:大家的行為跟表上的答案其實差不多,但理由幾乎完全不一樣。
勞保局這次的統計裡,五十歲以上勞工的自提比例是 32.38%,全體只有 20.13%。越接近退休,自提的比例越高,這跟表上的答案是一致的,因為離六十歲越近,自提才越划算。
但如果問大家為什麼這樣選,答案就不是根據這張表了。勞保局解釋五十歲以上自提比例最高,是因為這些資深勞工「臨近退休」,也就是覺得快退休了,該多存一點。1111 人力銀行 2024 年的調查問不自提的人為什麼不提,前三名是錢不夠用無法自提 37.7%、薪水太低自提金額太少 36.2%,以及想保留流動資金 23.6%。
中年的人自提,是因為退休近在眼前,而不是因為他算過自己的邊際稅率;低薪的人不自提,是因為沒有錢,而不是因為他算出報酬會落後。 兩邊碰巧都做對了,這在大部分時候沒有關係,直到有人拿著錯的理由去做另一個決定。
真正會被影響的,是中間那一群人:落在百分之十二級距、三十多歲、手上有一點餘裕,而且讀到「越早開始自提,越能發揮時間複利效果」的人。
他們有能力自提,也正在被鼓勵自提,而表上計算過的答案告訴他們,除非他們不自提的那筆錢只會賺得跟勞退基金差不多,否則晚十年再開始自提,結果反而更好。
最重要的但書:你實際上會拿那筆錢做什麼
但要注意的是,上面所有的計算,都建立在一個前提上:
你不自提的那筆錢,會真的拿去投資,而且投資報酬會比勞退基金高,但這個前提並不是對所有人都成立。
如果那筆錢最後變成一張報酬率很低的儲蓄險,或者乾脆在某個月被花掉了,那麼落差就不是正的一到三個百分點,而是負的。自提就會壓倒性勝出。
從這個角度看,自提鎖到六十歲的那個限制,對某些人來說反而是它最大的價值。錢從薪水直接扣走、看不到也拿不回來,它替你擋掉的是那些你自己知道控制不住的時刻。如果你對自己的投資紀律沒有把握,這份保護值多少錢,只有你自己知道,而它很可能比表上那幾個百分點更重要。
但相對的,你也把這筆錢從「接下來二十年都能動用」換成「六十歲以後才能動用」。
那二、三十年裡,你可能會換工作、會想休息一年、會遇到一個需要本錢的機會,也可能什麼都不會發生。強制鎖到六十歲的好處是看得見的,因為那就在你的勞退帳戶裡;而你因此放棄的,可能是那段期間裡能夠換一條跑道的能力,一個讓你能夠擺脫財務困境的籌碼,而它不會出現在任何一個帳戶上。
先問自己兩個問題
所以勞退自提 6% 到底該不該提?
對多數上班族來說,先問自己兩個問題:
你不自提的那筆錢會不會真的拿去投資,而不是花掉?
同時你相信自己投資每年能比勞退基金多賺至少一個百分點嗎?
如果這兩個前提有一個不成立,現在就開始提。如果兩個前提都成立,照前面那張表,多數人可以等到離退休十年左右再開始。
好處是,這並不是一個一次定終身的決定。勞保局的規定是自提率一年內最多可以調整兩次,也可以隨時透過雇主申報停止。所以它其實是一個每年都能重新回答的問題。每過一年,你可以重新檢視自己是不是真的把那筆錢拿去投資了,而你離六十歲也更近了一年,表上的答案會跟著移動一格。
我認為要不要自提,最重要的是我們應該要知道,自己在做這個決定時放棄了什麼。
不管是更高的報酬率,或是轉換跑道的機會,這些都是機會成本。有些機會成本很隱晦,有些甚至不是財務上的機會成本,我們很少會把它們算進來。
後面幾篇會換不同的主題,但問的都是同一件事:
在那些看起來最精打細算的選擇背後,我們是不是忽略了什麼機會成本呢?
附錄:計算方式與法規依據
一、自提與退職所得的課稅規定
《勞工退休金條例》第 14 條規定,勞工自願提繳的退休金,不計入提繳年度的薪資所得課稅。領取時,依《所得稅法》第 14 條第 1 項第 9 類,當成退職所得課稅。
依財政部公布的 115 年度標準,一次領的話,領取總額在 206,000 元乘以年資以下的部分不課稅,介於 206,000 元與 414,000 元乘以年資之間的部分以半數計入所得,超過 414,000 元乘以年資的部分全數計入;分期領(月退)則是每年領的總額先減除 894,000 元,剩下的才算所得。以年資三十年來說,一次領 618 萬元以下不課稅,618 萬到 1,242 萬元之間只有一半計入所得。
這些金額會隨物價調整。《所得稅法》第 14 條規定,消費者物價指數較上次調整年度的指數上漲累計達百分之三以上時,退職所得的金額要按上漲程度調整。114 年度的數字是 198,000、398,000 與 859,000 元,115 年度調整為上述金額。
免稅額度依年資計算,由整個專戶共用,雇主提繳、自提與累積收益合併計算,自提沒有獨立的額度。
二、門檻年齡的算法
比較的是同一元薪水的兩種用法。自提:一元全額進入專戶,以勞退基金報酬率 r_p 成長 n 年,領出時繳稅率 t_out。不自提:先繳邊際稅率 t_in,剩下的 (1 − t_in) 元以自己投資的報酬率 r_m 成長 n 年。自提比較划算的條件是:
(1 − t_out) ÷ (1 − t_in) > [(1 + r_m) ÷ (1 + r_p)]^n
移項後,自提打平的年數為 n* = ln[(1 − t_out) ÷ (1 − t_in)] ÷ ln[(1 + r_m) ÷ (1 + r_p)],門檻年齡等於 60 − n*。
正文表格的假設:r_m = 7%,r_p = 7% 減去落差,t_out = 0。以百分之十二級距、落差一個百分點為例,n* = ln(1 ÷ 0.88) ÷ ln(1.07 ÷ 1.06) ≈ 13.6 年,門檻年齡約 46 歲。結果主要取決於兩個報酬率的比值,r_m 設成 6% 或 8%,表中年齡的變動在一歲以內。
這個算法假設自己投資的報酬不被課稅。台灣股票的資本利得不課稅,但股利要併入所得,如果自己投資的標的配息比重高,稅後的 r_m 會比較低,對自提有利。
三、報酬落差的參考數字
勞動基金運用局〈勞工退休基金運用情形〉月報(114 年 12 月、115 年 7 月)列出的比較:
| 110~114 年平均年報酬率 | |
|---|---|
| 新制勞退基金 | 10.28% |
| MSCI 全球股票指數 | 11.19% |
| 臺灣加權股價指數 | 14.48% |
幾點口徑說明:報告註明為原幣別計價,MSCI 全球指數沒有換算成新台幣;臺灣加權股價指數是價格指數,不含股利,含息後差距會更大;勞動部新聞稿寫近五年平均 10.33%,與月報的 10.28% 略有差異,本文採月報數字。新制勞退基金 114 年度收益率 15.60%,近十年(105~114 年)平均 8.58%。
四、稅率級距與年薪換算
115 年度綜合所得稅級距:所得淨額 61 萬元以下 5%、61 萬~138 萬元 12%、138 萬~277 萬元 20%、277 萬~519 萬元 30%、519 萬元以上 40%。
以單身、只有薪資所得、採標準扣除額估算,可扣除免稅額 101,000 元、標準扣除額 136,000 元與薪資所得特別扣除額 227,000 元,合計 464,000 元。因此年薪約 107 萬元以上進入 12% 級距,約 184 萬元以上進入 20% 級距。以一年十二個月薪水換算,大約是月薪九萬與十五萬。這個換算沒有扣除自提本身的金額,也沒有考慮其他所得與扶養親屬。
五、一次領的稅率試算
條件:年資 30 年、雇主與自提各 6%、月提繳工資三十年不變、退休當年沒有其他所得、單身、扣除免稅額與標準扣除額。自提部分的稅率=(含自提的專戶一次領應納稅額 − 不含自提時的應納稅額)÷ 自提累積金額。
六、月領的機制與報酬落差試算
依勞保局〈月退休金計算基礎〉,月退休金是以申請時專戶的累積本金與收益,除以年金現值因子,再除以 12 個月計算。請領之後,專戶賸餘金額會「扣除已領金額並加計期間投資收益」,並依調整後利率、專戶賸餘金額與賸餘平均餘命重新核算月退金額。年金現值因子採年金生命表的平均餘命(60 歲請領約 23 年)與前三年平均保證收益率,目前每年給付大約是專戶餘額的二十分之一,因此專戶要超過約 1,800 萬元,年給付才會超過分期領的減除額 894,000 元。
報酬落差的試算:假設專戶在 60 歲後分 23 年領完,專戶內以勞退基金報酬率 5% 運用,並以你自己退休組合的報酬率 6% 折現,月領的現值約為在 60 歲一次取回的 91%,也就是損失約 9%。把這 9% 視同領取時的稅率,就要重新計算門檻年齡。
(本文出自退休研究室)
Manager AI 幫你提問:
從 25000+管理文章與 800+深度專題為你找答案
內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。
