退休規劃是一項長期的財務工程,若想避開常見的地雷,建議從以下幾個核心面向進行調整與檢視:
1. 避免「存太少」與「錯失免費資金」
許多人因忽視退休儲蓄,導致無法獲得公司提供的相對提撥。以美國的 401(k) 為例,若員工自提金額不足,便會白白放棄公司給予的「免費資金」。在台灣,雖然勞退新制有雇主強制提繳的 6%,但若僅依賴此項,所得替代率往往偏低,因此勞工應積極考慮自行提撥,以補足退休金缺口。[1][4][7]
2. 破除「單一投資」與「過度積極」的迷思
退休理財最忌諱將雞蛋放在同一個籃子裡。常見的錯誤包括:
- 過度集中投資: 許多人習慣購買自己公司的股票或單一大型企業股票,這在風險管理上極為危險,一旦該標的表現不佳,老本恐將化為烏有。[4][7]
- 資產配置失衡: 根據 Empower 首席投資策略師瑪塔.諾頓(Marta Norton)的觀察,許多人退休前股票曝險過高,忽略了現金與穩定型資產的配置。例如,曾有科技公司主管王先生因退休前大量買入權值股,卻因進場時點不佳導致本金虧損。建議應隨年齡增長,逐步降低高風險資產(如股票型基金)比例,轉向穩健型資產。[1][2][7]
3. 納入「醫療與長壽」的隱形成本
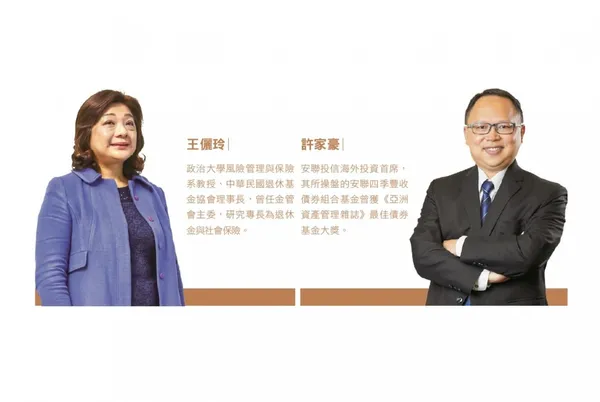
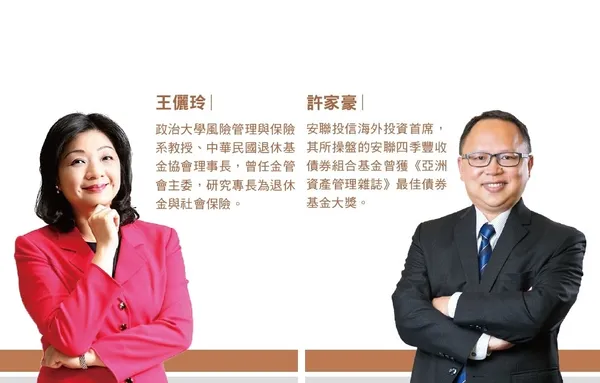
退休規劃常犯的錯誤是只計算生活費,卻忽略了醫療與長期照護的龐大開支。政治大學教授王儷玲提醒,隨著平均餘命延長,醫療費用可能在幾年內就侵蝕掉辛苦累積的退休金。建議應透過健康險、年金險等工具轉嫁風險,並在盤點退休金時,將看護費、重症醫療等高額支出納入預算,而非僅以「省吃儉用」作為唯一策略。[2][3][6]
4. 調整心態:及早開始與紀律投資
許多人因「退休還很久」而延遲準備,或因貪婪與恐懼陷入追高殺低的循環。理財專家建議:
- 利用時間複利: 愈早開始規劃,愈能透過時間複利減輕壓力,避免為了追趕進度而被迫承擔過高風險。[3][7]
- 自動化理財: 針對忙碌的上班族,可利用網路銀行設定自動扣款,強制執行投資計畫,避免因怠惰成為月光族,並透過定期定額方式平攤市場波動成本。[5][7]
最後,請務必認清「養兒防老」在現代社會已非可靠的保障,應將退休視為獨立的財務責任,透過多元資產配置與風險管理,為自己打造一個具備穩定金流與醫療防護網的退休生活。