在考慮如何投入年終獎金時,面對不同 ETF 的績效與特性差異,建議您先釐清個人的「現金流需求」與「投資目標」。
釐清資金用途與風險承受度
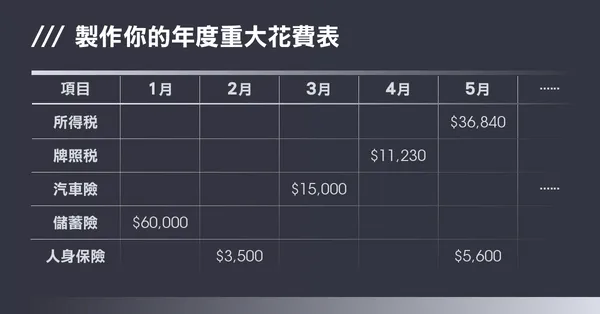
在投入任何投資標的之前,認證理財規劃顧問徐采蘩建議,應先將年終獎金依照「償債、必要支出、緊急預備金、理財、犒賞自己」的順序進行規劃。若您尚未建立 3 至 6 個月的緊急預備金,建議優先保留現金,而非全數投入股市。此外,由於年終獎金並非固定收入,應避免預設每年都有,並以短期規劃為佳,以免因獎金減少而影響財務狀況。[6]
根據投資偏好選擇 ETF
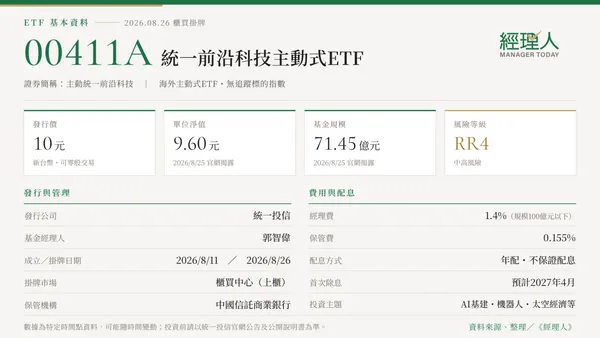
若您已規劃好財務預算並決定投入 ETF,可以從以下幾個面向評估 0050 與其他標的(如您提到的 00991A 類型的產品或市場常見選擇)的差異:
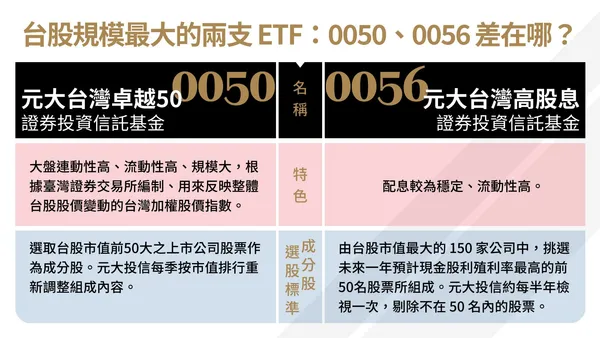
- 現金流需求(配息 vs. 利滾利): 0050 採取一年配息兩次的方式,適合需要穩定現金流的投資人。[1][8] 若您偏好將股利留在基金內進行「利滾利」的長期複利效果,則可考慮不配息的 ETF 產品,這類產品通常更適合追求長期資本利得的投資人。[8]
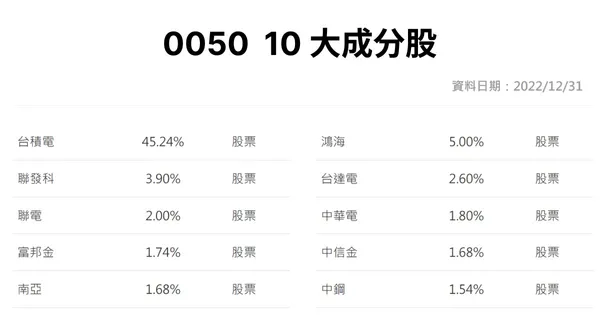
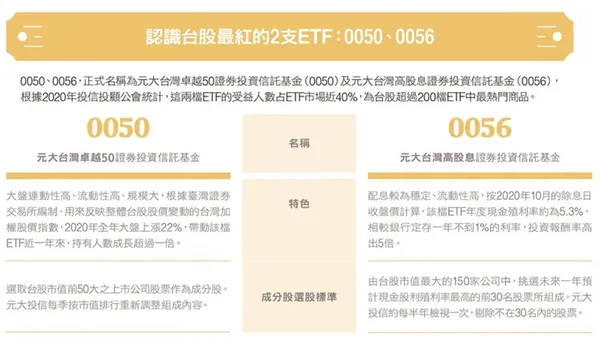
- 產業集中度與權重配置: 0050 追蹤臺灣 50 指數,成分股選取台股市值前 50 大公司,台積電權重較高,與大盤連動性強。[3][8] 若您擔心單一公司(如台積電)佔比過高,部分新興或特定指數型 ETF 會透過權重上限設計(例如限制單一成分股不得超過 30%)來降低集中度風險,您可以根據自己對風險的承受度進行選擇。[8]
- 內扣費用與追蹤績效: 投資 ETF 時,經理費與保管費等內扣費用會直接影響長期報酬。建議投資人至投信官網查詢「淨值績效」與「追蹤偏離度」,若追蹤偏離度超過 0.3%,則該標的可能不適合長期持有。[3][4]
實戰建議
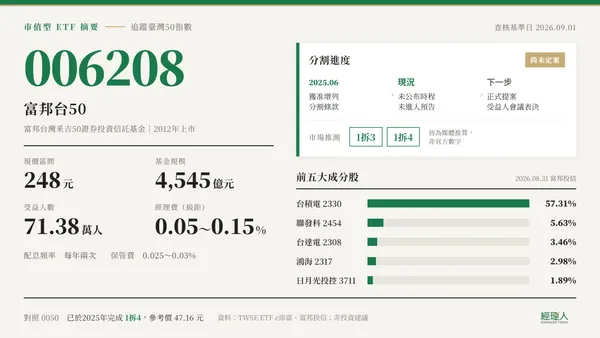
如果您看好台股大盤,0050 與 006208 均追蹤同一指數,長期報酬表現理論上相當接近,主要差異在於股價門檻與基金規模。[5] 若您偏好低門檻,可關注該 ETF 是否有分割計畫或透過零股交易進行定期定額布局。[7] 投資前,請務必詳閱公開說明書,並依據自身的財務狀況、投資年限與風險承受度審慎評估,切勿僅因績效差異而盲目投入。[2][8]