管理 Management > 行銷公關
feature picture
Mays Business School at Texas A&M University

行銷5.0來了!科特勒:疫情下的成功行銷,要從 3 大場景貼近顧客

2021-07-01 整理‧撰文 周頌宜
分享
收藏
已完成
已取消

「新冠肺炎的爆發,加速行銷 5.0 的誕生,」行銷學之父菲利浦.科特勒 (Philip Kotler)直言, 行銷人已從「適應」數位行銷,進展為不得不「使用」數位行銷。

回顧行銷模式的發展,不難看出科技的影響力日益擴大。科特勒、馬克加行銷顧問公司(MarkPlus)的創辦人陳就學(Hermawan Kartajaya)與營運長伊萬.塞提亞宛(Iwan Setiawan)於 2009 年合著《行銷3.0》,梳理 70 年來行銷方式演變,畫分為 1.0、2.0、3.0時代。

在工業時期的 1900 年代,企業的目的就是把產品賣出去,因而行銷 1.0 多強調商品的功能與規格;等到科技普及,消費者有更多管道比較不同產品的差異,行銷 2.0 則以滿足顧客的情感需求為重心;近代消費者意識抬頭,各種議題如氣候變遷、勞工安全等發酵,消費者重視品牌理念,所以行銷 3.0 則強調企業的社會貢獻。

2016 年出版《行銷4.0》,社群媒體讓消費者仰賴親友、網友的建議,品牌必須成為消費者的朋友。接著不到 5 年,於今年 2 月發表《行銷5.0》

延伸閱讀:品牌知名度只是表象!想確定行銷有效,科特勒提出「兩大評量指標」

運用科技模擬人類行為,量身打造行銷策略

科特勒指出,行銷 5.0 聚焦科技及數據的運用,也就是下一代技術(next tech),分別是人工智慧(AI)、自然語言處理(NLP,natural learning process)、感應科技(sensor tech)、機器人(robotics)、混合實境(mixed reality)、物聯網(IoT,Internet of Things)和區塊鏈(blockchain)。

這些技術都和模擬人類的行為(human-mimicking)息息相關,最明顯的例子是 Netflix 使用大數據分析與 AI,推薦使用者感興趣的影片;換句話說,行銷人為了不同客群,量身打造行銷策略。

不過,看似圍繞科技的行銷手法,科特勒強調,行銷科技(Martech)的關鍵是行銷人如何找到人與科技的共生關係,利用科技做對決策,而非被取代。

行銷5.0包括兩大原則

原則一:數據驅動。

科特勒認為,行銷人做的每個單獨決定,都要有足夠的數據支撐。數據畫分得愈細,蒐集得愈完整,再進一步統整出相似行為的消費者,投以對應的廣告,愈能引起共鳴。

原則二:敏捷開發。

產品生命周期愈來愈短,誰先趕上趨勢及消費者品味,等於贏了一半。科特勒舉例,快時尚品牌 Zara 憑藉每年超過 1 萬種品項的研發速度,成為近 10 年最成功的時裝品牌之一。

透過實時分析(real-time analytics),即時蒐集顧客消費「過程」中的偏好,立即調整產品與服務。同時建立專案團隊,延攬跨領域的人才,快速試錯不同的廣告設計、版位配置等,找到最有效的行銷方案。

3大行銷場景,更準確、即時回應顧客

以數據驅動和敏捷開發為前提,具體的應用包含預測行銷、場景行銷及擴增行銷。

1.預測行銷(predictive marketing)

小說《魔球》講述美國職棒大聯盟奧克蘭運動家隊(Oakland Athletics),2001 年未打入世界大賽之後,大咖球員相繼出走。時任總經理比利.比恩(Billy Beane)在預算不足的情況下,捨棄傳統球探挖掘潛力球員的方式,聚焦打擊率、上壘率等數據優異的球員,創造20連勝紀錄,促使明星球隊,如波士頓紅襪(Boston Red Sox)效法。

科特勒解釋,行銷人習慣用統計數字解釋已發生的行為,再用直覺猜測下一個可能成功的決策,就像大聯盟的球探。如今,AI 打造的預測模型,可能比球探更準確。

2.場景行銷(contextual marketing)

指的是消費者從想要到買商品的歷程,都能成為行銷的著力點。美國連鎖藥妝集團沃爾格林(Walgreens)於 2019 年測試一款智能冰箱(smart cooler),以結合攝影機、感測器的面板取代透明的玻璃門,一方面蒐集消費者的性別、年齡等資訊,一方面經由顧客的表情分析,投放他們可能有興趣的廣告。結果顯示,安裝智能冰箱的 50 間門市,營收較 2018 年同期成長 5~12%,也帶來額外的廣告收入。

科特勒表示,行銷人除了分析顧客的網路足跡,臉部表情或行為舉止等立即的反應,這些數據也能提供給 AI 分析。

3.擴增行銷(augmented marketing)

提升消費體驗與互動的技術。舉例來說,IKEA 使用擴增實境(AR,augmented reality),連結消費者的現實生活空間與販售的虛擬家具,直接檢視產品與家裡的風格是否相符;當顧客來到實體店,店員就能夠省下諮詢的溝通成本,專注在銷售及服務。

(本文整理自《行銷5.0》,天下雜誌出版。)

繼續閱讀 行銷 數位化
相關文章

行銷5.0

管理 Management > 財務管理
feature picture
經理人

榮獲《亞洲銀行家》 玉山銀行全球企業卡 G ePay 如何解決企業費用管理四大痛點?

2026-08-31 經理人 x 玉山銀行
分享
收藏
已完成
已取消

企業費用管理涵蓋支付、報帳、審核、對帳與控管等多個環節,長期存在作業繁瑣、資訊分散及管理不易等挑戰。玉山銀行全球企業卡 G ePay 以企業費用管理流程為核心,聚焦作業效率、管理透明度、員工體驗及支付安全四大面向,透過數位化管理機制協助企業提升費用管理效能,讓企業卡從支付工具進一步發展為企業營運管理的重要助手。

在高度成熟且產品選擇多元的企業卡市場中,玉山銀行全球企業卡 G ePay 榮獲《亞洲銀行家》(The Asian Banker)「Retail Finance Product and Service Awards:Best Credit Card for SMEs」獎項肯定。其獲獎原因不僅來自支付功能的創新,更在於針對企業費用管理流程中的實際需求,提供更完整的數位化管理機制。

長期以來,企業在費用管理過程中普遍面臨作業效率不足、資訊不透明、員工代墊負擔及支付安全等挑戰。玉山全球企業卡 G ePay 從報帳與支付流程出發,聚焦企業最常面對的四大痛點,協助企業建立更即時、透明且安全的費用管理模式。

痛點 1》告別月底報帳塞車 費用管理從「事後審核」走向「事前控管」

每到月底,往往是企業報帳的高峰期。員工必須整理發票、收據並填寫報帳資料,再由主管逐筆簽核,財務人員則需進一步審核、登錄與對帳。當大量報帳案件同步湧入,不僅增加作業負擔,也容易影響整體處理效率。

玉山全球企業卡 G ePay 將費用管理的控制點向前移動。企業可預先設定卡片效期、交易額度、交易幣別以及消費通路等條件,將企業內部費用政策直接轉化為支付規則,從源頭限制支出的使用範圍,讓管理模式由「消費後審核」進一步提升為「消費前控管」。

針對跨境支付需求,玉山全球企業卡 G ePay 支援美元、日圓、歐元直接付款,協助企業降低匯率波動帶來的影響;同時透過自選帳單結帳日及統一付款週期等機制,提升資金運用彈性。

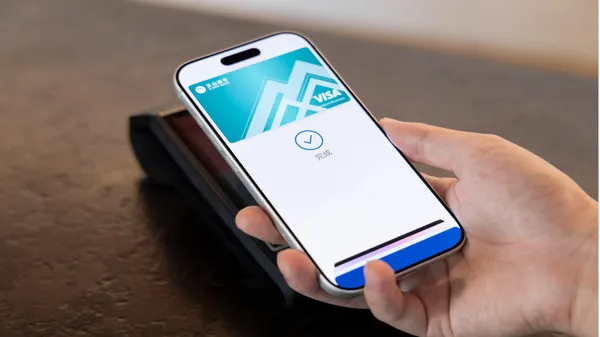
除了簡化財務端的審核與對帳流程外,玉山全球企業卡 G ePay 也將數位化管理延伸至員工端。員工可將全球企業卡綁定 Apple Pay、Google Pay 等數位錢包,透過手機完成支付。

同時,發票與收據可即時上傳至 App 保存,減少紙本文件管理負擔。若企業已建置 ERP 或費用管理系統,還可透過系統串接自動匯入交易資料,降低人工輸入與資料整理成本,讓整體報支流程更加即時與便利。

痛點 2》突破管理盲區「精準掌握」預算數據與成本控制

傳統報帳流程的問題不只是耗時費力,更可能形成管理盲區。管理者往往只能掌握總支出金額,卻難以深入了解資金實際流向與支出原因,也難以即時發現異常交易或掌握費用趨勢變化。

玉山全球企業卡 G ePay 可完整記錄並整合每筆交易資訊,提供彈性的自訂欄位查詢功能,企業可依據需求設定發票號碼、專案名稱、部門代碼等管理項目,從不同角度分析支出狀況。透過系統化的數據整理,管理者可快速掌握部門支出情形、專案費用變化及異常交易狀況,進一步作為預算管理、成本控制與資源配置的重要依據。

此外,玉山全球企業卡 G ePay 提供多元管理報表,並可依企業需求設計客製化分析內容,將原本分散的支出資訊轉化為可運用的管理數據。管理者得以即時掌握費用流向與變化趨勢,把更多時間投入策略規劃與經營決策。

痛點 3》減輕員工代墊壓力 公司「自主設定」提升支付體驗

許多企業仍採取員工先行代墊、後續申請報支的作業模式。然而隨著企業規模成長,公務支出項目日益多元,不僅涵蓋餐飲與交通費用,也延伸至差旅住宿、數位廣告投放及 SaaS 軟體訂閱等營運支出,員工墊款壓力隨之增加。

玉山全球企業卡 G ePay 透過數位企業卡機制,將企業卡管理模式由傳統的「按職級配卡」,逐步轉變為「按工作需求給卡」。當員工因出差、採購或專案需求產生公務支出時,企業可於內部審核後,快速完成卡片核發與額度設定,並同步建立相關支付規則,協助員工執行公務支出而無須自行代墊費用。

當特定專案結束、員工不再有相關支出需求,或企業發現異常使用情況時,也可即時調整權限或停用卡片,降低誤用與不當使用風險。此外,玉山全球企業卡 G ePay 支援境內外、線上與線下等多元支付情境,可因應不同類型公務支出需求,提升支付便利性與使用體驗。

痛點 4》降低資訊外洩與冒用風險 「專卡專用」強化支付安全

在企業支付數位化過程中,安全管理始終是企業關注的重要課題。傳統實體企業卡除了申請與管理程序較為繁複,也存在遺失、資訊外洩與遭冒用等風險,因此多數企業通常僅提供特定主管或少數員工使用。

針對此項需求,玉山全球企業卡 G ePay 導入 Visa 虛擬卡(VCN, Virtual Card Number)技術,可依不同支付需求產生一次性或特定用途的虛擬卡號,並設定交易金額、消費通路、使用期間及幣別等條件,建立「專卡專用」的支付模式。

例如企業可針對特定差旅、採購或專案支出配置專屬虛擬卡號,每組卡號皆依核准用途設定使用條件。即使卡號資訊遭外部取得,仍可透過交易條件與使用範圍限制等多重控管機制,降低冒用交易風險。同時,企業也能確保每筆支出均符合內部採購、財務及差旅政策要求,在兼顧支付便利性的同時,強化內部控管與資訊安全。

從繁瑣的報帳流程、資訊分散造成的管理盲區,到員工代墊壓力與支付安全風險,這些企業長期面臨的挑戰,反映出費用管理需求正快速朝向數位化與智慧化發展。

玉山全球企業卡 G ePay 獲得《亞洲銀行家》「Best Credit Card for SMEs」獎項肯定,不僅展現其在企業支付與費用管理領域的創新成果,也反映企業支付工具的角色正逐漸從單純交易功能,延伸至費用控管、數據分析與經營決策支持。

在即時化、透明化與數位化的管理趨勢下,企業費用管理已不再只是財務作業的一環,而是提升營運效率與強化企業競爭力的重要基礎。玉山全球企業卡 G ePay 透過整合支付、控管與數據應用,協助企業掌握費用管理主導權,打造更具效率與韌性的營運模式。

立即了解:https://esun.co/ZDBUh
立即諮詢:https://esun.co/iiBrD

【謹慎理財 信用無價】
◎申請人應於當期帳單繳款截止日前,將應繳款項全額繳付玉山銀行◎各筆延遲利息之計算,係將每筆「得計入延遲本金之帳款」,就該帳款之餘額自起息日起以延遲年利率15%計算至該筆帳款結清之日止(元以下四捨五入),其帳款以各筆帳款入帳日為起息日◎其他相關費率依本行網站及申請書公告

[本文由經理人整合行銷部與玉山銀行共同製作]

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載
訂閱方案