在考慮裸辭前,建立財務緩衝期是確保職涯轉換過程不陷入恐慌的關鍵,這不僅是為了支付生活開銷,更是為了讓你在面對下一份工作選擇時,擁有足夠的底氣與談判籌碼。[4][7]
規劃財務緩衝的具體步驟
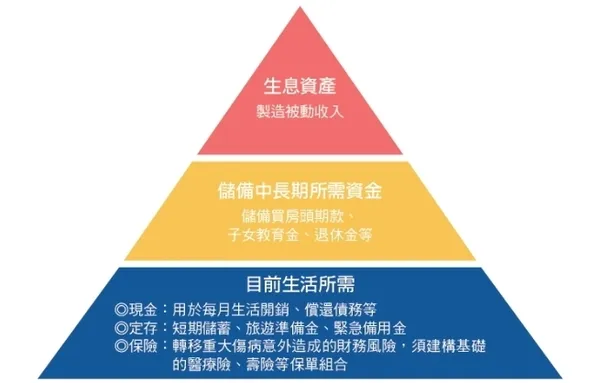
- 盤點開銷與設定目標:首先需透過記帳釐清每月的必要支出。人際關係洞察家熊太行建議,至少要準備足以支撐三個月房租的緊急基金;而一般理財建議則多落在 3 至 6 個月的生活費,若工作不穩定、有家庭負擔(如孝親費、撫養子女),則建議準備 6 個月甚至一年以上的生活費。[1][2][5]
- 打造專屬的「不怕死資金」:為了增加存錢動力,可以為這筆緊急預備金取個特別的名字,例如「不怕死資金」。這筆錢的核心原則是「高流動性」與「價值穩定」,建議存放在銀行定存,確保在 24 小時內能隨時領出,且不受市場波動影響,避免因急需用錢而被迫虧本賣出股票或基金。[2][3]
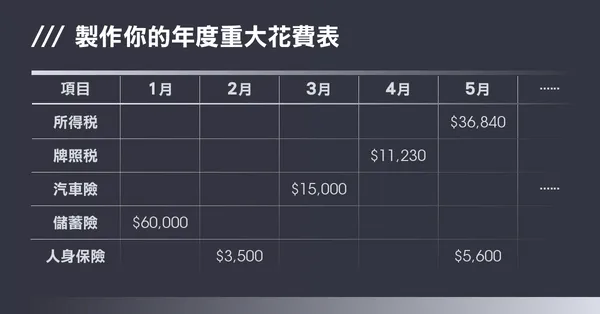
- 製作年度預算表:透過年初製作預算表,將收入與支出分類,並預留稅務、保險等年度重大花費。這能幫助你掌握資金流向,避免將年終獎金或其他收入誤認為「多出來的錢」而輕易花光,確保每一分錢都能用在刀口上。[5][6]
降低財務焦慮的策略
- 開源與建立備案:若擔心辭職後收入中斷,可以在在職期間嘗試經營副業,如寫作、設計或代購。美國一人創業家賈斯汀.威爾士(Justin Welsh)建議,不必急著辭職,可每天抽出 60 分鐘經營個人事業,等到業外收入穩定,甚至超過正職薪水時,再考慮轉職。[4][8]
- 檢視並優化支出:定期檢視帳單與訂閱服務,取消不必要的開支;同時,針對保險、網路或通訊費等固定支出,主動與廠商協商費率或尋求折扣,這些小動作都能有效減輕財務壓力,為你的緩衝期多爭取一些彈性空間。[6]
裸辭並非單純的逃避,而是一個重新審視職涯與生活方式的契機。當你手頭有足夠的緊急預備金,便能從容地停下來思考,而不必為了下個月的房租,勉強接受一份消耗熱情的工作。[2][7]