調整退休帳戶的資產配置,核心在於根據「年齡」與「風險承受度」進行動態調整。最簡單且常見的方法是參考「股票比例 = 110 – 你的年齡」公式,例如 30 歲時可配置 80% 股票與 20% 債券。隨著年齡增長、距離退休越近,應逐步提高債券比例,因為屆臨退休時失去主動收入,比起追求高報酬,更應重視資產的波動程度,以確保能留在市場中。[1]
依人生階段調整策略
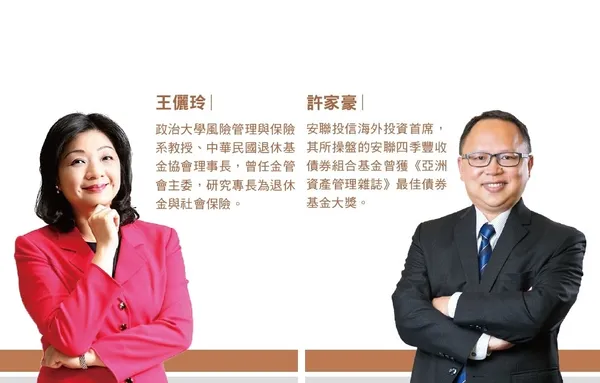
若希望由專業機制協助,可參考「目標日期型基金」,由專業經理人依據設定的退休年份,自動隨時間調整風險配置,適合忙碌或不擅長理財的工作者。[2] 此外,針對不同年齡層的風險承受度,王儷玲建議可運用「目標風險類型基金」:
- 40 歲以下:增加積極型基金比例。
- 40 至 55 歲:主力配置於穩健型基金。
- 55 歲至退休前:轉往保守型基金。
彈性應對市場變數
當利率環境改變或市場趨勢變動時,配置也需保持彈性。例如許家豪建議,即使是 50 歲的投資人,若利率持續走低,可考慮將積極型基金比例提高至 60%,甚至將標的從已開發市場股票基金,調整為報酬率較高的新興市場或單一國家型股票基金,以因應長壽風險與醫療支出。[3] 若擔心市場資產輪動太快難以掌握,也可考慮使用「智能理財機器人」,輸入個人資料與目標後,由 AI 自動監控市場並調整投資組合,摒除人性追高殺低的弱點。[4]
退休後的配置心法
退休後的配置應以「活、留、存」為核心。中國信託專家團隊建議,可透過理財健診細算退休後每月所需金流,將資金分為「必要開銷」與「投資配息」兩部分。例如將部分股票部位轉移至年金險,確保每月有固定收益,並補足醫療險與長期照護險的缺口,降低未來的不確定風險。[5] 最後,請務必保持彈性,定期檢視退休費用清單,若未來有變動(如延後退休或繼續工作),應適時調整配置目標,並確保求助的理財專家是將你的利益放在第一順位的人。[6]