返回原文章

擔心退休金被股市吃掉,該如何檢查帳戶配置?

Powered by 經理人知識庫
  1. 解析問題重點

    擷取核心關鍵詞:退休金資產配置、投資風險管理、退休金帳戶檢查、資產配置調整、股市風險規避

  2. 檢索經理人知識庫

    比對25000+管理文章與 800+深度專題

  3. 篩選核心資料

    選出 9 篇高相關度報導

  4. 彙整觀點

    交叉比對編輯立場與資料

  5. 生成答案

    整合為一篇完整回應

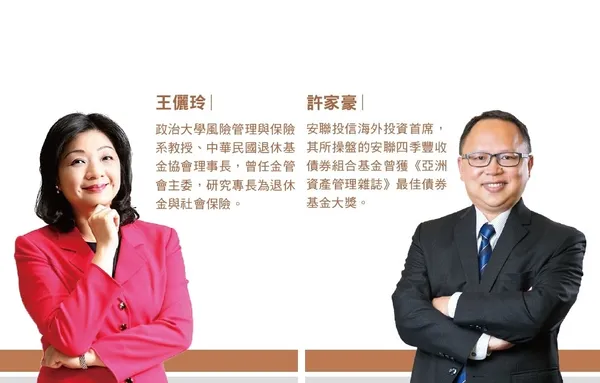
擔心退休金被股市波動吃掉,核心在於建立一套符合人生階段的資產配置。根據安聯投信海外投資首席許家豪的建議,退休規畫與賺取價差的短期投資本質不同,應將波動狀況放在首要考量,把握「注重長期穩定年化報酬率」的原則,而非追求短期大幅波動的收益。[2]

檢查帳戶配置的具體步驟

  • 盤點需求與風險承受度:首先要想像退休後的生活,盤點伙食、交通、旅遊及未來可能的醫療照護費用,計算出所需的退休金總額。若對風險承受度沒有明確掌握,可參考簡單的配置公式,例如「股票比例 = 110 - 你的年齡」,隨著年齡增長,逐步提高債券等保守型商品的比例。[1][4]
  • 落實股債動態配置:無論年紀大小,都應同時配置能提供債息的債券部位與能提供資本利得的股票部位。進入50歲後,建議將保守型商品比例提高至50%以上,並優先選擇保本且定期配息的債券型產品,如低波動、高平衡的公債與複合債,以避開市場過度動盪。[2][6]
  • 避免單一標的風險:中國信託專家團隊提醒,千萬不要把雞蛋放在同一個籃子裡,例如只買單一公司的股票或過於積極的工具。若發現帳戶過度集中於高波動標的,應適時調整,將資金分散至更穩健的投資組合中。[5][8]

心態與策略調整

若您發現帳戶配置過於保守導致無法抗通膨,或是過於積極導致本金受損,建議採取以下調整:
  • 區分「退休準備」與「理財投資」:安聯投信投資研究管理處副總裁謝佳伶建議,應先扣除退休金準備與日常支出,剩下的錢才進行理財投資,避免理財行為衝擊退休生活。[9]
  • 善用工具與專業指標:若希望追求長期穩定報酬,可參考夏普指數(Sharpe Ratio)來衡量同類型基金在相同單位風險下的報酬表現,選擇指數較高的標的。[7]
  • 建立醫療防護網:退休金被吃掉的常見原因之一是高額醫療支出。除了投資配置,務必檢視已投保的健康險、年金險等商品,透過保險轉嫁人生風險,避免醫療開銷侵蝕老本。[3][5][6]
以上觀點由經理人知識庫整合自多篇管理報導,非通用 AI 生成。內容反映《經理人》長期採訪與編輯立場。
已複製連結

Manager AI 幫你提問:

從 25000+管理文章與 800+深度專題為你找答案

內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載