關於退休金投資股票的比例,並沒有一個絕對的固定數字,因為這取決於您的年齡、風險承受度以及距離退休的時間長短。根據《一年投資 5 分鐘》一書的建議,一個簡單且輕鬆的參考公式是「股票比例 = 110 – 你的年齡」。例如 30 歲的投資人,可將 80% 的資金配置於股票,其餘 20% 則配置於債券,這樣的設計是以 65 歲作為退休年齡來規劃。[1]
在執行資產配置時,建議遵循以下邏輯與心態調整:
根據人生階段動態調整
- 年輕時期(積極配置): 當距離退休還有一段時間時,您可以承受較高的波動,適度提高股票比例。這時的優勢在於擁有較長的投資時間來淡化市場波動,且具備穩定的主動收入作為後盾。[1]
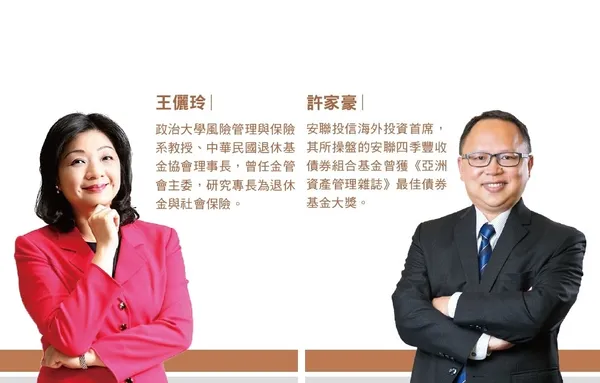
- 接近退休(轉向保守): 隨著年齡增長,應逐步提高債券等保守型商品的比例。安聯投信海外投資首席許家豪建議,進入 50 歲後,可將保守型商品的比例提高到 50%,因為屆臨退休時,我們更在乎的是資產的波動程度,而非追求短期高報酬,確保能持續留在市場中才是重點。[1][2]
建立退休金的安全網
- 運用「三桶水」策略: 獨立財務顧問廖義榮提出,可將退休金分為三桶水:第一桶(2年內生活費)放現金或活儲;第二桶(3-10年生活費)放定存或 ETF;第三桶(11年以上)則可較積極地投入股票或成長型標的。這種方式能讓您在兼顧投資報酬的同時,確保短期生活不受市場波動影響。[6]
- 重視本金與時間: 累積退休金的優先順序應為「投資本金 > 投資時間 > 投資報酬率」。若能投入足夠的本金,您就不需要強求過高的報酬率,進而能降低損失本金的風險。對於退休人士,選擇費用低、殖利率高且流動性佳的 ETF(如元大台灣五十或高股息 ETF)是較為穩健的選擇,這能幫助您在不頻繁動用本金的情況下,獲得穩定的現金流。[3][4]
最後提醒,退休規劃與短期賺取價差不同,應將波動狀況放在首要考量。無論年紀多大,都建議同時配置穩定債息的債券部位與提供資本利得的股票部位,並隨著年齡增長漸漸增加債券占比,以維持退休生活的品質與安全。[2][5]