規劃退休後的第二人生,建議可以從「心態重塑」與「財務實踐」兩個層面同步進行,讓人生下半場不僅有保障,更能活出自我。
釐清自我價值與人生目標
許多資深專業人士在職場上雖然風光,但面對退休時常感到迷惘。職涯教練建議,應將「生命回顧」視為核心步驟,透過誠實回答以下問題,定義自己的才華與志向:
- 我現在擅長什麼?
- 有哪些事情是我不想再做的?
- 我想改掉哪些舊習慣?
- 現在什麼對我來說才是最重要的?
透過這些提問,你可以繪製生命故事本或撰寫回憶錄,將過去的經驗轉化為下半場的行動起點。此外,不必等到退休才開始,現在就可以為自己的專業找到新定位,探索與目標相符的第二舞台。[1]
務實規劃財務安全網
財務自由是實現理想退休生活的基礎,建議採取以下步驟進行盤點與規劃:
- 精算退休金缺口:參考國人平均壽命,設定退休年齡後推算退休生活長度。建議從現在的記帳習慣出發,了解維持現有生活品質所需的費用,並務必將「通膨」因素納入考量(例如預估每年 2.5% 的物價增長),以確保準備金額足夠。[6]
- 打造「活、留、存」架構:根據中國信託專家團隊的建議,退休規劃應包含「活」(退休金流與醫療)、「留」(傳承規劃)與「存」(目標規劃)。在金流配置上,可考慮將必要開銷以固定收益(如保險生存金)因應,其餘部分透過低風險投資配息來補足。[3]
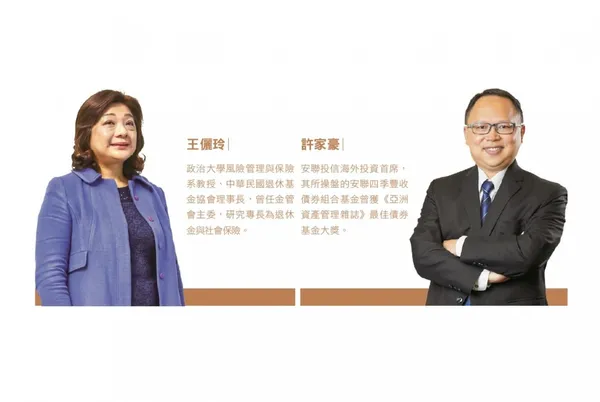
- 及早建立醫療防護網:隨著年齡增長,醫療與照護支出是退休金的最大變數。政治大學風險管理與保險學系教授王儷玲提醒,應提早盤點醫療缺口,並透過實支實付醫療險或長期照護險來轉嫁風險,避免突發疾病耗盡退休金。[3][4][7]
保持計畫的彈性與執行力
計畫不是用來囚禁自己的腳銬,而是為了讓生活更有節奏。你可以製作一份「退休費用清單」或「晚間時間表」,在執行過程中根據實際狀況進行滾動式修正。若遇到突發狀況或有新的想法,隨時調整計畫內容即可。最重要的是跨出第一步,透過定期定額等方式累積資金,並在必要時尋求值得信賴的理財或法務專家協助,讓你的退休規劃既有目標感,又能保持應對變化的彈性。[2][5][7]