商業 Business > 經營策略
feature picture
Wikimedia

股票下市、每天業績都在掉!日本全家怎麼了?2 大面向分析

商社男
2021-01-07
作者 商社男
已完成
已取消
分享
收藏
已完成
已取消

日本全家便利商店(Familymart,以下簡稱日本全家)2020 年發生不少大事,除了營業成績出現多年來的首度虧損外,11 月時還把上市 33 年的日本全家便利商店股票從東京證交所下市了。

一般在台灣,聽到股票要下市好像都不是什麼正面的消息。為何日本全家要下市?到底是哪個大股東,這麼有影響力跟財力,決定了日本全家的未來?背後的大股東推手,就是日本的伊藤忠(Itochu)商社。

什麼是商社?商社在做什麼?日本前 3 大超商與商社的關係

商社在日文就是「貿易公司」的意思。日本在經濟起飛期,島國需要依賴大陸的物資,所以商社就扮演了很重要的角色,從國外出口到日本不少的物資,給日本的企業加工、生產,也因為國外是商社很重要的根據地,所以商社在許多國家都有分公司或是辦公室,才能提供最新的產地訊息給日本的企業。

延伸閱讀:什麼是商社?專門商社、綜合商社,有何差別?

但隨著國外的情況越來越透明,企業也自己到海外採購,所以商社就開始把重心從「貿易事業」轉向「企業經營」,開始入資跟商社有往來的企業體,從上游製造商到下游銷售商,走向投資跟經營事業路線。投資的產業五花八門,從發電廠、公共建設、農場、食品加工到零售業等應有盡有。

大部分日本消費者都以為,商社距離他們的生活非常遙遠,但其實在日本排行前三大的便利商店,除了店鋪數第一大的7-ELEVEN(店鋪數 2 萬)最大股東不是商社之外,排行第二的日本全家(店鋪數 1.6 萬)、第三大的日本 LAWSON(店鋪數 1.4 萬)都是商社的「業績連結子公司」,也就是經營方針能被母公司實質影響的子公司。
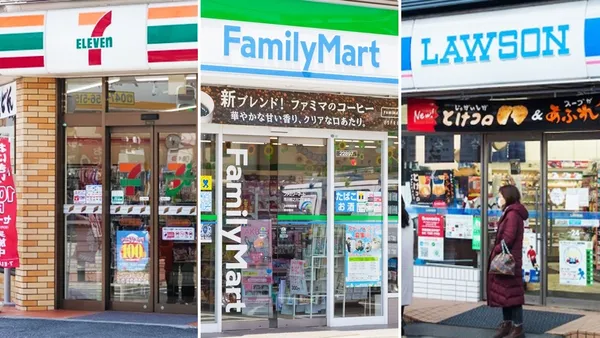
日本三大超商7-ELEVEN、全家、LAWSON便利商店.jpg
日本前 3 大超商品牌 7-ELEVEN、全家、LAWSON。
Shutterstock

全家:西友超市創立,伊藤忠商社持股過半

日本全家是唯一不是北美起源的便利商店,最初是在 1973 年由西友超市(Seiyu)創立,1998 年因有財務操作上的考量,才把手中的持股賣給伊藤忠商社。

從那之後,日本全家的最大股東就一直是伊藤忠商社。在實行公開收購(take-over bid,TOB)前,伊藤忠商社已持有日本超過 50% 股份。目前日本全家會長(即董事長),就是由曾經擔任伊藤忠副社長的前董事所擔任 。

僅供編輯使用_伊藤忠商事株式會社Itochu logo visible on display scr
1998 年起日本 Familymart 最大股東:伊藤忠商事株式會社
shutterstock

LAWSON:大榮超市引進,如今三菱商事為最大股東

之前曾提到,1974 年時,日本超市龍頭大榮超市(Daiei)將 LAWSON 從美國引進日本,到了 2000 年也同樣因為財務操作上的考慮,才把約 20% 股票賣給三菱商事(Mitsubishi)。

如今,三菱商事已變成 LAWSON 最大股東。現任 LAWSON 社長(即總經理)就是由曾任三菱商事社長助理的幹部擔任。

延伸閱讀:一口氣改掉 680 個產品包裝,搞到社長出來護盤!日本 LAWSON 為何要冒險、犯大難?

7-ELEVEN:伊藤忠商社為初期推手,後與三井物產合作

那日本 7-ELEVEN 與商社有什麼商業關係?其實日本 7-ELEVEN 的母公司,伊藤洋華堂百貨(Ito Yokado)從美國引進 7-ELEVEN 時,當時的授權合約就是透過伊藤忠商社所締結的,也能說日本 7-ELEVEN 誕生的推手之一就是伊藤忠商社。

僅供報導用途Mitsui logo三井物產_1156102888 (1).jpg
2013 年與 7-ELEVEN 成立了營運重慶 7-ELEVEN 的合資企業:三井物產
shutterstock

伊藤忠商社入股日本全家之後,日本 7-ELEVEN 就跟伊藤忠商社各自努力,而後來日本 7-ELEVEN 又與另外一家商社三井物產(Mitsui)合作,2013 年一起到中國重慶成立了營運重慶 7-ELEVEN 的合資企業,雖然說合作的區域不是在日本,日本 7-ELEVEN 也跟其他兩家便利商店一樣,與商社在合作上都維持不錯的資本關係。

無論是日本 LAWSON、日本全家都能發現 商社都有了解自己的原生幹部擔任最高經營者,或跟日本 7-ELEVEN 一樣選擇在國外成立合資企業,這些高階幹部的投入,都大大地發揮商社在日本便利商店產業的影響力。

為何商社對便利商店那麼感興趣?這個寫下來就沒完沒了,結論就是:為了產業的上下游整合。只要整合上下游,就是一個最佳的商業防禦,是穩固自己在整個流通消費產業的基石。 如果對這個主題有興趣歡迎跟我說,我再來想看看如何表現。

從「數字」分析全家下市原因:營業額下降、暢銷商品不夠給力

話說回來,為何那麼多公司都要搶著上市,伊藤忠商社還要逆風而行?我們先看看數字的端倪,來推敲可能的動機。

數字面分析 ① 每日營業額衰退

首先,是日本全家最近的數字不是很理想。2019 年日本前三大便利商店的每日營業額如下:

業者 營業額 與去年相比
7-ELEVEN 65 萬 6000 日圓 一樣
LAWSON 53 萬 5000 日圓 成長 4000 日圓
全家便利商店 52 萬 8000 日圓 減少 2000 日圓

可看出,唯一衰退只有日本全家,所以母公司 伊藤忠商社當然會緊張。

數字面分析 ② 超越對手的 PB 產品少

再來看代表商品力的自有品牌(Private Brand,以下簡稱 PB)產品。與一樣是商社系列的日本 LAWSON 相比,日本全家火紅的 PB 產品銷售力較不突出。簡單看一下兩家比較火紅的甜點、零嘴類的 PB 產品銷售數字:

業者 自有產品品項 銷售成績 推出日期
LAWSON 巴斯可風起司蛋糕 BASCHEE 3 天銷售 100 萬個 2019 年 3 月
LAWSON 點心派 GU-BO 2 天銷售 200 萬個 2020 年 3 月
全家便利商店 舒芙蕾布丁 30 天售出 100 萬個 2018 年 11 月

兩家都有不錯的 PB 產品,但能看到在達成百萬銷量的天數,日本全家可是要花上 10 倍的天數,才能達到日本 LAWSON 的銷量。

雖然銷售年度、月份不同,一些影響銷售的變因也很多,但差了這麼多倍時,母公司會想參與,看是不是在開發上能有什麼改善的地方,這動機也不是不能理解。

從「管理」分析全家下市原因:避免訊息揭露、加快決策、永續經營

伊藤忠商社要關心子公司的業績,所以提高持股比例、增加控制權都能理解,但為何需要讓日本全家的股票下市?其實上市雖然有好處,但相對的也有些限制,這些限制或許就是讓母公司決定下市的原因,能想到的如下:

管理面分析 ① 避免相關訊息的公開

上市後每年都要發布的年報,其實就是訊息的寶山。有一家餐飲品牌,在他們日本的年報就有揭露在台灣年年營業額萎縮的事實。類似這些訊息,有時候因上市而無法不公開,但又不希望競爭對手知道,所以避開要揭露的義務,下市就是其中的一個方法。

管理面分析 ② 加快政策的推行

你有開會人數太多,所以遲遲難以得出結論的經驗嗎?

上市之後,就會有許多自己以外的股東出現。雖然自己是大股,靠投票決議也能通過議題,但某些議題仍需與其他股東溝通,他們也能要求提出說明,這些說明雖然都是對公司好的,但說明時的作業時間,還是會拖到政策施行的速度,特別是日本便利商店產業進入一個不穩定期,競爭超級激烈, 為了要能快速的執行政策、集中決議的人選,也是一個能被理解的決定。

延伸閱讀:正式終結!日本超商「成長神話」破滅,3 大業者的下個激戰區:台灣?

管理面分析 ③ 回歸重視長期經營的效益

大家應該都常看到上市公司發布月營收或季營收狀況。這對經營者來說,其實也是不小的壓力,因為只要營收有萎縮,可能就會有記者撰寫相關的報導,無論是中階主管或經營者,應該多少都會在意報導內容。也因為在意,不知不覺中,經營策略就可能會偏向注重短期效益,理由是短期效益媒體才能馬上看得到。

這個氣氛一久,對於長期政策的經營比重,或許就會開始減少,從永續經營的觀點來看,會有這個潛在的不良影響。所以排除掉這些因素,經營者更能比較沒束縛的做自己想做的事。

應該還有其它因素影響了伊藤忠商社的決定,但個人推測,加快政策執行上的速度感及靈活的調整,應該會是決定下市的重要原因。

反觀台灣超商市場:OK 超商、萊爾富很有價值,什麼事都可能發生

觀察日本的狀況,大部分便利商店的大股東,都不是自創品牌,反而公司是透過收購來的。

其實台灣便利商店產業中,目前排行第三跟第四的 OK‧MART(OK 超商)與 Hi-Life 萊爾富,也都有 800 家店舖數以上的規模。想進入台灣市場的國外業者,用併購的方式透過它們進入台灣市場,也是能有一番作為的。特別是疫情時代,什麼事都有可能發生的狀況下,台灣便利商店未來應該還有一波新的變化。

萊爾富主圖_2020_05_19_蔡仁譯攝-1
攝影 蔡仁譯

(本文由「商社男的外食迷宮」授權刊登)

相關文章
feature picture
經理人

一年三登東京舞台:LE Group 把日本當「組織健身房」的出海學

2026-10-05 經理人 x 生機生技
分享
收藏
已完成
已取消

一家只有 20 名員工的台灣中小企業,卻能在一年之內三度站上東京舞台,從 4 月 SusHi Tech Tokyo、7 月 Taiwan Expo 東京,到 8 月國發會 S IT 日台創新高峰會2026,不僅一次比一次更靠近日本市場,更讓高度重視品質與信任的日本產業,逐漸改變關注焦點,從好奇「你們是誰?」,走向主動詢問「這套系統能不能用在我們的場景?」

這家企業是 LE Group,目前旗下擁有生機生技與昇級生醫兩家公司,已在醫藥通路深耕近 20 年。過去一年,LE Group 不僅積極叩關日本,更藉由這段出海歷程,重新鍛鍊從產品、人才到組織的競爭力,驅動集團走向 AI 原生(AI-Native)轉型,打造台灣中小企業「以小博大」的國際戰力。

生機生技
連佩瑩董事長帶領LE Group連續三年通過國發會遴選,代表台灣登上「2026日台創新高峰會」。
經理人

組織 AI-Native:不靠擴編,用 AI 放大 20 人的戰力

「我們把出海當成一個『組織升級專案』來管理」,LE Group 創辦人暨董事長連佩瑩說,面對進軍海外市場後所增加的工作量與管理複雜度,一般企業的做法通常是外派人才或擴編團隊,但 LE Group 選擇了另一條路:推動 AI 原生轉型、替組織換上 AI 引擎。

為了讓這顆 AI 引擎真正帶動整個組織運轉,LE Group 發展出「AI 原生大小三角」轉型框架。大三角從集團層級著手,涵蓋組織發展策略、資料底座與治理原則,讓不同部門的 AI 應用都能建立在共通的資料與規則上;小三角則深入第一線,整合 AI 工具、工作流程與員工技能,確保 AI 應用不是紙上談兵,而是真正走進每位同仁的日常工作中。

「大小三角同步運轉,才能讓 AI 不只提升個人工作效率,更能放大整體組織戰力。」連佩瑩以業務工作為例,LE Group 將業務工作拆解成可重複使用的 AI 技能模組,例如:AI業務作戰包,便依照客戶級別、活躍程度與通路型態分類客戶,並根據不同層級客戶擬定相應的溝通策略,讓業務不必再花費大量時間做規劃,可以把更多心力留給真正需要由人來經營的客戶關係。

AI 同樣改變了管理層的工作方式。過去,主管得花費大量時間彙整報表、了解目前業績進度;如今,LE Group 用 AI 打造一座業務戰情室,由系統自動整理業績數據並製作成圖表,方便管理者快速掌握重點與異常狀況,將時間從整理資訊轉向更重要的判斷與決策。

從第一線業務到管理階層,這些改變共同指向 LE Group 對 AI 原生轉型的理解,就是用 AI 放大每一個人的能力,讓員工從執行者轉變為指揮者(Orchestrator),負責指揮 AI 做事、並為 AI 執行結果把關。如此一來,即使團隊規模沒有跟著業務量同步擴張,同樣一群人,也能跑出不同的速度與高度,形成足以迎戰海外市場的組織戰力。

「產品力+經營力」雙引擎:放大醫藥通路 Know-how 的價值,挑戰日本高門檻市場

同樣的「放大」邏輯,也發生在產品端。如果說組織 AI-Native 是用 AI 放大 團隊戰力,那麼在產品端,LE Group 想放大的,則是深耕醫藥通路近 20 年所累積產業 Know-how 的價值,這也是 LE Group 敢於挑戰日本市場的底氣。

連佩瑩觀察,日本已是超高齡社會,對眼睛健康與藥局服務的需求持續成長,加上其醫藥通路結構與台灣非常相似,讓 LE Group 可以憑藉過去累積的通路經驗與產業知識去轉譯市場需求,不必一切從零開始。更重要的是,日本是全球對品質與信任要求最嚴格的市場之一,若能通過日本市場的檢驗,某種程度也代表企業的產品與服務能力,具備走向其他國際市場的潛力。

生機生技
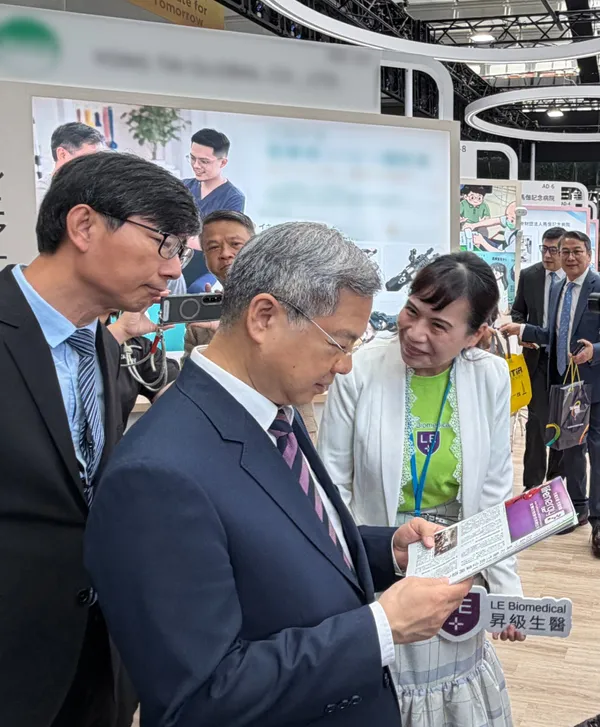
LE Group通過國貿署遴選,代表台灣參加「2026日本Taiwan Expo台灣形象展(東京)」。(左一:經濟部產業發展署 邱求慧署長、中:經濟部 龔明鑫部長、右:連佩瑩董事長。)
經理人

因此,LE Group 將日本視為鍛鍊企業能力的「健身房」,以「產品力+經營力」雙引擎迎戰日本市場。在產品力方面,與大立光旗下星歐光學合作,取得功能性隱形眼鏡在日本市場的獨家代理權;在經營力方面,則推出自行研發的 PharmaDemand AI,以集團累積近 20 年、多達 1800 家藥局與診所客戶的通路知識為基礎,再結合藥局庫存、商品與 POS 等數據,透過 AI 去預測單店、單一品項在未來 7、30、90 天的需求,協助業者改善缺貨、庫存過剩與商品過期等問題。

「PharmaDemand AI 不會只看歷史數據,而是把真實世界的變化也放進去,讓 AI 就像業界資深專家一樣,更懂得如何判斷市場需求。」連佩瑩表示,PharmaDemand AI 結合了大型語言模型與 LE Group自行研發的消費者數位分身(Consumer Digital Twin)方法論,在預測需求時,除了分析過往銷售數據,還會參考天氣、地域文化或節慶等外部脈絡,讓 AI 能更貼近真實的消費情境,提高需求預測的準確度。

生態系合作:透過能力互補,放大中小企業能調動的資源

然而,要以 20 人的規模挑戰海外市場,光靠放大內部的人與知識仍然不夠。LE Group 的第三個「放大」,就是把企業邊界向外延伸,透過生態系合作,放大一家中小企業能夠調動的資源。

「中小企業不可能什麼能力都自己補齊,那是大公司的打法。」連佩瑩認為,中小企業應該把資源集中在最難被取代的核心能力,其餘則透過生態系來補足。以 LE Group 的經驗來看,合作夥伴大致可分為三種角色:產品互補夥伴、在地信任夥伴,以及知識與人才平台。

首先是產品互補夥伴。星歐光學擁有頂尖的產品與製造能力,LE Group 則具備醫藥通路的經營 Know-how,雙方各自發揮所長,便能創造一加一大於二的價值。其次是在地信任夥伴,透過日本當地眼科醫師、通路與產業網絡的引薦與合作,協助 LE Group 更快理解市場、建立連結,跨越海外企業最難突破的信任門檻。第三則是知識與人才平台,LE Group 規劃於熊本打造「日台 AI Hub」,串聯台灣研究機構與日本產業資源,建立知識、人才與商業合作的橋梁。

回顧這段出海歷程,連佩瑩也歸納出三個值得台灣中小企業思考的方向。第一,用 AI 放大「人」的能力,將 AI 導入日常工作與管理流程,讓既有團隊能夠承接更大的市場挑戰;第二,用 AI 放大競爭優勢,盤點與數位化自身不可被取代的資產,例如:產業 Know-how、客戶關係、通路經驗等,成為 AI 運作的基礎;第三,用生態系放大外部資源,不必事事自己做,而是找到產品、信任、知識與人才等互補夥伴。

當人的能力、競爭優勢與外部資源都能被放大,中小企業即使規模有限,也有機會在國際市場「以小博大」。

連佩瑩董事長
個人小檔案
現任:昇級生醫及生機生技 股份有限公司董事長
經歷:
● 2008年創立生機生技(股)
● 2019年創立昇級生醫(股)
● 2016~至今 經濟部中小及新創企業署-女性創業大使
● 2014生機生技代表台灣榮獲APEC評選為APEC 50大女性領導企業
● 經濟部產業發展署 TIMGlobe醫藥生技委員會秘書長
● 美吾華醫藥生技企業集團 Health Trade 華登醫貿網創辦人/執行長
● IBM加拿大總部 全美洲整合行銷溝通 行銷經理
● 為台灣生技業唯一代表參加「2010全球婦女高峰會議 (Global Summit of Women ) 」)

[本文由經理人整合行銷部與生機生技共同製作]

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載
訂閱方案