總是忍不住追高殺低!「定期定額」是克服人性的最佳投資法嗎?

「現在是高點嗎?是不是不該進場?」、「現在是低點嗎?是不是可以進場了?」相信這是不少上班族的心聲,尤其上班忙碌更是抽不出時間盯盤或研究財報,這時就很適用「定期定額」投資的方式,定期定額是「每隔一定時間,購買相同金額」的投資方式,選擇標的應具備長期向上趨勢、屬產業龍頭、流動性高的特徵,才能累積報酬,如元大台灣50(0050)、富邦台50(006208)、台積電(2330)等。
定期定額的優點
定期定額與瞄準單一個股投入單筆大資金的方式不同,它是透過紀律投資,讓股民買在平均成本,而且不用管當日股價高或低,可以有效克服人性。
優點1. 投資門檻低
定期定額不須準備大筆資金,尤其台股現在可以用零股購買股票,每月最小單位甚至只需要百元,對於新手或小資族相當友善,但在此提醒,當本金龐大時,即使報酬率不高, 實際獲利金額還是很可觀,建議投入金額不宜太低,可以每月3,000 ∼ 5,000 元為基準投資。
優點2. 買在平均成本
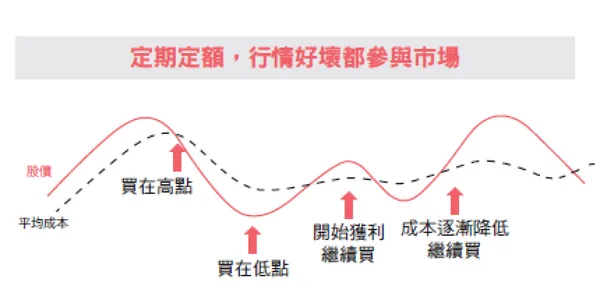
前面提及定期定額是「每隔一定時間,購買相同金額」的投資方式,也因此不論股價高低都會參與市場,長期持有下來就能降低整體持有成本,避免一次買在最高點。
由下圖可知,不論股價高低都有買進,一段時間後成本會漸漸平滑並降低,這時報酬率會逐漸上升,開始有感獲利囉!
優點3.建立紀律
透過每固定一段時間扣款投資,可以克服人性恐懼,避免因為情緒貪婪或害怕而隨意進出,也不須天天盯盤造成精神緊繃,有助於養成良好的理財習慣。
定期定額的缺點
定期定額雖然有上述優點,然而長期回測會發現,單筆全額投資賺得比定期定額多,而且也不適合短線進出,不太適合喜歡享受市場廝殺或是波動帶來效益的投資人,以下也列舉相關缺點:
缺點1.報酬率相對單筆較低
由於定期定額是分批投入資金,資金利用率不如單筆All in來得高,尤其當市場處於多頭趨勢,All in可以讓資金在市場停留時間較長,發揮最大的效應。
缺點2.不適合短線
採用這方式的投資人必須要有恆心,因為定期定額的重點是長期累積,少則數年,甚至十幾年才能讓時間發揮複利效果,無法短期內創造豐富報酬,若是短進短出可能只賺數百元至數千元,其實每星期少買一杯飲料,一個月後或許就能累積相同的錢了。
缺點3. 鈍化效應
定期定額的鈍化效應指的是當投資時間變長,投入本金越來越高,這時每月固定投入的新資金就占總資產比例的很小一部分,導致新資金對降低平均成本的影響力變小,舉例來說:
每月投資5,000 元
經過五年後,投入金額變成:30 萬元
(5,000 元 ╳ 12 ╳ 5 = 300,000 元)
這時五年後,每月再投入的5,000 元之影響已經無法較前期發揮明顯的攤平效果。
即使定期定額有部分缺點,然而降低不確定性,避免人性的追高殺低的優點還是占有極大優勢,若是沒有時間研究財報、經常看盤的投資人,可以採取此方式,只要保持恆心、持續投入,就能在數年後迎來豐碩果實。
(本文摘自《一直盈 股市必勝法》,幸福文化)
Manager AI 幫你提問:
從 25000+管理文章與 800+深度專題為你找答案
內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。