返回原文章

看到公司財報揭露供應鏈風險,寫分析報告該怎麼切入?

Powered by 經理人知識庫
  1. 解析問題重點

    擷取核心關鍵詞:財報分析、供應鏈風險、風險評估報告、供應鏈風險管理、財報解讀指南

  2. 檢索經理人知識庫

    比對25000+管理文章與 800+深度專題

  3. 篩選核心資料

    選出 6 篇高相關度報導

  4. 彙整觀點

    交叉比對編輯立場與資料

  5. 生成答案

    整合為一篇完整回應

面對公司財報中揭露的供應鏈風險,撰寫分析報告時,切忌僅停留在數字表面的描述。根據《經理人》整理的實戰建議,一份具備建設性的分析報告,應採取「釐清病因、數字驗證、提出對策」的邏輯架構,將風險轉化為具體的管理行動。[5]

一、 釐清風險根源:從「一次性」轉向「韌性管理」

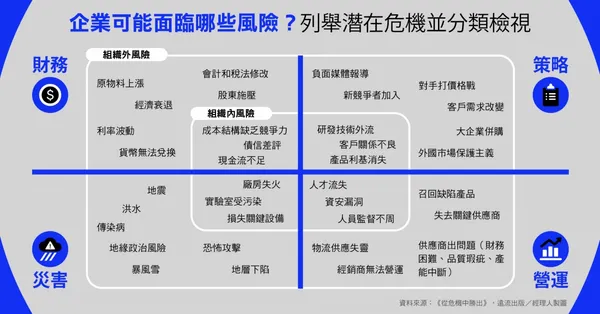
在分析報告中,首先要打破「供應鏈問題僅是疫情等一次性事件」的迷思。應根據供應鏈風險的三大來源進行分類分析:[2]

  • 環境風險:如地緣政治、氣候變遷或國家政策轉變。分析時應檢視公司是否過度依賴單一產區,例如過去豐田(Toyota)因地震導致斷鏈的案例,提醒報告需評估關鍵零組件的替代來源。[2][6]
  • 網路風險:即上下游協調問題。報告可探討是否存在「超額訂購」或資源排擠現象,並建議建立數位化供應鏈儀表板,以即時掌握供貨動態。[2][3]
  • 組織風險:如勞資糾紛或內部管理問題。報告應強調資訊透明度,確保各節點數據能即時共享,避免資訊落差導致的決策延誤。[2][6]

二、 數字驗證與比較:避免草率的差異分析

主管最忌諱看到「大環境不佳」這種籠統的歸因。撰寫分析時,必須搭配具體的數字支持,例如:[5]

  • 量化影響:以收入差異為例,應拆解為「出貨量變動」、「定價策略」、「折扣率影響」或「促銷專案貢獻」等具體指標,而非僅歸咎於景氣。[5]
  • 基準比較:參考達勝科技總經理白宗城的建議,企業應進行完善的「供應商評估」,報告中可將供應商的財務狀況、產能調節能力納入分析,並與產業基準進行比較,找出自身供應鏈的脆弱環節。[1][4]
三、 提出具體策略:從「成本導向」轉為「敏捷導向」

報告的結尾應提出具體的行動方案,建議參考 BCG 或安永(EY)的實務框架:[3][6]

  • 建置雙軌組織:建議公司採取「雙軌制度」,一軌維繫日常營運,另一軌由專案組織處理緊急應變,以提升面對危機的敏捷度。[1]
  • 分散風險布局:針對關鍵零組件,建議採取「3家以上供應商」與「多製造地點」的策略,並考慮在銷售區附近建立短供應鏈,以降低物流成本與地緣政治風險。[1][6]
  • 落實追蹤機制:報告最後應明確定義「誰(Who)」在「什麼時間(When)」該完成「什麼事(What)」,並建議主管採取連環追蹤,確保風險緩解措施真正落實,而非僅止於紙上談兵。[5]
以上觀點由經理人知識庫整合自多篇管理報導,非通用 AI 生成。內容反映《經理人》長期採訪與編輯立場。
已複製連結

Manager AI 幫你提問:

從 25000+管理文章與 800+深度專題為你找答案

內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載