

台積電在 10 月 15 日舉行第三季法說會,根據財報,其第三季賺進 7630.6 億元新台幣,創下單季新高,毛利率卻比上一季少了 1.3 個百分點。
毛利率下滑原因出在擴產速度,包括2 奈米快速放量、海外新廠陸續投產,成本也跟著墊高。
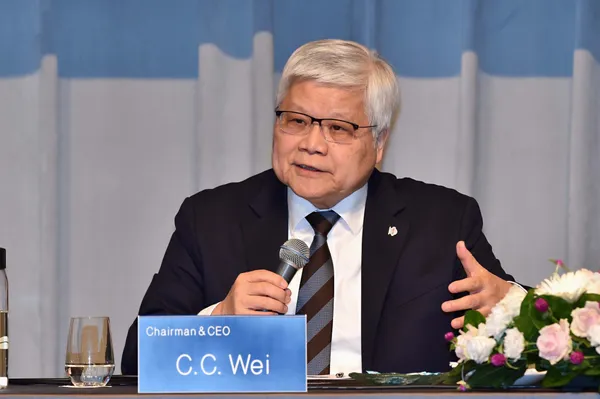
即便毛利率不如外界預期,台積電仍選擇加速擴產。「我們不打算把任何生意機會拱手讓人!」台積電董事長暨總裁魏哲家於法說會上解釋,今年 4 月,台積電已打破「製程達到目標產能後就不再增建」的慣例,宣布擴充 3 奈米產能;這次法說會再加碼,決定在台南再蓋一座 3 奈米廠,預計 2028 年上半年量產。
支撐這波擴產的是AI需求仍未見放緩,台積電今也同步將 2026 年全年美元營收成長預估上修至約 44%,不過,2 奈米進入量產、海外晶圓廠持續擴建,也增加成本壓力。面對 AI 需求是否過熱、未來會不會擴產過頭等疑問,魏哲家在法說會中逐一回應。
第三季淨利達 7630 億元,全年營收成長上修至 44%
台積電第三季美元營收達 467.2 億美元,較去年同期成長 41.2%,較前一季增加 16.2%,超過原先財測 446 億至 458 億美元的上限。以新台幣計算,營收約 1 兆 4942 億元,年增 50.9%;稅後淨利年增 68.7%;每股盈餘(EPS)29.43 元,較去年同期的 17.44 元增加近 7 成,三項指標同步創下單季新高。
第三季毛利率為 66.4%,營業利益率 58.7%。財務長黃仁昭說明,毛利率下滑主要受到 2 奈米製程初期量產影響。新製程需要投入設備、增加產能,初期成本較高。台積電預期第四季仍會受到 2 奈米快速擴產及海外晶圓廠成本影響,毛利率預估介於 65% 至 67%。
海外晶圓廠是另一個成本來源。黃仁昭指出,2026 年海外晶圓廠對全年毛利率的稀釋幅度預估接近 2 個百分點,低於 7 月預估的 2 至 3 個百分點。隨著美國更多晶圓廠陸續進入量產,未來幾年稀釋幅度預期將擴大至 3 至 4 個百分點,台積電將透過提升生產力、跨製程調配產能,抵銷部分影響。
展望第四季,台積電預估美元營收介於 523 億至 543 億美元,以 1 美元兌新台幣 31.8 元的匯率假設換算,約 1 兆 6631 億至 1 兆 7267 億元,以中間值計算,季增約 14%。全年美元營收成長預估較 7 月的「略高於 40%」再往上調,但仍略低於摩根士丹利法說前預估的 46.7%。
魏哲家指出,先進製程需求依然強勁,但消費性電子及價格敏感型市場,仍受到零組件價格上漲、總體經濟不確定性影響,因此台積電對2027年的業務規畫仍保持審慎。
高效能運算占營收68%,2奈米貢獻一季從3%增至8%
台積電的營收主要來自哪些業務?從第三季財報來看,高效能運算(HPC)仍是最大收入來源,占營收 68%,營收較上季增加 22%;智慧型手機占 21%,季增 10%。
高效能運算涵蓋AI加速器、伺服器處理器等晶片,因此不能全數算成AI營收。不過,魏哲家在法說會指出, AI 市場需求仍十分強勁,尤其代理式 AI(Agentic AI)應用增加,帶動更多 CPU 及網路晶片需求。
從製程來看,成長最快的是 2 奈米,營收占比從第二季的 3% 增加至 8%。為了增加供給,魏哲家表示,2 奈米已在新竹及高雄擴大量產,預估 2027 年 2 奈米的年度產能將增加一倍以上。3 奈米方面,除了增建晶圓廠,台積電也持續把部分 5 奈米設備轉換為 3 奈米產能,以支援客戶需求。
AI 需求會不會放緩?德州設廠談得如何?法說會 7 大問答
Q1:AI 需求還能成長多久?台積電會上修原本的預估嗎?
魏哲家表示,目前沒有看到AI需求放緩的跡象。台積電先前預估,2024年至2029年AI加速器營收的年複合成長率約在 50% 中高段,如今實際需求可能更強,但公司尚未提出新的正式預測。
他也提到,代理式 AI 帶動 CPU 需求增加,不過這部分尚未納入台積電原本對 AI 加速器的營收成長預估,因為難以區分 CPU 最終用於一般伺服器或 AI 伺服器。
Q2:資料中心缺電、資金不足,會不會讓台積電擴產過頭?
魏哲家指出,台積電會評估資料中心建設進度、電力、客戶財務狀況及其他零組件供應情形。公司除了與晶片客戶及下游客戶討論,也派團隊實地了解美國資料中心的建設進度與供電情況。根據目前評估,他認為客戶需求仍高於台積電的產能供給。
Q3:2027 年資本支出會繼續增加嗎?設備漲價如何影響成本?
財務長黃仁昭表示,設備、材料及人力成本確實上漲,但資本支出的主要決定因素仍是長期客戶需求。他預期 2026 年至 2028 年的資本支出將顯著高於過去 3 年,但目前公布明年具體金額仍為時過早,台積電仍以長期營收成長速度高於資本支出成長速度為目標。
Q4:台積電會在德州設廠,或與馬斯克的 Terafab 合作嗎?
魏哲家證實,台積電正評估在亞利桑那州以外擴充美國產能,德州是考慮地點之一,已派遣團隊前往評估。公司也正在與規畫 Terafab 的客戶討論合作可能性,但尚未有具體結論。至於未來工廠由誰持有、如何合作,魏哲家表示可以有不同形式,但有一個原則:「晶圓廠必須由台積電營運。」
Q5:海外設廠成本較高,台積電會調漲晶圓代工價格嗎?
魏哲家表示,台積電採取策略性定價,會依市場、製程技術及製造地點決定價格。例如在美國生產與台灣生產,價格可能有所不同。不過,對於市場傳出的漲價幅度,以及調價是否適用已簽訂的合約,並未提供具體數字或確認。
Q6:競爭對手較早採用高數值孔徑EUV,台積電會不會落後?
魏哲家表示,台積電選擇新設備時,會評估技術效能、成本及成熟度,目前規畫 2030 年前後使用高數值孔徑極紫外光微影設備(High-NA EUV)。他認為,屆時設備技術及成本將更適合量產,因此不認為較晚導入會使台積電失去技術競爭力。
Q7:先進封裝供不應求,為什麼台積電還要與其他晶圓代工廠合作?
針對台積電與美國晶圓代工廠格羅方德(GlobalFoundries)在矽中介層方面的合作,魏哲家表示,目前先進封裝後段產能仍然不足,因此台積電希望透過合作增加供給,讓客戶能取得足夠產能,順利推出產品。他也指出,台積電會持續擴充自身產能,並依照客戶需求調整不同製程的生產配置。
核稿編輯:陳書榕
