返回原文章

薪水永遠存不到錢,上班族該如何開始規劃被動收入?

Powered by 經理人知識庫
  1. 解析問題重點

    擷取核心關鍵詞:薪水存錢、上班族、被動收入、財務規劃、投資理財

  2. 檢索經理人知識庫

    比對25000+管理文章與 800+深度專題

  3. 篩選核心資料

    選出 10 篇高相關度報導

  4. 彙整觀點

    交叉比對編輯立場與資料

  5. 生成答案

    整合為一篇完整回應

面對「薪水永遠存不到錢」的困境,關鍵不在於薪水高低,而在於是否具備「先儲蓄」的紀律。許多人誤以為要等薪水增加才存錢,但根據理財專家觀察,若沒有先養成儲蓄習慣,即便未來薪水上漲,消費欲望也會隨之膨脹,導致依然存不到錢。[2][10]

建立財務紀律的具體步驟

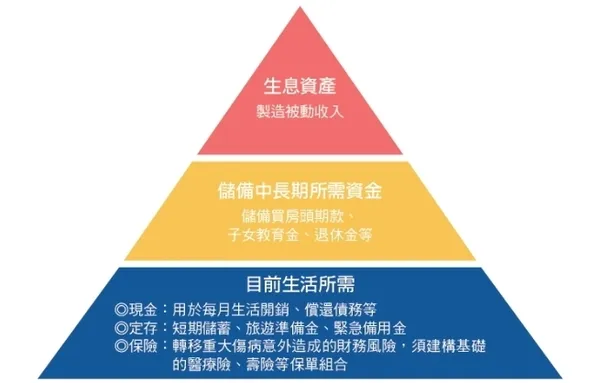
  • 執行「先儲蓄法則」:理財的第一步是「先存錢,再消費」。建議採用「631 法則」作為起點,將薪水分配為 60% 消費、30% 儲蓄、10% 風險規劃(保險)。為了落實,可為這三個項目分別開立不同的帳戶,讓收支一目了然。[4][10]
  • 培養「手裡有錢也不用」的耐力:除了存入銀行,也可嘗試將十分之一的收入留在錢包裡。這不僅是為了累積金額,更是在培養心理上的「耐力」,透過錢包滿滿的富裕感,建立與金錢的正向關係,避免因手頭有錢就隨意花掉。[2]
  • 設定明確的理財目標:理財就像開車,沒有目的地就無法導航。建議先從每個月存下 6,000 元作為具體目標。若薪水過低(例如低於 3 萬元),首要任務應是設法兼差或提升本業競爭力以增加收入,而非僅在現有薪資中苦苦掙扎。[3][4]
規劃被動收入的策略

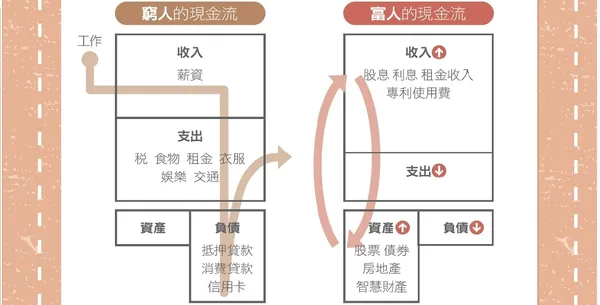
當你已經建立儲蓄習慣並累積了一定資金,下一步才是進入投資階段,以實現「被動收入≧日常花費」的財務自由目標。[5][6]

  • 從穩健商品入手:對於忙碌的上班族,不建議涉足高風險投資。可以利用基金平台(如 LINE Bank 等工具)進行「定期定額」投資,這能有效降低風險,並透過平台提供的績效排行、配息率資訊,快速篩選適合的標的。[1][9]
  • 配置生息資產:追求被動收入時,應關注具備配息能力的商品,例如高股利股票、債券或基金。透過這些資產產生的現金回報,逐步取代工資收入。[7][8]
  • 善用工具與資訊:利用數位工具設定到價提醒或配息入帳通知,讓財富累積更有感。同時,應及早規劃保險,將意外風險轉嫁,避免突發狀況打亂長期投資計畫。[1][6][9]
以上觀點由經理人知識庫整合自多篇管理報導,非通用 AI 生成。內容反映《經理人》長期採訪與編輯立場。
已複製連結

Manager AI 幫你提問:

從 25000+管理文章與 800+深度專題為你找答案

內容由AI根據經理人知識庫輔助生成,提問請勿輸入機密資料,請自行判斷準確性。

解鎖更多提問機會!

請先登入會員

會員專區

使用會員功能前,請先登入

  • 台灣首款對話式 AI 職場教練,一次提升領導力
  • 會員專享每日運勢、名人金句抽籤
  • 收藏文章、追蹤作者,享受個人化學習頁面
  • 定向學習!20 大關鍵字,開放自選、訂閱
  • 解鎖下載專區!10+ 會員專刊一次載