判斷公司財務體質時,不能僅依賴單一年度的營收或獲利數字,因為這些數據容易受到會計處理或非經常性損益的影響。[2][4] 建議採取以下幾個層次的分析策略:
一、 檢視資產與負債的「乾淨度」
張忠謀認為,優秀公司的資產負債表必須是「乾淨的」,這代表資產皆為營運所需,且沒有隱藏的負債。具體觀察重點包括:
- 資產品質: 檢查是否有呆滯存貨、收不回的帳款或利用率極低的閒置設備。以台積電為例,其資產高度集中於營運核心(不動產、廠房、設備與現金),顯示其資產結構健康。[3]
- 負債合理性: 負債比例應符合產業特性,例如高科技公司負債比宜控制在四成以內,一般製造業則在六成以內。若負債比例過高,需警惕財務風險。[3]
二、 透過現金流透視真實營運
獲利數字可能受到會計原則影響,但現金流較難被「藝術化」處理。巴菲特特別強調「現金為王」,因為現金流量表能反映公司是否有足夠資金支付薪資、帳單或進行設備投資。[7]
- 關注業主盈餘: 巴菲特在評估時會特別檢視「業主盈餘」(owner earnings),這比單純的損益表獲利更具參考價值。[7]
- 警惕槓桿風險: 若公司獲利指標(如 ROE)亮眼,但獲利能力與生產力低於同業,僅靠高槓桿(借貸)支撐,則隱含極高風險,如天柏嵐(Timberland)過去的案例。[6]
三、 運用「豎著比」與「橫著比」進行交叉驗證
單一時點的數據無法反映趨勢,應透過比較來拆解財報障眼法:
- 豎著比(與歷史比): 將公司自身歷年的數據繪製成圖表,觀察營收與獲利的成長趨勢。例如谷歌(Google)上市後雖營收成長,但若觀察成長率變化,可發現其成長動能是否在減弱。[1][5]
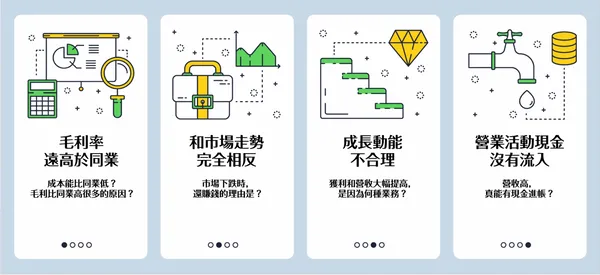
- 橫著比(與同業比): 安永聯合會計師事務所審計部營運長涂嘉玲建議,若某公司毛利率顯著高於同業,卻無明顯規模優勢,就必須適度懷疑其數據的真實性。[4]
四、 留意非財務警訊
除了數字,管理層的行為與外部審計報告也是重要的體質指標: