面對財報營收數字可能被灌水的風險,投資人不能只依賴單一的營收成長數字,必須建立多維度的交叉驗證思維。香港獨立非執行董事協會台灣主席駱秉寬建議,投資人應跳脫單一年度的財報觀察,轉而採用「財務比率」分析,例如當發現毛利率大幅下跌、負債比例持續攀升,或是公司頻繁更換會計師、獨立董事無預警辭職等非財務指標時,都應視為財報可能造假的警訊。[1]
交叉比對與現金流檢視
要判斷營收是否虛灌,可以採取以下具體策略:
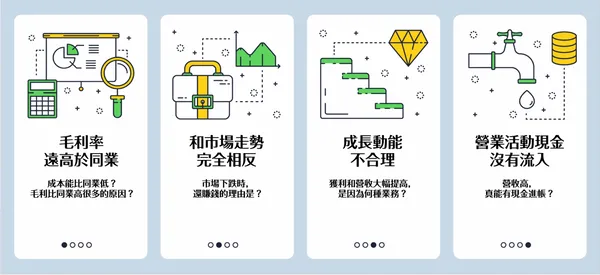
- 比對同業毛利率:安永聯合會計師事務所審計部營運長涂嘉玲提醒,投資人應適度懷疑,若公司規模較小卻擁有異常高的毛利率,應與同業進行對比,這是最保險的確認方式。[1]
- 檢視現金流量表:企業經營的核心法則在於「有現金流量的獲利,才是真正的獲利」。若公司帳面獲利成長,但營業活動現金流量卻長期為負,且應收帳款佔總資產比重過高,顯示賺到的錢並未實質回收,資金可能卡在應收帳款中,這類公司即便年年賺錢,也面臨極高的倒閉風險。[2][3]
- 拆解收入認列細節:注意企業是否透過「關係人交易」虛增營收,或是利用平台模式誇大交易總額(GMV)而非認列淨額。此外,若企業出貨給通路卻採取寄銷模式,必須確認商品是否真正賣出,而非僅是將庫存轉移至通路。[1][5]
識別操弄手法與心態調整
經理人有時會透過「誇大當期盈餘」(如虛構收入、延遲認列費用)或「誇大未來盈餘」(如將一次性業外收入包裝成本業成長)來美化財報。投資人應特別留意那些營收成長迅猛,但毛利卻微小,或是營運現金流異常優於同業的案例,因為這些都可能是經理人將投資或融資活動的現金流「偷渡」至營運活動的結果。[6]
最後,閱讀財報時應保持「適度懷疑」的態度,並善用「關鍵查核事項」來了解會計師在審計過程中優先關注的風險項目,例如難以精準估計的呆帳或高風險的衍生性金融商品,這些資訊能幫助投資人從專業角度洞悉企業潛在的經營風險。[4]